Ir para o conteúdo

Maurício Quadradobanco central · Banco Master

BC aprovou sócio do Master mesmo com ativos congelados

Acionista do banco teve contas no exterior bloqueadas por suspeita de corrupção e ainda assim recebeu aval do Banco Central para participar da instituição

por

· 2 min

Atualizado em

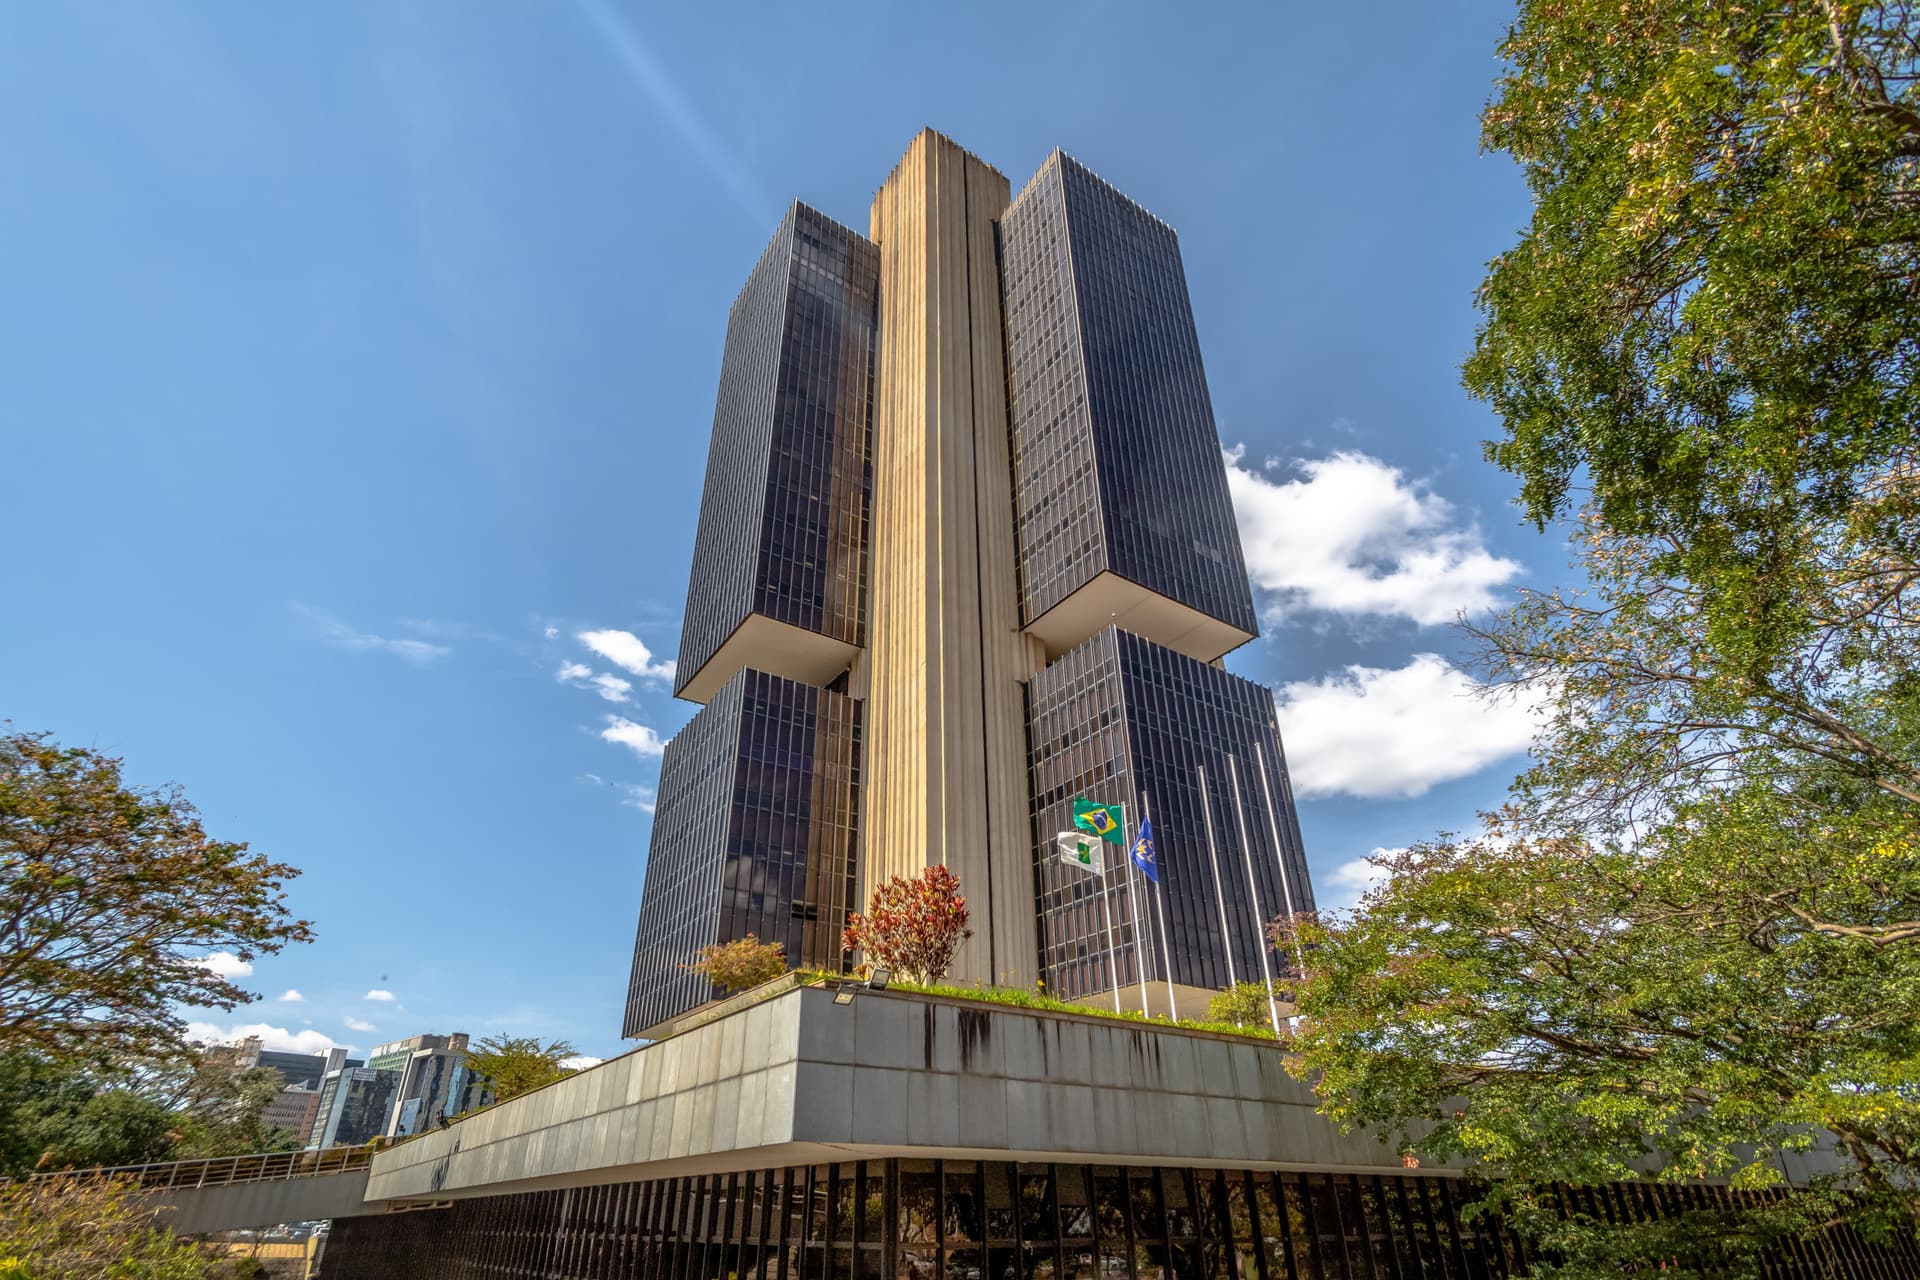
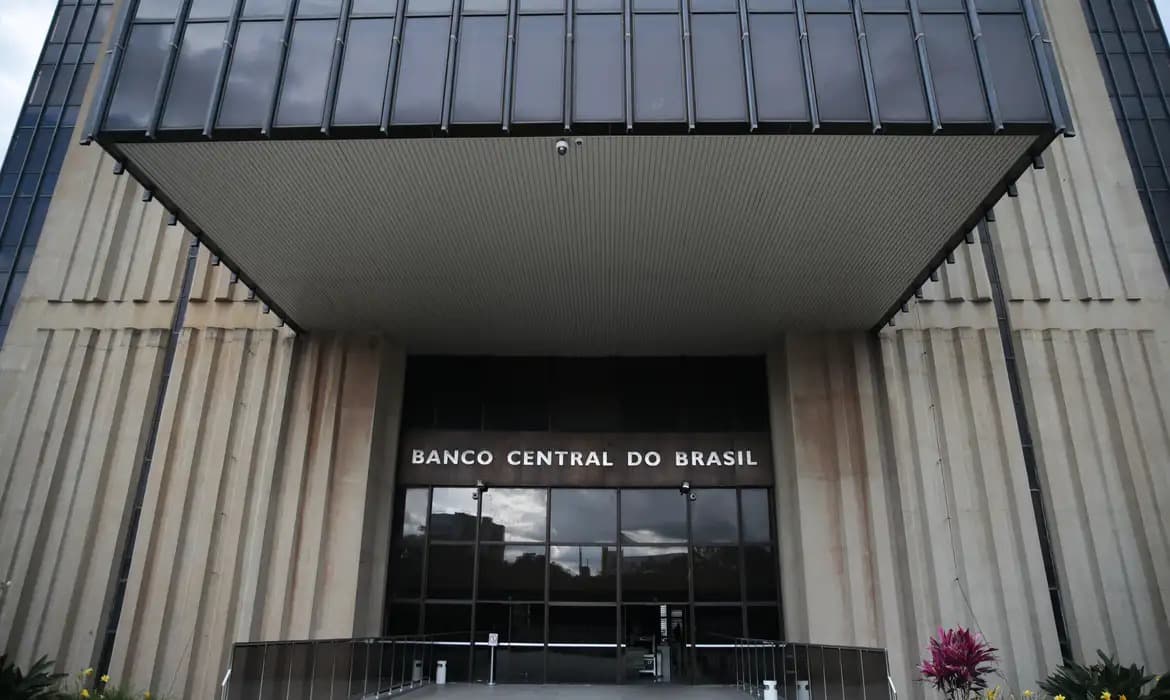
Foto: Marcello Casal Jr. / Agência Brasil

O Banco Central do Brasil autorizou a entrada de um sócio relevante no Banco Master mesmo após o investidor ter tido ativos financeiros no exterior congelados por suspeita de corrupção. O caso envolve Maurício Quadrado, acionista do Master entre 2020 e 2024, e adiciona uma nova camada ao debate sobre os critérios de idoneidade e governança na supervisão bancária brasileira.

Quadrado teve contas na Suíça bloqueadas entre 2018 e 2022, após ter sido citado em delação premiada de um ex-diretor da Caixa Econômica Federal, no contexto das operações Sépsis e Cui Bono, desdobramentos da Operação Lava Jato. Apesar disso, recebeu autorização do BC para se tornar sócio do Banco Master, instituição que viria a ser liquidada extrajudicialmente em novembro de 2025, de acordo com informações do “Estadão“.

Aval do BC e critérios de idoneidade

Pela regulação brasileira, qualquer investidor com participação qualificada ou influência na gestão de uma instituição financeira precisa passar por um processo de avaliação conduzido pelo Banco Central. Esse rito inclui análise de reputação ilibada, idoneidade moral, capacidade técnica e comprovação da origem dos recursos utilizados no investimento.

A defesa de Quadrado afirma que ele desconhecia a existência de um inquérito policial em seu nome no momento da aprovação e sustenta que o bloqueio de ativos ocorreu em um truste patrimonial sem movimentação relevante. Segundo seus advogados, o inquérito foi posteriormente encerrado sem confirmação das denúncias apresentadas pelo delator.

À época da autorização, a autarquia era presidida por Roberto Campos Neto, que, segundo reportagens recentes, tinha conhecimento das fragilidades do Banco Master e teria defendido soluções de mercado antes da liquidação.

Risco reputacional e supervisão bancária

Especialistas em direito bancário apontam que a existência de investigações, bloqueios judiciais ou processos em andamento não impede automaticamente que um investidor seja aprovado como acionista relevante de uma instituição financeira. A análise do Banco Central é discricionária e considera o contexto, a gravidade das acusações e o risco sistêmico potencial.

Ainda assim, o episódio reacende questionamentos sobre os limites da supervisão prudencial e o peso do risco reputacional nas decisões do regulador. Em um sistema financeiro baseado em confiança, a autorização de sócios com histórico sensível pode amplificar riscos, especialmente quando combinada a modelos de crescimento acelerado e estruturas financeiras complexas, como foi o caso do Master.

O tema ganha ainda mais relevância diante da sequência de revelações envolvendo o banco, que incluem carteiras de crédito sem lastro, provisões bilionárias no BRB, investigações da Polícia Federal e auditorias internas no próprio Banco Central.

Mais do que um caso individual, a aprovação de Quadrado como sócio do Master expõe as zonas cinzentas entre legalidade, reputação e prudência regulatória. Um debate que deve ganhar força à medida que o BC revisa seus processos internos e busca reforçar a credibilidade da supervisão bancária após o colapso do Master.

Compartilhar essa notícia

Let's News

Entenda o dinheiro antes do mercado.

Ao assinar, você concorda com a política de privacidade.

Sem spam. Cancele quando quiser.

Mais notíciasbanco central
Ver a editoria

Mais artigos de banco central

Let's News

Ao assinar, você concorda com a política de privacidade.

Sem spam. Cancele quando quiser.