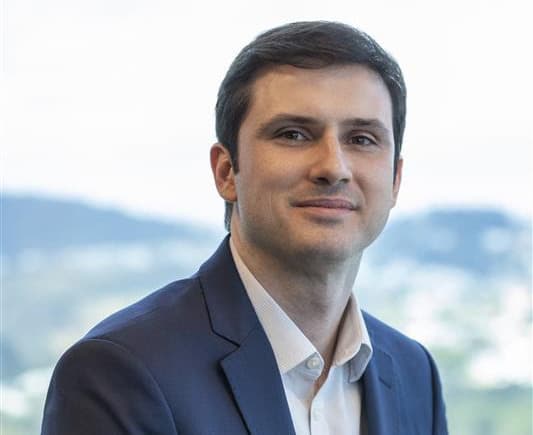
A Abecs trabalha com as bandeiras de cartão um modelo em que iniciadores de pagamento passariam a operar o Click to Pay, destravando a inclusão do cartão no Open Finance. O presidente da entidade, Giancarlo Greco, também CEO da Elo, disse em entrevista ao Mobile Time, durante o 19º Cmep, que transações conduzidas por agentes de IA serão a próxima “megatendência” do setor.
Cartões no Brasil em 2025
Modalidade
Volume
Variação
Cartões (total)
R$ 4,5 trilhões
+10,1%
E-commerce
R$ 1,1 trilhão
+18%
NFC
R$ 2 trilhões
+31%
Pagamentos recorrentes
R$ 141,9 bilhões
+30%
Tap on Phone
R$ 78 bilhões
+241%
Balanço anual 2025 da Abecs divulgado a jornalistas. Fonte: Finsiders Brasil
O atalho do Click to Pay para o Open Finance
A inclusão do cartão no Open Finance é uma das negociações mais antigas entre bandeiras, bancos e Banco Central. O produto do Pix captura a maior parte dos volumes hoje, enquanto os iniciadores de transação de pagamento (ITPs), autorizados a mover dinheiro direto das contas, não conseguem rentabilizar a operação com o ticket de Pix instantâneo. O caminho que a Abecs vem construindo com as bandeiras muda essa equação: o ITP passaria a operar o Click to Pay, atuando como intermediário na transação e sendo remunerado pela passagem.
“Permitir essa operação fará com que os iniciadores operem como um intermediário, dessa forma, a transação é rentabilizada para eles e o consumidor se beneficia do sistema Open Finance usando seu cartão”, explicou Greco. A Abecs consultou associações de ITPs e marcou reunião com as bandeiras de cartão para fechar os detalhes. “Acreditamos que é uma maneira rápida e pacífica de levar o conforto das transações com cartão para quem utiliza os ITPs dentro do Open Finance”, afirmou.
O Click to Pay em si não é novo no Brasil. A Juspay levou o Click to Pay da Mastercard para o mercado brasileiro em parceria com lojistas online. A novidade aqui é operacional: o rail passaria a ser iniciado a partir de um ambiente de Open Finance e conduzido pelos iniciadores, não pelo merchant. É a primeira proposta concreta de modelo de receita para os ITPs dentro do trilho de cartões.
Ajuda o momento do Open Finance. Em entrevista ao podcast Let’s Money em janeiro de 2026, Natália Cruz, head de Open Finance da Sensedia, destacou que o ecossistema brasileiro já acumula 128 milhões de consentimentos ativos e que “2026 vai ser o ano de aceleração” do sistema. No mesmo episódio, ela cita a chegada dos iniciadores de transação de pagamento e as mudanças no Pix como os movimentos que devem definir o ano, o que se encaixa exatamente no que a Abecs agora quer destravar pelo lado dos cartões.
Publicidade
Agentes de IA e o problema da autenticação
Greco também colocou a IA agêntica no centro da agenda do setor. “No momento em que tiver um agente fazendo transações pelo usuário será necessário ter um outro nível de autenticação, para garantir que ele é o responsável pela operação”, disse. Em um segundo ponto, apontou o desafio da comunicação agente-a-agente: “Teremos que saber se os dois lados estão se falando, se estão agindo da forma esperada ou não estão fazendo nada”.
A preocupação ecoa movimentos que as bandeiras globais já colocaram em produção. A Visa firmou parceria com a Ramp para colocar agentes de IA executando pagamentos corporativos de forma autônoma, e vem desenhando um trilho dedicado a transações iniciadas por IA. O discurso de Greco sinaliza que a Abecs quer antecipar o debate sobre autenticação e fraude antes que os primeiros agentes de consumidor comecem a passar cartão no varejo brasileiro.
O ano em que o Tap on Phone explodiu
Para além da agenda de futuro, os números do ano passado deram à Abecs o combustível para bater no peito. Os cartões movimentaram R$ 4,5 trilhões em 2025, alta de 10,1% sobre 2024, com o crédito puxando a conta (R$ 3,1 tri, +14,5%) e o débito estagnado (R$ 1 tri, +0,2%). O comércio online cresceu 18%, a R$ 1,1 trilhão, e os pagamentos recorrentes avançaram mais de 30%, batendo R$ 141,9 bilhões. No quarto trimestre, os meios eletrônicos representaram quase 60% do consumo das famílias brasileiras, o equivalente a 38% do PIB.
As transações por NFC no total (cartão, wearable, celular) somaram R$ 2 trilhões em 2025, 31% a mais que em 2024, e já respondem por 73% do volume transacionado presencialmente no país, com 72% dos brasileiros usando o meio. Dentro desse bolo, o Tap on Phone, que transforma o celular do lojista em maquininha, foi o destaque isolado: o volume subiu mais de 240% e chegou a R$ 78 bilhões, segundo o levantamento da Abecs, com expectativa de R$ 100 bilhões em 2026.
O que observar
A proposta do Click to Pay via ITPs é o movimento mais concreto até agora para destravar a entrada do cartão no Open Finance, porque resolve o problema que paralisava a conversa: a falta de modelo de receita para os iniciadores. Se o desenho vingar, o ITP deixa de depender só do volume de Pix e passa a faturar uma fatia do tarifário de cartão, o que pode mudar o cálculo de investimento dos agregadores e atrair players que até hoje olharam para iniciação como hobby. Vale acompanhar se o BC aceita o modelo sem alterar a regra de quem é o responsável final pela autenticação, porque é nesse ponto que bandeiras, emissores e iniciadores historicamente travam.
No eixo dos agentes de IA, a preocupação com autenticação é real e ainda sem resposta. Hoje, o fluxo de cartão depende de tokenização, senha, biometria e scoring do emissor. Se um agente passa a operar pelo consumidor, o modelo precisa responder a três perguntas novas: como provar que o usuário autorizou aquela compra específica, como atribuir responsabilidade em caso de fraude e como reguladores enxergam a cadeia de consentimento. Enquanto a resposta não existe, cada bandeira vai correr com o próprio protocolo e o mercado tende a convergir para o padrão do player que chegar primeiro com custo de fraude controlado. A pergunta que fica é se o Brasil vai importar esse padrão pronto ou construir um desenho próprio em cima da tokenização que já roda no Pix por aproximação.