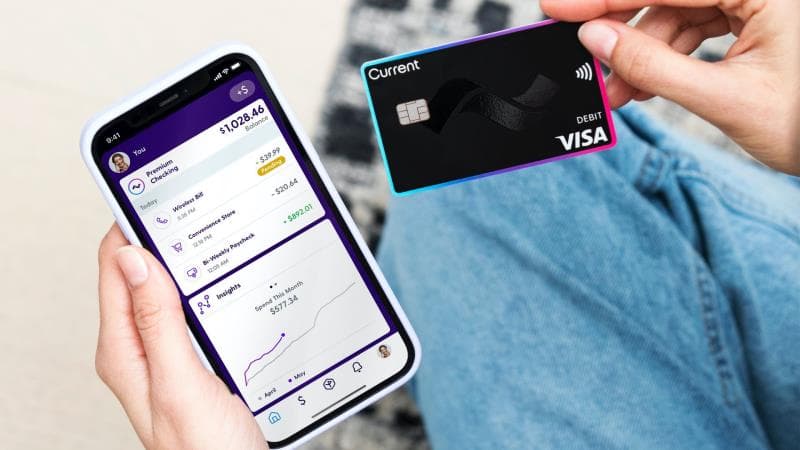
A Current, neobanco dos EUA focado em milhões de trabalhadores americanos que vivem do salário ao salário, captou US$ 80 milhões em uma rodada Série E liderada pela Springcoast Partners, com valuation de US$ 1,5 bilhão. O acordo vem junto da expansão da parceria de financiamento com a Cross River, que sustenta produtos de crédito e liquidez do neobanco.
Os números da Série E da Current
| Indicador |
Valor |
| Captação |
US$ 80 milhões |
| Valuation |
US$ 1,5 bilhão |
| Investidor-líder |
Springcoast Partners |
| Parceiro financeiro |
Cross River (parceria expandida) |
| Crescimento (3º ano consecutivo) |
Acima de 70% |
| Investidores anteriores |
a16z, Tiger Global, QED, Wellington, Sapphire, Avenir, Foundation Capital |
Dados da Série E anunciada em 11 de junho de 2026. Fonte: PR Newswire
Quem é a Current
Fundada pelo ex-trader de Wall Street Stuart Sopp, a Current começou com um cartão de débito familiar que pais podiam conectar à conta bancária para repassar mesada aos filhos. Hoje, segundo o release oficial, atende milhões de membros com produtos desenhados para a parcela da população americana que vive do salário ao salário.
O catálogo inclui salário sob demanda (earned wage access), conta com pequenas reservas automatizadas, ferramentas de construção de score de crédito e negociação de cripto sem taxa. É um portfólio de fintech B2C posicionada na base da pirâmide de renda, em mercado em que players como Chime, Dave e Varo disputam o mesmo perfil de usuário.
A rodada, o down round e o caminho para o IPO
O cheque de US$ 80 milhões deixa a Current avaliada em US$ 1,5 bilhão. É menos do que a empresa já valeu: em 2021, a Andreessen Horowitz a precificou em US$ 2,2 bilhões, segundo análise do The Next Web, que classificou a operação como down round. A trajetória rumo à lucratividade também foi recalibrada: na rodada de 2024, a empresa indicava break-even em 2025; agora, o marco foi remarcado para 2026.
Em comunicado oficial, Sopp afirmou que “este investimento reflete a confiança na solidez do nosso negócio, no nosso progresso rumo à abertura de capital e no valor que estamos criando para milhões de membros” (em tradução livre). A linguagem de “public market readiness” alinha o discurso da Current ao roteiro pré-IPO: três anos de receita auditada, governança ajustada e meta de lucro entregue antes da janela de abertura.
A expansão da parceria com a Cross River reforça o pilar de balanço. O banco já era provedor de produtos de crédito da Current e, segundo o release, amplia agora a capacidade da fintech de escalar liquidez e empréstimos. A Cross River vem se reposicionando como infraestrutura financeira para fintechs e cripto, tendo captado US$ 50 milhões em abril de 2026 para reforçar IA e ativos digitais. No movimento mais amplo do mercado americano, neobancos europeus como o Bunq também tentam estabelecer presença bancária nos EUA, indicando que a competição pela base de consumidor americano segue ativa.
O que observar
O caso oferece um teste real para a tese de que neobancos de demografia mass-market conseguem fechar a conta com salário sob demanda, taxas reduzidas e crédito de baixo ticket, ao mesmo tempo em que sustentam crescimento e abrem caminho para mercado de capitais. A pergunta que fica é se a janela de IPO para fintechs de consumo nos EUA realmente se materializa entre 2026 e 2027, e em que condição de múltiplo, considerando que o ciclo anterior precificou esse segmento de forma agressiva.
Vale acompanhar o desempenho de fintechs B2C que combinam earned wage access com produtos de crédito originados em parceiros bancários: se o uso de inteligência artificial em serviços financeiros, alvo declarado de parte do novo aporte, se traduzir em redução de custo de atendimento e melhora em underwriting, a tese de lucratividade ganha tração. Caso contrário, o adiamento do break-even pode se repetir.
Fontes: Finextra • PR Newswire • The Next Web