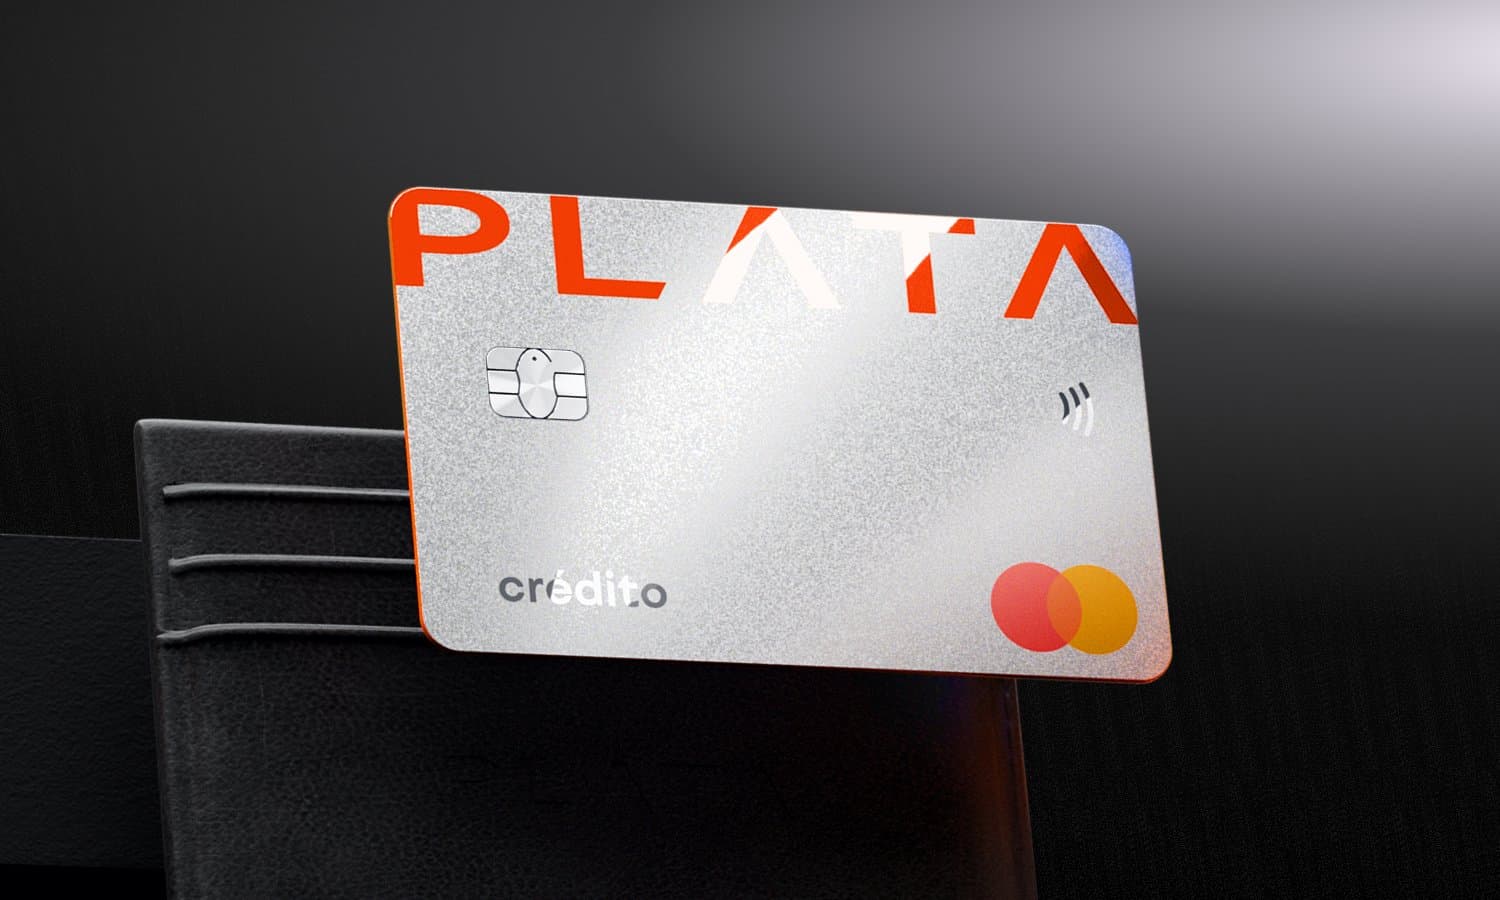
A Plata, neobank mexicano fundado por três ex-executivos do Tinkoff, chegou a um valuation de US$ 5 bilhões após fechar Série C de US$ 405 milhões. O valor quase dobrou em seis meses, partindo de US$ 3 bilhões da rodada anterior. A captação foi liderada pela Bicycle Capital e trouxe BTG Pactual e o fundo soberano Qatar Investment Authority (QIA) como novos sócios.
Os números da Série C da Plata
| Indicador |
Valor |
| Série C fechada |
US$ 405 milhões |
| Valuation atual |
US$ 5 bilhões |
| Valuation há seis meses |
US$ 3 bilhões |
| Clientes ativos |
3,5 milhões |
| Capital total levantado (dívida + equity) |
Mais de US$ 2 bilhões |
| Tempo de operação |
3 anos |
| Time de engenharia |
800+ profissionais STEM |
Dados do fechamento da Série C da Plata. Fonte: Finextra
Como a rodada foi desenhada
Além da Bicycle Capital, entraram como novos investidores o QIA, o BTG Pactual, a Valor Capital Group e um grande gestor global long-only não identificado. Os aportes anteriores de Kora, Hedosophia, Spice Expeditions e Audeo Ventures fizeram re-up, e endowments universitários de Illinois, Wisconsin e da Washington University completaram a base. O Morgan Stanley atuou como placement agent exclusivo. Segundo o release da empresa, a rodada foi “multiple times oversubscribed”, com valuation saindo de US$ 3 bilhões para US$ 5 bilhões em seis meses. A entrada do BTG e do QIA marca a chegada de capital institucional de peso ao cap table, abrindo caminho para uma operação com perfil mais próximo de bancos de investimento globais.
“Esta rodada reflete a confiança dos investidores não apenas em nossa execução até aqui, mas também na escala da oportunidade à frente”, afirmou Neri Tollardo, cofundador e CEO da Plata. O tamanho do cheque acompanha movimentos semelhantes de outros neobanks latino-americanos, mas em patamar superior: a Plata agora está num degrau acima de concorrentes regionais em valuation e funding.
O full-stack do time ex-Tinkoff
Os três cofundadores vieram do Tinkoff, banco digital russo conhecido por construir toda sua stack internamente. Essa cultura foi replicada em Monterrey. A Plata desenvolveu o core banking, o CRM e o motor de risco de IA in-house, com um time de mais de 800 profissionais STEM. A empresa começou com crédito e só em março de 2026 oficializou a operação de banco completo no México como Banco Plata, passando a oferecer depósitos. Em três anos chegou a 3,5 milhões de clientes ativos e superou US$ 600 milhões em receita anualizada, segundo o release da companhia.
A próxima fronteira é a Colômbia. A Plata recebeu autorização para operar como instituição financeira no país em julho de 2025 e agora usa o capital da Série C para acelerar a chegada. O ritmo de expansão contrasta com a concorrência direta: o Nu México ultrapassou 15 milhões de clientes e entrou no top 3 do país, enquanto a Plata ainda constrói sua base local antes de atravessar fronteira.
O que observar
A entrada simultânea de um fundo soberano do Golfo e de um banco de investimento brasileiro no cap table de um neobank regional sinaliza um deslocamento de capital institucional para fintechs emergentes da América Latina, segmento que até recentemente atraía sobretudo venture capital especializado. Se o padrão se confirmar, bancos incumbentes da região tendem a enfrentar mais pressão por upgrade tecnológico, e fundos de private equity devem entrar na disputa antes do IPO. O movimento também testa o apetite do mercado por teses full-stack: neobanks que construíram core banking, CRM e motor de risco proprietários ganham benchmark de valuation mais alto, ao custo de estruturas de engenharia muito mais pesadas.
Vale acompanhar se o aumento do funding mix com depósitos retail pressiona o custo de captação dos grandes bancos mexicanos e se a expansão regional confirma o argumento de que arquitetura proprietária acelera o time-to-market. A pergunta central é se o moat tecnológico realmente se converte em economia de escala quando o mesmo time precisa atender jurisdições com regulações, sistemas de pagamentos e bureaus de crédito distintos, ou se reproduz o atrito que grandes bancos enfrentam ao abrir novas praças.
Fontes: Finextra • PR Newswire • Fintech Global