Ir para o conteúdo

PesquisaInternacional · Agentes de IA

Velocidade, fraude e IA definem os pagamentos em 2026

Segurança no design, pagamentos em tempo real como fluxo de caixa e crédito dinâmico: temas dos pagamentos em 2026, segundo PYMNTS Intelligence.

por

· 3 min

Atualizado em

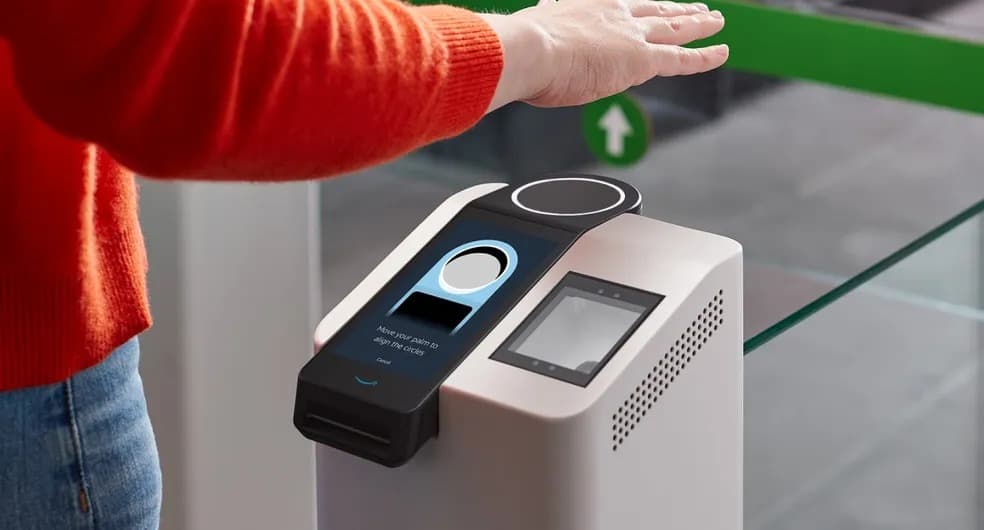
Foto: Divulgação / Amazon

Velocidade, fraude e IA estão redefinindo a infraestrutura de pagamentos em 2026: segurança passa a ser embutida no design da transação, e dados em tempo real tornam pagamentos instantâneos ferramentas de fluxo de caixa, segundo relatórios da PYMNTS Intelligence sobre o primeiro semestre.

Temas centrais dos pagamentos em 2026

Tema Insight
Resposta a fraudes Lentidão corrói confiança no momento de maior vulnerabilidade do cliente
Pagamentos em tempo real De agilidade para ferramenta ativa de gestão de fluxo de caixa
Segurança no design Era da prevenção reativa acabou; segurança precisa ser embutida na transação
Crédito moderno Velocidade, flexibilidade e precisão deixaram de ser diferenciais

Síntese de relatórios da PYMNTS Intelligence, primeiro semestre de 2026. Fonte: PYMNTS

Fraude: resposta lenta corrói confiança no momento crítico

A forma como uma instituição responde a uma fraude define sua relação com o cliente a longo prazo, segundo relatório da PYMNTS Intelligence sobre cooperativas de crédito e o novo cenário de ameaças. “A forma como uma cooperativa de crédito responde a fraudes pode influenciar significativamente a fidelidade dos seus membros a longo prazo […] respostas lentas ou pouco claras podem corroer a confiança justamente no momento em que os membros estão mais vulneráveis”, aponta o relatório, citando Karen Postma, vice-presidente sênior de soluções de risco da Velera. O mesmo relatório descreve um cenário de ameaças definido por “ataques coordenados, fraudes cometidas por consumidores e golpes cada vez mais sofisticados” que exigem “uma defesa dinâmica e multicamadas que unifique os dados em todos os pontos de contato”.

O diagnóstico complementa o que grandes bancos e redes de pagamento já testam: IA e dados compartilhados como camada de defesa integrada. Eric Frankovic, presidente de pagamentos corporativos da WEX, vai além e aponta uma ruptura de paradigma: “A era da prevenção reativa de fraudes acabou. Os modelos tradicionais simplesmente não conseguem acompanhar a velocidade dos pagamentos instantâneos e das APIs. Estamos caminhando para um futuro em que a segurança não é uma reflexão tardia, mas um componente essencial do design de pagamentos, eliminando efetivamente o risco de fraude da transação antes mesmo de ela começar”, afirmou.

Tempo real como fluxo de caixa e a reinvenção do crédito

Os pagamentos em tempo real estão deixando de ser apenas um canal mais rápido e passando a funcionar como instrumento de gestão financeira. “Os pagamentos em tempo real deixaram de ser apenas uma questão de movimentar dinheiro mais rapidamente. À medida que a adoção se acelera, as empresas estão descobrendo que os pagamentos instantâneos oferecem algo mais poderoso: melhores experiências para o cliente, maior controle de caixa e mais segurança em todas as transações”, aponta relatório da PYMNTS Intelligence. A IA agêntica está ampliando essa capacidade, transformando depósitos e cartões em instrumentos operáveis em tempo real.

No crédito, a pressão é semelhante. Os relatórios apontam que “flexibilidade, velocidade e precisão não são mais diferenciais, são expectativas” e que as instituições precisam modernizar no nível do registro contábil, “unificando a emissão e o processamento de crédito em uma única arquitetura configurável”. Para o mercado de pagamentos com IA, onde agentes autônomos já começam a executar transações, a convergência entre crédito dinâmico e pagamento instantâneo é o próximo desafio de infraestrutura.

O que observar

O diagnóstico de “prevenção reativa como modelo esgotado” dialoga diretamente com o cenário brasileiro: golpes via Pix já somam centenas de milhões desviados, e o BC tem pressionado o ecossistema por mecanismos de prevenção mais robustos. A proposta de segurança embutida no design da transação, não acrescentada por camadas externas depois, é exatamente o caminho que reguladores e fintechs brasileiros precisam trilhar nos próximos ciclos de atualização de infraestrutura.

O Pix já funciona como ferramenta de fluxo de caixa para pessoas físicas e empresas, e o Pix Automático amplia essa lógica. A questão prática para instituições de pagamento e bancos digitais é se a modernização de crédito no nível do registro contábil, como apontam os relatórios, é viável nas plataformas legadas existentes ou se exige substituição mais profunda de infraestrutura. A resposta definirá quem consegue competir na próxima fase da disputa por clientes que tratam pagamentos como ferramenta financeira, não como commodity.

Fontes: PYMNTSLet’s MoneyLet’s MoneyLet’s Money

Compartilhar essa notícia

Let's News

Entenda o dinheiro antes do mercado.

Ao assinar, você concorda com a política de privacidade.

Sem spam. Cancele quando quiser.

Mais notíciasPagamentos
Ver a editoria

Mais artigos de Pagamentos

Let's News

Ao assinar, você concorda com a política de privacidade.

Sem spam. Cancele quando quiser.