Ir para o conteúdo

Crédito para obrasCrédito · Crédito

Fintech Makasí prevê originar R$ 1 bi para obras em 2026

Fintech de Curitiba projeta mais de 3 mil moradias financiadas; o Paraná soma R$ 520 mi em crédito pedido por incorporadoras, atrás de SP e SC.

por

· 3 min

Makasí
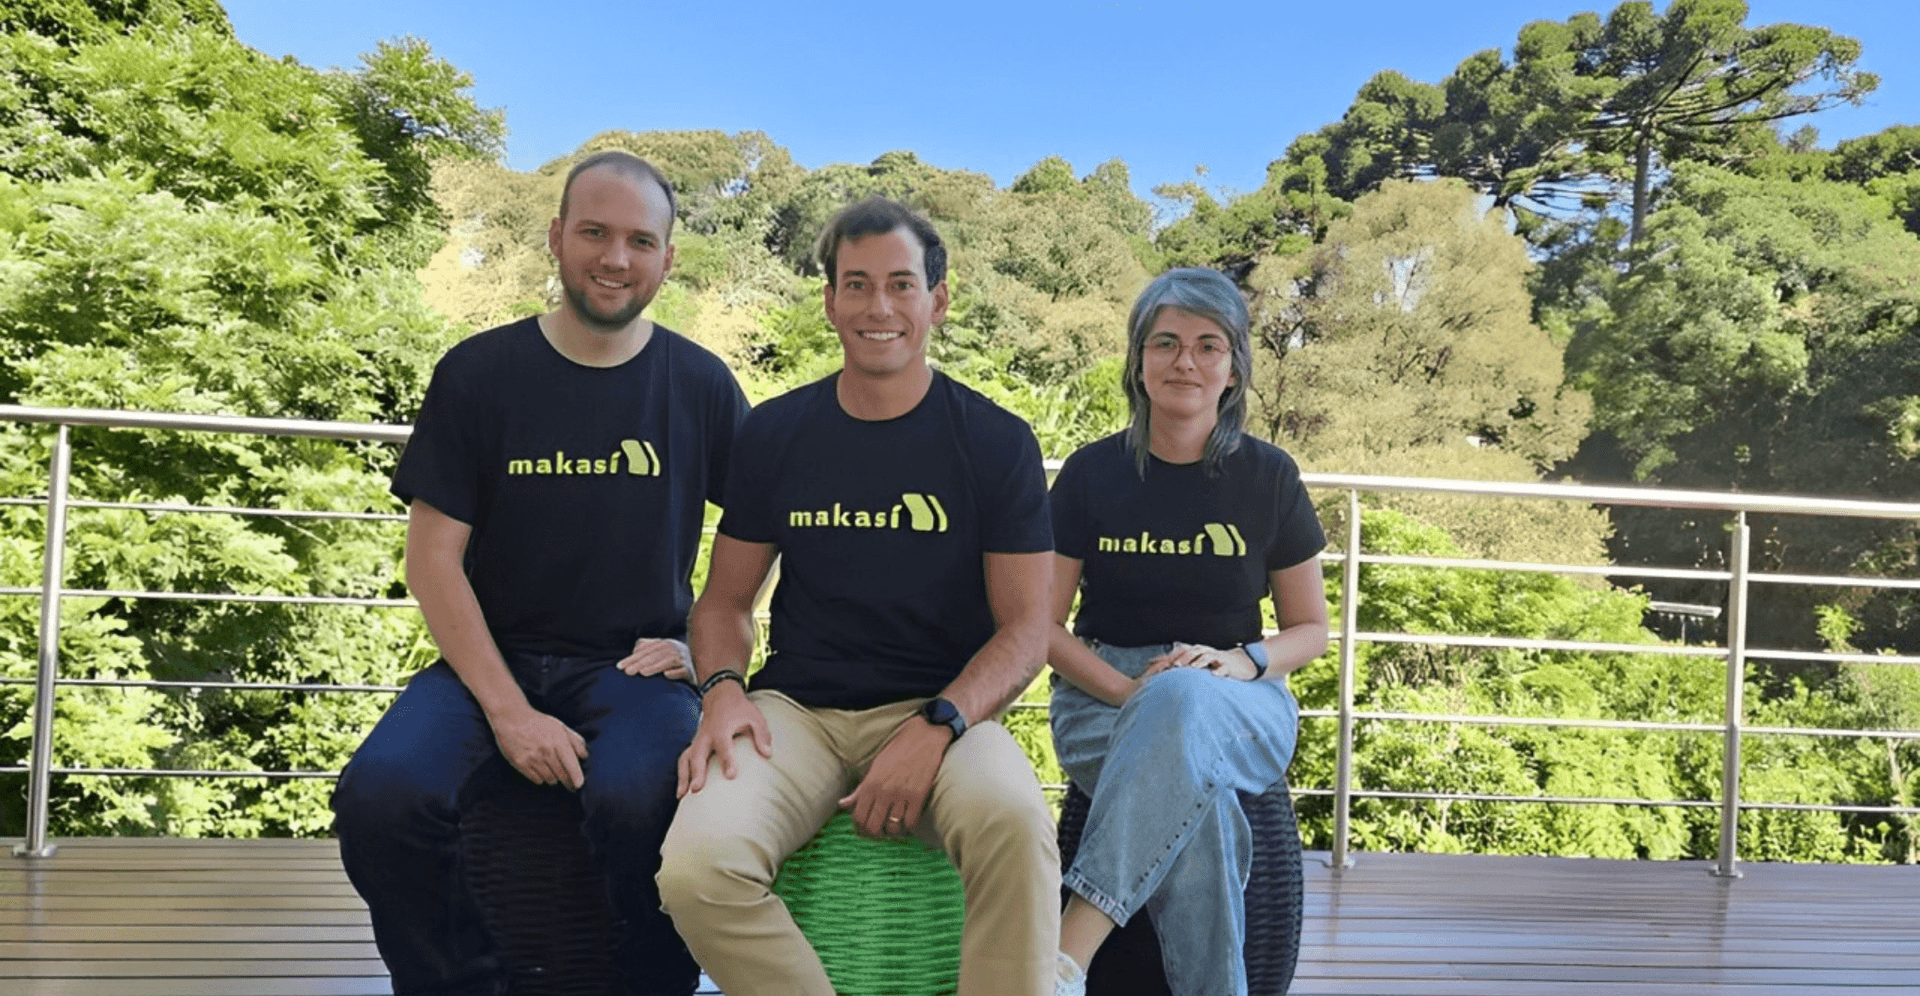
Caio Bonatto, Lucas Maceno e Fabiane Pellegrino, cofundadores da Makasí. Foto: Reprodução

A Makasí, fintech de Curitiba que atua como correspondente bancário no crédito para construção residencial, calcula que vai originar, ao longo de 2026, mais de R$ 1 bilhão em crédito para obras, segundo números da própria empresa publicados pela coluna Paraná S.A., da Gazeta do Povo. Pela projeção, o dinheiro deve bancar mais de 3 mil moradias, de casas individuais a empreendimentos de incorporadoras.

O Paraná aparece como terceira praça da fintech quando a conta é o crédito que incorporadoras pediram à plataforma: R$ 520 milhões, e só os mercados paulista e catarinense pedem mais. A empresa afirma ainda que a capital paranaense, sozinha, gerou mais pedidos do que mercados inteiros como Distrito Federal, Bahia, Pernambuco e Rio de Janeiro. São valores solicitados, e não concedidos, e a coluna não informa o período da medição.

Makasí · números da própria empresa

A Makasí prevê originar mais de R$ 1 bi em crédito para obras em 2026

Projeção para 2026 e crédito já solicitado por incorporadoras do Paraná

Números autodeclarados pela Makasí, fintech de crédito para construção de Curitiba, publicados pela Gazeta do Povo em 6 de outubro de 2026: a empresa prevê originar mais de 1 bilhão de reais em financiamentos para construção em 2026, uma projeção; esses financiamentos devem viabilizar mais de 3 mil unidades habitacionais; e o Paraná soma 520 milhões de reais em crédito solicitado por incorporadoras, o terceiro maior mercado da Makasí, atrás de São Paulo e Santa Catarina. Fonte: Gazeta do Povo.

Fonte: números da Makasí citados pela Gazeta do Povo (06/10/2026). Arte: Let’s Money.

Risco medido pela obra, não só pelo balanço

Caio Bonatto fundou a empresa com Fabiane Pellegrino e Lucas Maceno, e a tese do trio é que construtoras com projetos viáveis ficam sem crédito porque o mercado mede o risco pela empresa, e pouco pelo empreendimento. Por isso, o modelo cruza os números financeiros da tomadora com dados do próprio empreendimento, e a Makasí diz apoiar essa leitura em IA e em ferramentas de dados.

“Cada projeto tem uma dinâmica, um ciclo de obra e uma estrutura de risco diferentes. Por isso, não dá para olhar somente para o balanço da construtora. É preciso entender o empreendimento que está sendo financiado”, disse Bonatto, sócio-fundador da Makasí, à Gazeta do Povo.

O que entra na análise de crédito da Makasí

Camada O que a fintech diz avaliar
Empresa Informações financeiras da construtora ou incorporadora
Projeto Características e viabilidade do empreendimento
Execução Evolução física da obra
Dinheiro Como os recursos liberados são usados

Modelo descrito pela própria empresa. Fonte: Gazeta do Povo

A ideia vem da trajetória de Bonatto. Filho de um incorporador do Paraná, ele fundou antes a Tecverde, de construção industrializada, e diz ter visto de perto empreendimentos bons travarem no financiamento. “O problema não estava na qualidade do empreendimento, mas na forma como esse risco era analisado pelo mercado. Foi dessa lacuna que surgiu a Makasí”, afirmou.

Como o crédito chega ao canteiro

No site da empresa, a Makasí detalha o arranjo: quem concede e formaliza as operações, e figura como credor, são instituições parceiras, hoje a RBR Asset Management, a Leverage Companhia Securitizadora e a Prátia Investimentos. As operações começam em R$ 500 mil, a linha para incorporadoras financia até 80% do que a obra custa e o dinheiro sai a cada quinze dias, à medida que o tomador mostra o avanço com imagens e vídeos no app.

A empresa diz ter triplicado de tamanho de 2024 para 2025, sem detalhar a métrica, e espera dobrar outra vez neste ano e repetir o ritmo em 2027. Em 2025, a Makasí levantou US$ 21,1 milhões via FIDC, segundo a Sling Hub, num ano em que os FIDCs dominaram as captações das fintechs brasileiras. Há outros arranjos para financiar obra, como o da Habitare, que levou financiamento de obra para a blockchain.

O que observar

A distância entre crédito pedido e crédito liberado é o primeiro número que falta. Os R$ 520 milhões do Paraná medem demanda de incorporadoras, e a projeção bilionária de 2026 é originação, portanto as duas grandezas não se somam nem se comparam diretamente. Vale acompanhar se plataformas de crédito para construção passam a divulgar volume desembolsado e inadimplência por safra de obra.

A outra pergunta é de funding. Num arranjo em que o correspondente bancário origina e as instituições parceiras emprestam, o ritmo de crescimento depende de quanto capital esses parceiros aceitam alocar em obra residencial. O teste será cumprir a previsão de dobrar de tamanho sem afrouxar os critérios de viabilidade que dão base ao próprio modelo.

Fontes: Gazeta do Povo • Makasí

Compartilhar essa notícia

Let's News

Entenda o dinheiro antes do mercado.

Ao assinar, você concorda com a política de privacidade.

Sem spam. Cancele quando quiser.

Mais notíciasCrédito
Ver a editoria →

Mais artigos de Crédito →

Let's News

Ao assinar, você concorda com a política de privacidade.

Sem spam. Cancele quando quiser.