Na reunião do Fórum Pix de 4 de dezembro de 2025, o BC comunicou que deixaria de criar normas específicas para a modalidade e que as instituições não poderiam mais batizar o produto de Pix Parcelado, conforme noticiou a Agência Brasil. Seguiram liberadas variações como Parcele no Pix e Pix no crédito.
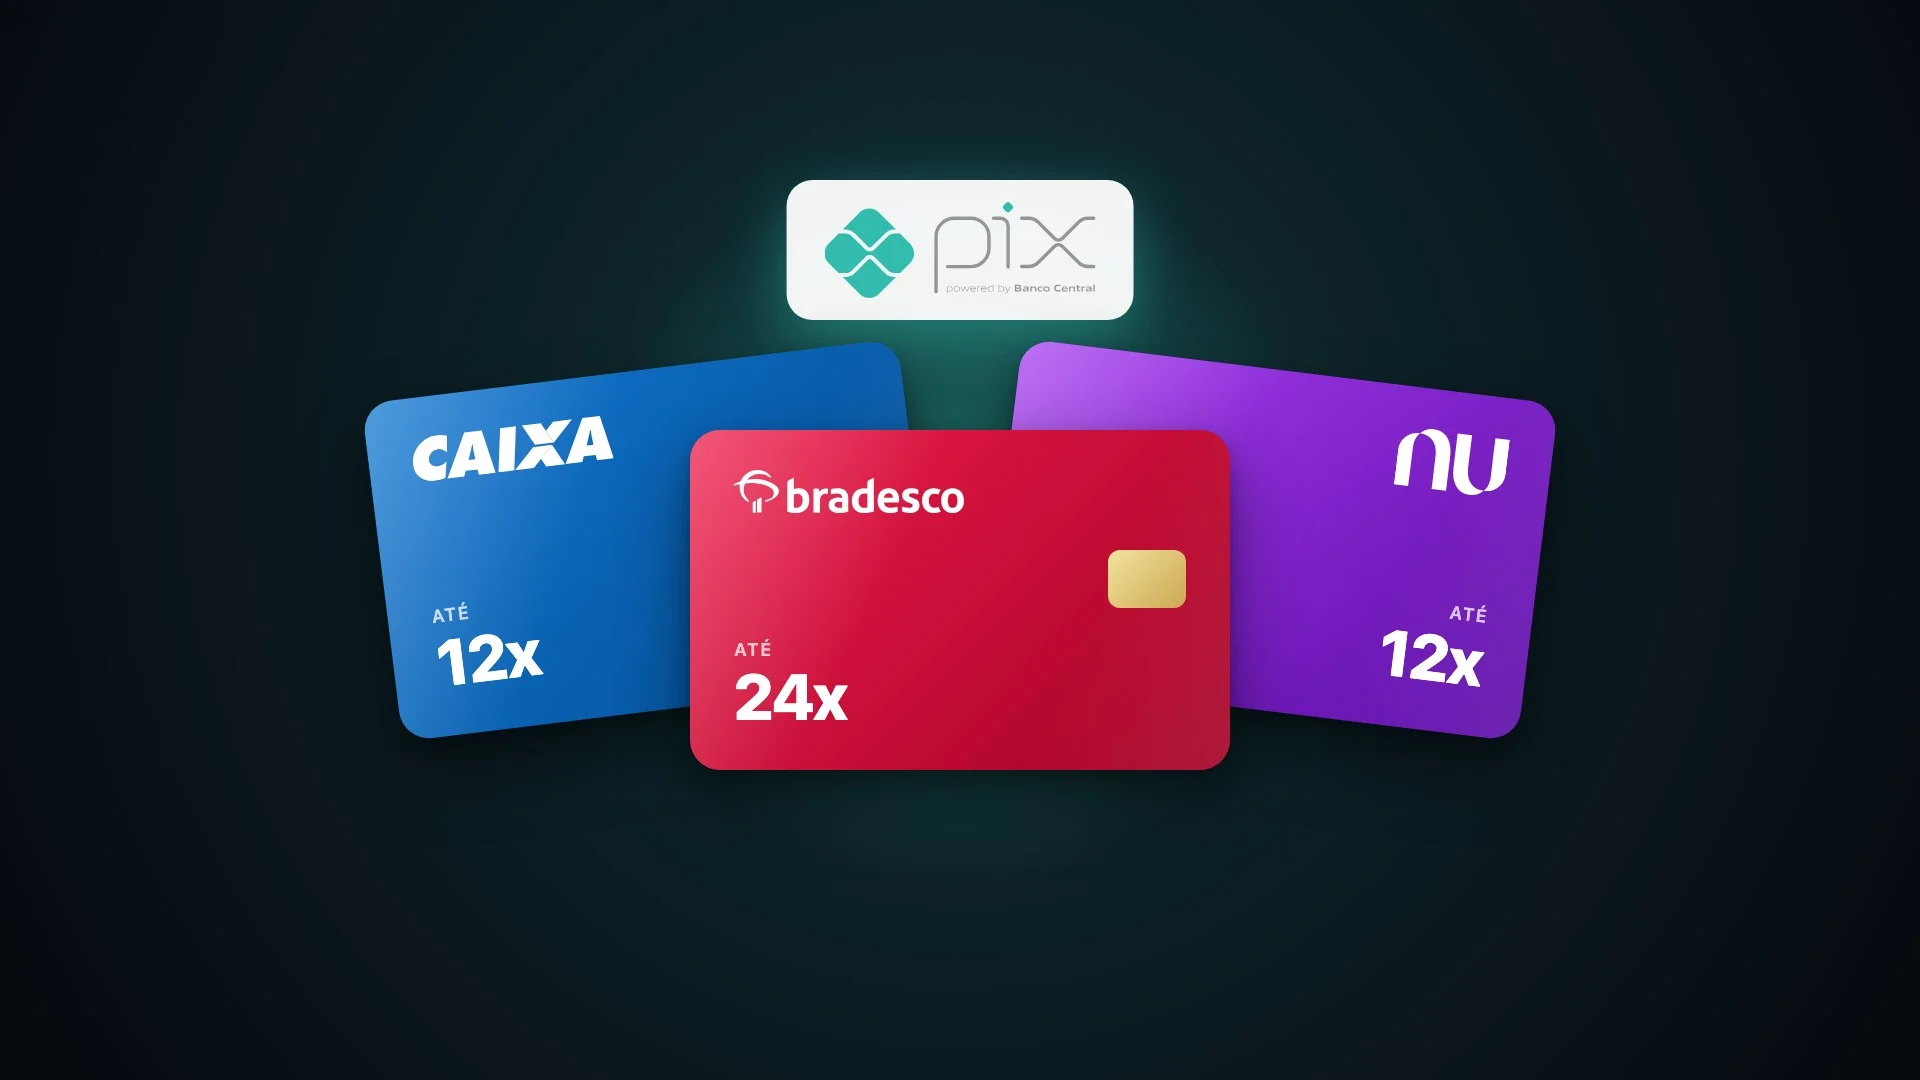
Anunciado em 3 de setembro de 2026, o Parcelar Pix da Caixa é, pela página do produto, um empréstimo pessoal contratado no app na hora do Pix: o cliente define o vencimento e o número de parcelas e paga as prestações à Caixa. A faixa de valores vale para quem tem limite disponível, a liberação passa por análise de risco e os juros dependem do relacionamento, segundo a Mercado & Consumo. “Antes da confirmação da operação, o cliente visualiza informações sobre taxa de juros, valor das parcelas, Custo Efetivo Total (CET) e IOF”, informou a Caixa.
No Bradesco, a transferência feita no cartão sai da margem reservada a saques e pode ser quitada de uma vez ou em prestações, como mostram as notas de versão do app na App Store. Na página de Pix do banco, o teto é de 24 vezes, lançadas na fatura, e a quantidade varia de um cartão para outro. A segunda modalidade, o Pix com Crédito, estreou em 20 de janeiro de 2026: segundo o Hardware.com.br, é uma linha pré-aprovada à parte, e as prestações saem todo mês da conta corrente.
Nenhum dos três publica a taxa de juros nas fontes consultadas. A referência de mercado é da Agência Brasil, que em dezembro de 2025 apontava juros perto de 5% ao mês e CET de cerca de 8% ao mês.
O que observar
Sem padrão comum, a comparação fica com o cliente: antes de confirmar, vale conferir o CET mensal e se a parcela cai na conta ou na fatura do cartão.
Entidades de defesa do consumidor criticaram a decisão de dezembro de 2025, e o tema ficou fora da agenda de 2026 do regulador. Vale acompanhar se bancos e carteiras digitais passam a divulgar faixas de juros fora do app.