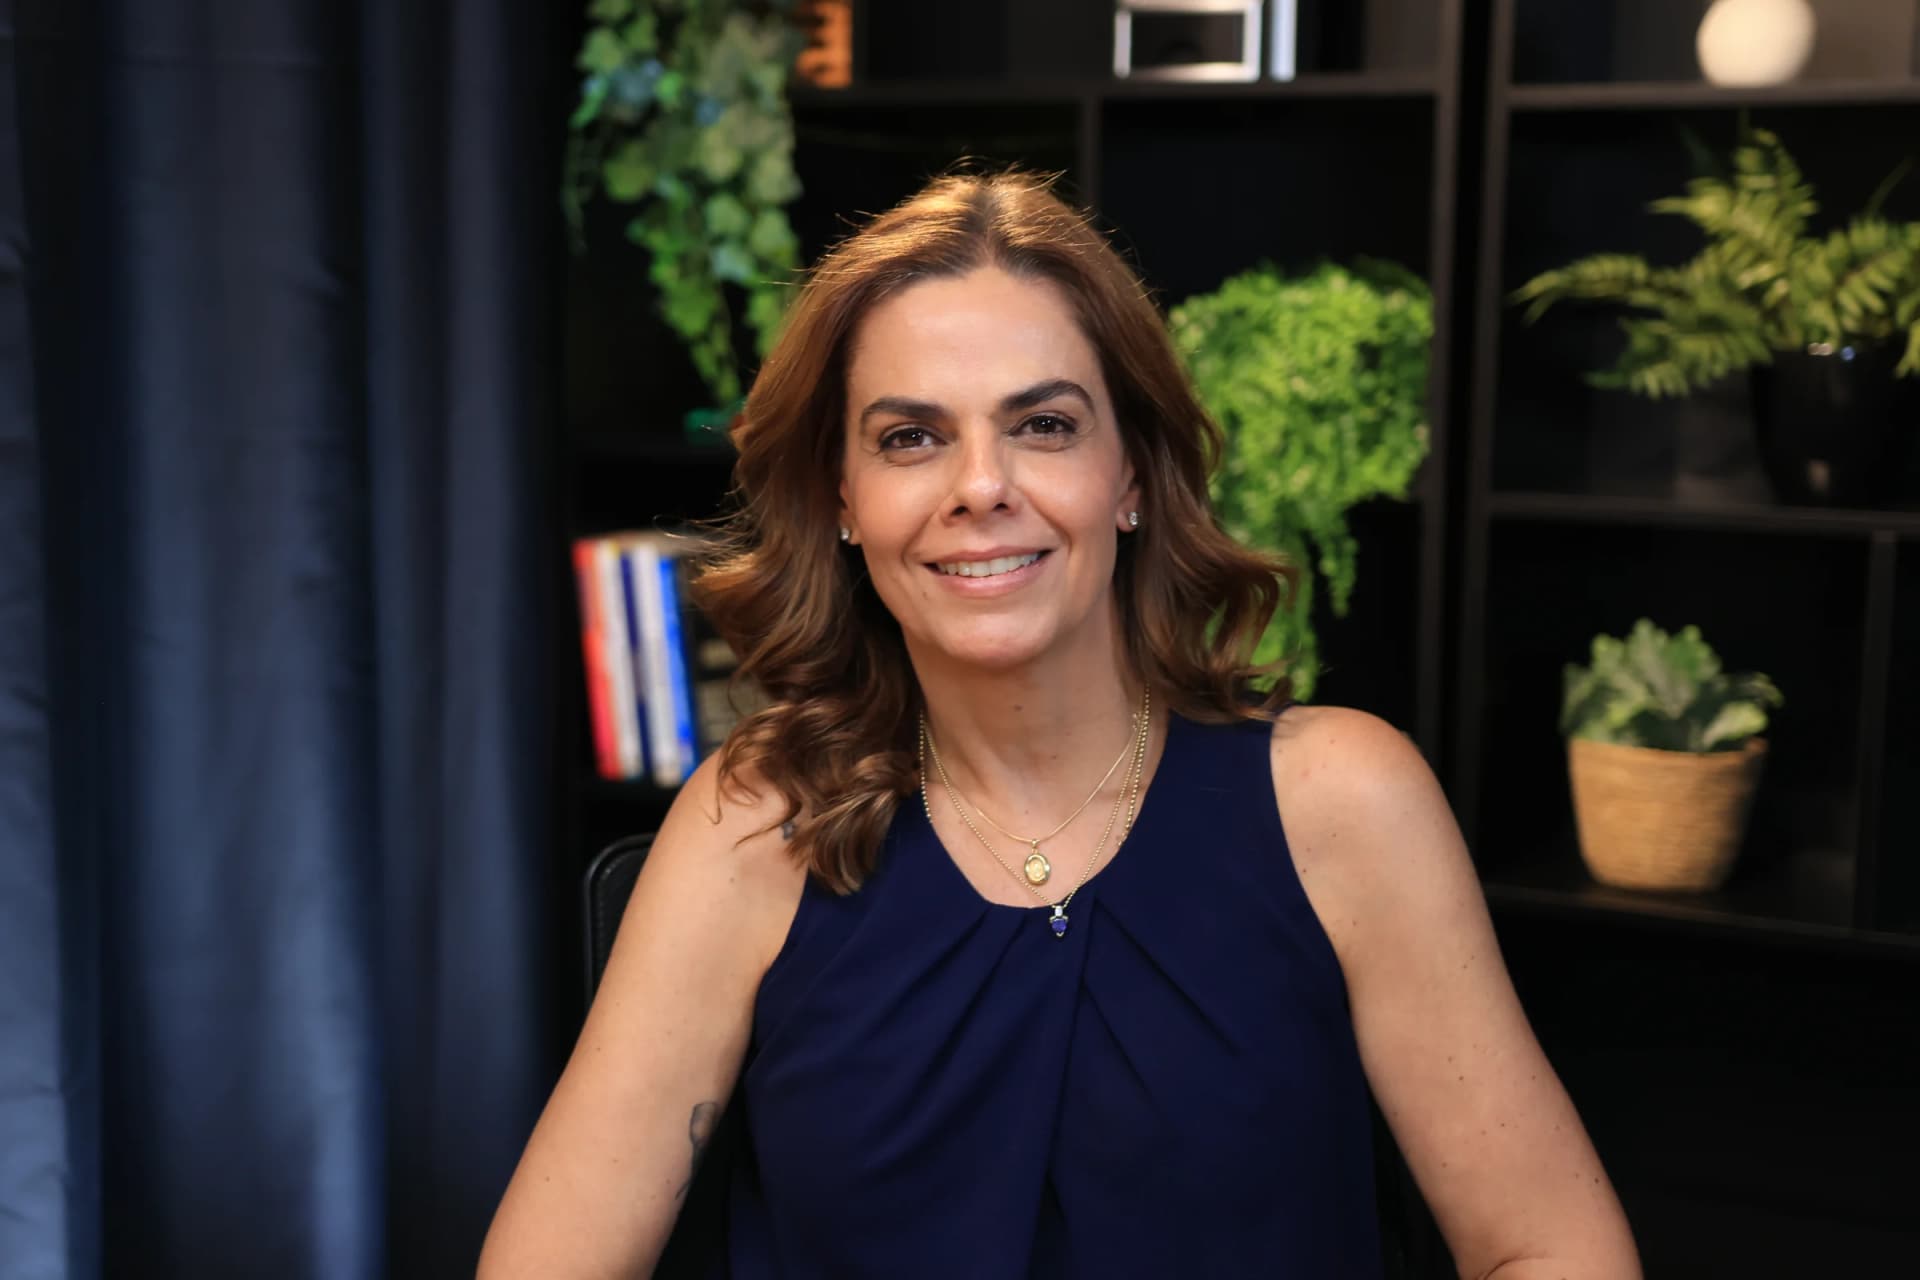
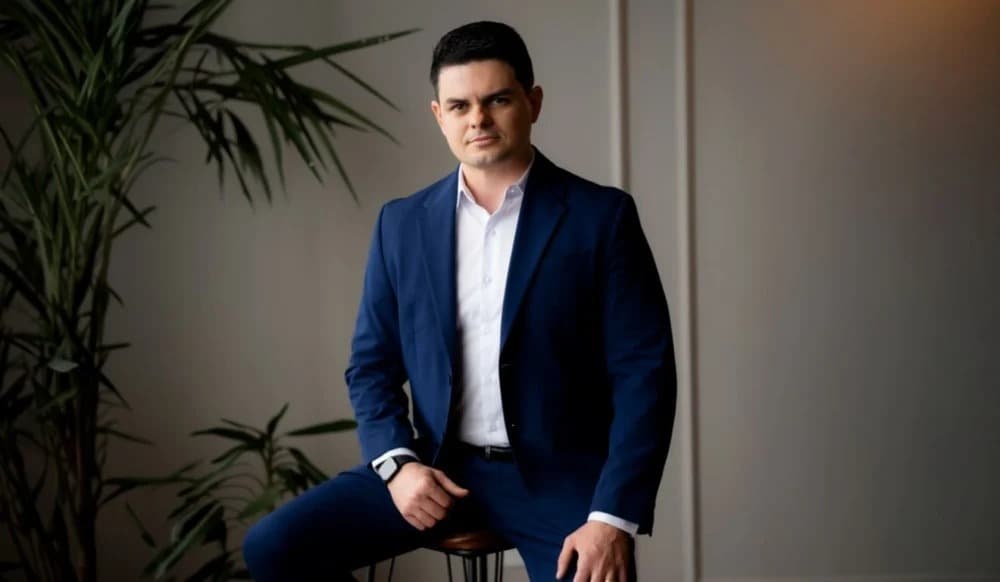
Anna Luiza Miranda, Diretora da Roadcard. Foto: Abner Garcia, Let’s Money
No posto de estrada, o caminhoneiro entregava um papel e ouvia a ordem de abastecer ali mesmo. Entre 40% e 50% do adiantamento do frete tinham que virar diesel no tanque escolhido pela transportadora, e o troco, quando havia, saía em dinheiro vivo. Era assim que o transporte rodoviário de cargas pagava quem dirigia, e foi contra esse arranjo que a Roadcard passou oito anos vendendo um cartão antes de a lei lhe dar razão.
O cartão já existia e não movimentava um centavo. “O cartão Pamcard é dos anos 80. […] Ele era um cartão de identificação, um código de identificação que cada caminhoneiro tinha”, disse Anna Luiza Miranda, diretora de inovação e marketing na Roadcard. Em entrevista ao Verticalizando Gigantes, série do Let’s Money Podcast que é um oferecimento do Bradesco, em sua vertical as a service, ela contou como aquele código virou uma operação de serviços financeiros embarcados que movimenta, pela conta dela, de R$ 16 bilhões a R$ 18 bilhões por ano.
A trajetória contada no episódio
Quando
Marco
Anos 80
O cartão Pamcard nasce como código de identificação do caminhoneiro, sem função financeira
Virada dos anos 2000
O cadastro de risco do grupo já reunia mais de um milhão de caminhoneiros, proprietários e veículos
2001
A lei do vale-pedágio obrigatório
2003
A empresa começa a vender o pagamento eletrônico de frete
2011
A carta-frete é formalmente declarada ilegal
2026
Só 30% do mercado usa um meio de pagamento legal, pela conta da convidada
Hoje
O sistema movimenta entre R$ 16 bilhões e R$ 18 bilhões por ano, com 37% de Ebitda
Marcos e números informados pela Roadcard no Verticalizando Gigantes.
O papel que pagava o frete no Brasil
A Roadcard nasceu dentro da Pamcary, corretora de seguros de carga que, na descrição dela, foi empurrada para a inovação pela própria sinistralidade. Depois da central de operações e do gerenciamento de risco, sobrou a variável que não dava para modelar. “O principal fator de risco é o caminhoneiro”, afirmou. Dali saiu a Telerisco, um cadastro positivo do motorista que, na virada dos anos 2000, já reunia mais de um milhão de caminhoneiros, proprietários e veículos.
Com o cadastro na mão, o grupo foi atrás do gargalo do motorista e chegou à carta-frete. “[…] a carta-frete é um papel sem valor legal, sem valor fiscal. […] é uma emissão de moeda paralela, venda casada, uma série de crimes que só para ela existir, ela já comete”, disse. “Que era o meio de pagamento oficial do transporte no Brasil.”
O mecanismo era caro. A transportadora entregava o papel e mandava trocar num posto determinado, onde o motorista abastecia de 40% a 50% do adiantamento, numa bomba a prazo, e o que sobrava saía em dinheiro. O posto acumulava os papéis e cobrava a transportadora a cada quinze dias; se ela quebrasse no meio, o posto ia junto. Pela conta da executiva, o caminhoneiro perdia pelo menos 15% do rendimento nessa ineficiência.
O prejuízo, na leitura dela, não parava no bolso do motorista. “[…] se esse sistema é informal, o caminhoneiro, a gente não consegue saber quanto que ele ganha, o banco não consegue saber quanto ele ganha, vai dar financiamento para ele trocar o caminhão?”, disse. Sem renda comprovável não havia crédito para renovar o veículo.
Publicidade
Oito anos vendendo o que a lei ainda não exigia
A venda do pagamento eletrônico de frete começou em 2003, e a carta-frete só foi formalmente declarada ilegal em 2011. Foram oito anos convencendo a transportadora a abrir mão de um prazo de quinze dias que ela acreditava estar ganhando. A lei do vale-pedágio obrigatório é anterior, de 2001, mas, segundo a executiva, o frete alavancou muito mais rápido que o pedágio.
Virar lei também não encerrou o assunto. “Pra vocês entenderem, a gente tá em 2026. Só 30% do mercado utiliza um sistema, um meio de pagamento legal […]. É muito pouco. Você chega num posto de abastecimento, você vê lá assim, troca-se, carta-frete. Está escrito até hoje”, afirmou.
O que voltou a mexer no tamanho do mercado foi o código identificador da operação de transporte, o CIOT, protocolado na ANTT. Agora quem tem frota própria também precisa emitir o documento, e a regulamentação mais recente abriu outra porta. “Então, cada contrato de transporte, tanto é que nessa última regulamentação, ele vai poder até ser um documento para virar um recebível”, disse. A norma prepara ainda a liquidação, em que a instituição de pagamento eletrônico de frete precisa comprovar que o frete foi mesmo pago. Segundo ela, a entrada de clientes acelerou com o aperto.
O cartão ao portador que destravou a venda
A primeira prospecção numa transportadora grande trouxe uma objeção que ela não previa. O cartão era embossado: levava dez dias para ser emitido e chegava ao endereço do motorista, e na logística quem carrega hoje pode não carregar amanhã. “[…] na hora que eu voltei pra casa, eu falei, gente, eu preciso de um cartão ao portador”, contou.
A saída foi mover a emissão para dentro do cliente. A transportadora comprava um lote de cartões, cadastrava o motorista pelo sistema e entregava o plástico no balcão, virando uma espécie de agência. “Então, a gente transformou um círculo vicioso num círculo virtuoso. Porque o caminhoneiro tem preservado o meio de pagamento. Então, se o meio de pagamento está na mão dele, pode escolher o posto que ele quer abastecer […] e fazendo isso, a gente devolve a rentabilidade para ele”, disse.
O produto já era, na descrição dela, outra categoria. “Eu costumo brincar que se eu estiver na balada, eu falo que é um internet bank para o mercado de logística e já mudo de assunto”, contou. Faltava definir quem pagaria a conta. “[…] a gente criou que era um percentual sobre o valor de frete que o transportador paga. Então, assim, todo o nosso modelo de negócio sempre foi baseado no contratante do transporte pagando, e não o caminhoneiro”, explicou.
Do lado regulatório não havia arranjo próprio. “A gente só podia existir com um banco parceiro”, afirmou. O cliente precisava ser correntista do Bradesco, um contrato tripartite autorizava o sistema Pamcard a comandar o débito na conta dele e o crédito no cartão do caminhoneiro, e a empresa não transitava dinheiro. Com o Pix, o cliente passou a depositar antes o recurso do mês e a operação virou, nas palavras dela, um ledger de compra antecipada de recursos.
A exigência que ela levou para a mesa dos parceiros era de tempo. Quando a empresa foi montar a conta digital do caminhoneiro, ouviu que a abertura levaria uma hora. “eu falei, querido, mais de 10 minutos eu não assino o contrato.”, contou. A logística, lembra ela, é 24 por 7. A resistência do motorista mais velho à conta digital ainda existe, e por isso o cartão segue forte num mercado em que boa parte das contas abertas nunca vira relacionamento ativo.
Trocar a asa do avião com ele no céu
O sistema que sustenta tudo isso é o mesmo do começo. “Eu vim com um sistema de 2003. […] Como é trocar a asa de um avião? Que movimenta 16, 18 bi por ano com ele no céu. Como você transforma um sistema monolítico num sistema micro serviço, com low-code?”, perguntou. A modernização compete com a régua do regulador. “Tem projetos meus que tiveram que ser congelados, porque essa última da ANTT aí, meu, demandou três meses full time da gente”, afirmou. A empresa acabou de separar inovação de produto para arbitrar essa disputa por receita, risco, custo operacional e fidelização.
A conta fecha, e foi ela quem trouxe o número. “[…] um ponto que vocês não perguntaram, mas eu tenho o maior orgulho, vou falar, é 37% de EBITDA”, disse. O método de leitura do cliente, conta, é de campo: ela viajou quatro dias na boleia de um caminhoneiro.
A fronteira agora é crédito. “Se você olhar dentro da Roadcard hoje, a gente explorou 30% do potencial de frete que tem nos meus clientes. 30. Só dos que tem. 70 é porque eles precisam de prazo”, afirmou. O caminho tem sido intermediar financiamento com o Bradesco, apoiado numa informação difícil de obter de fora. “Quem tem conta digital que sabe quando vai cair o dinheiro na conta digital? Quem? Eu sei. […] Então, eu conheço toda a entrada do dinheiro”, disse.
O balanço que ela faz da travessia não é técnico. “teve muito erro, teve muito estresse, teve muita incompreensão, chacota, tudo que você pode imaginar, mas nem por um minuto a gente deixou de acreditar”, afirmou.
O que observar
O caso mostra uma verticalização que nasce de um cadastro, não de uma licença: quem já tinha o histórico de risco de um público inteiro vendeu meio de pagamento antes de o regulador exigir. Para plataformas com base cativa em setores de baixa formalização, o ponto de atenção é a distância entre a norma e a prática, que aqui persiste anos depois de a lei mudar. Vale acompanhar também o que acontece quando o documento de uma operação vira recebível: a agência reguladora entra na cadeia de crédito, e quem opera o meio de pagamento herda a obrigação de comprovar a liquidação. E, num mercado em que quem contrata não é quem usa, a disputa tende a migrar da tarifa para o prazo.