Por Murilo Rabusky, Diretor de Negócios da Lina Open X
A experiência de pagamento passou por uma transformação importante nos últimos anos. O Pix reduziu o tempo necessário para concluir uma transação, enquanto o Open Finance criou uma infraestrutura para conectar diferentes instituições e permitir novas formas de iniciar pagamentos. Agora, a biometria começa a atuar sobre outro ponto dessa jornada: a necessidade de autenticar e autorizar uma operação.
Hoje, mesmo em uma compra com Pix, o consumidor ainda precisa realizar algumas etapas para concluir o pagamento. Em uma compra online, isso pode significar escanear um QR Code ou copiar um código, abrir o aplicativo do banco e confirmar a transação. A biometria pode reduzir esse caminho ao levar a autenticação para dentro do próprio ambiente de compra.
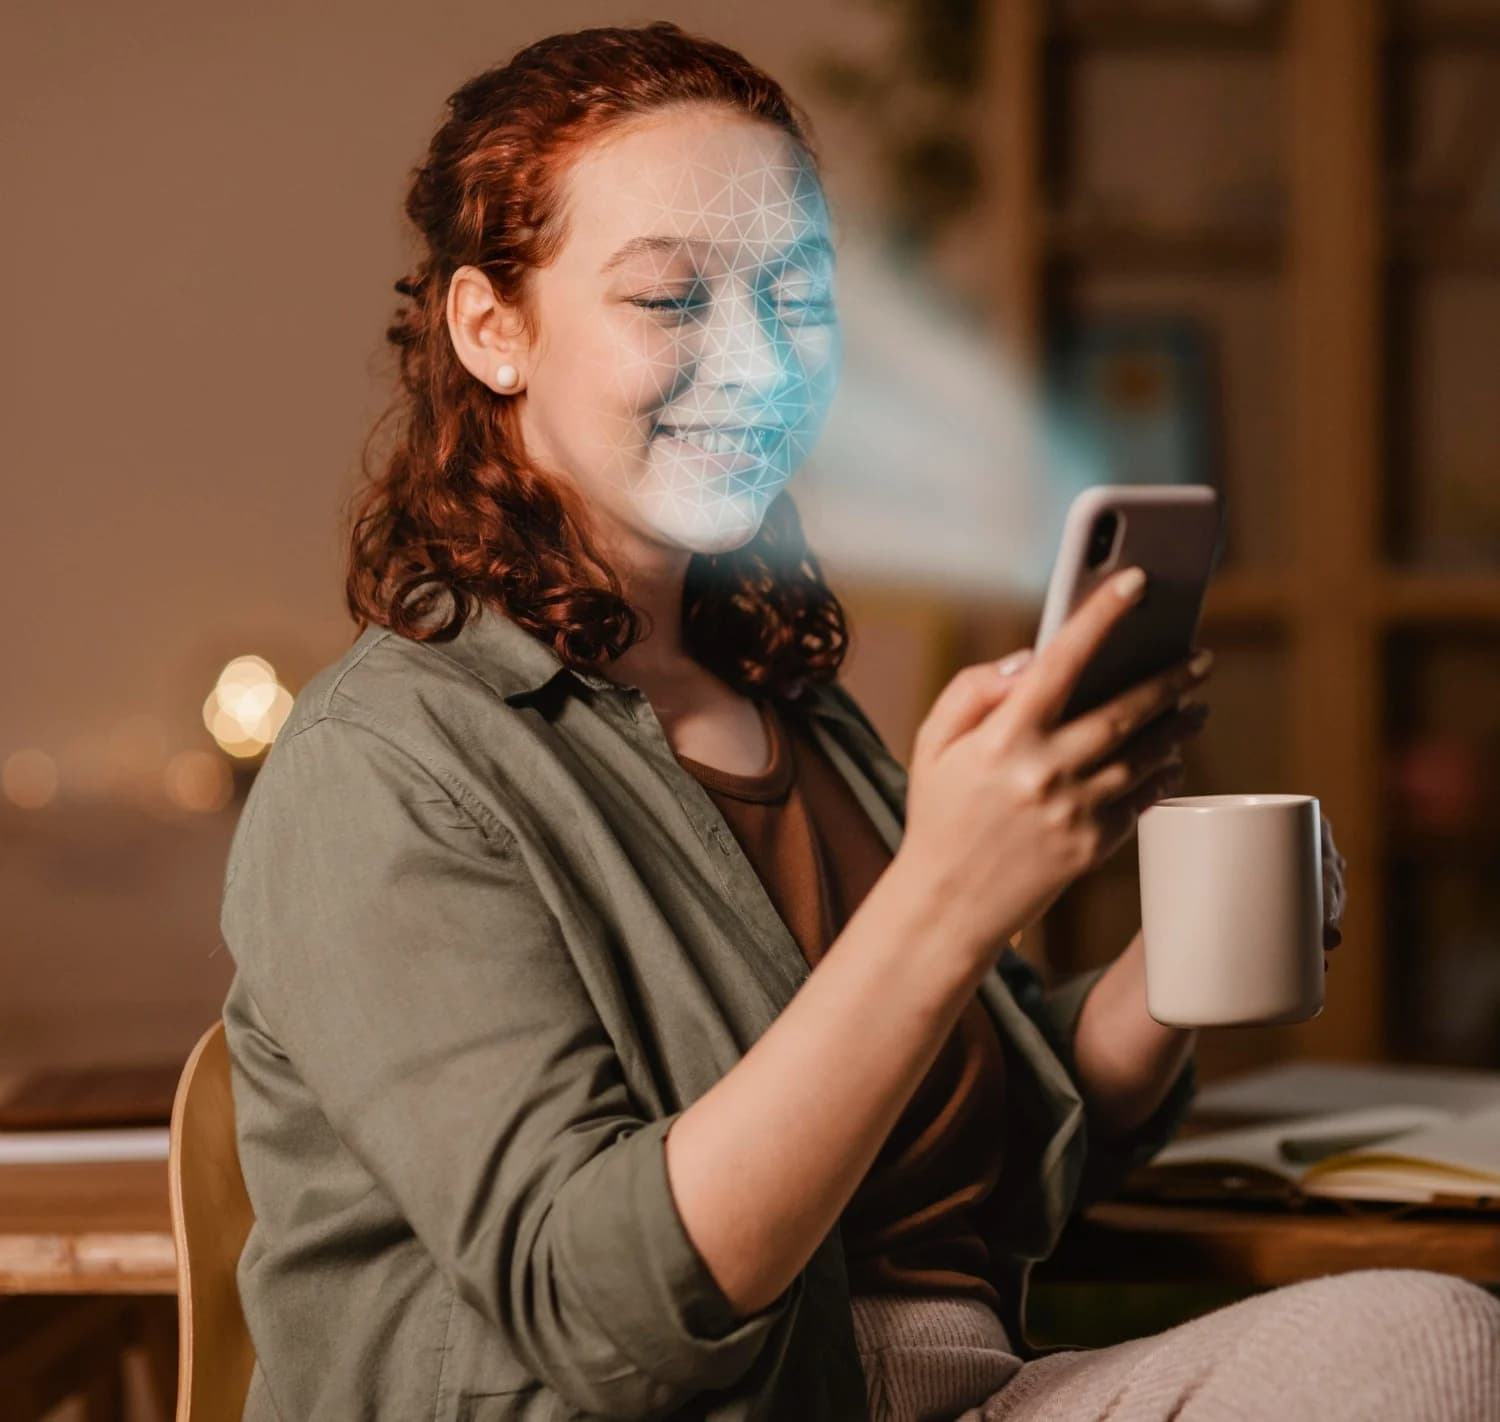
Essa mudança parece simples, mas representa uma evolução importante na forma como o pagamento é realizado. Em vez de interromper a jornada para acessar outra aplicação, o consumidor pode confirmar a operação por reconhecimento facial, impressão digital ou PIN, depois de realizar a validação inicial junto à sua instituição financeira.
Menos etapas não significa menos segurança
Simplificar o pagamento não significa reduzir os mecanismos de segurança. A mudança está em incorporá-los à própria jornada de compra, sem exigir que o consumidor interrompa a operação para acessar outros ambientes.
É nesse ponto que a biometria ganha espaço. Ao permitir a autenticação por reconhecimento facial, impressão digital ou PIN, a tecnologia reduz a necessidade de alternar entre o ambiente de compra e o aplicativo da instituição financeira.
Essa lógica já aparece em iniciativas recentes do mercado. O Pix por Biometria via Open Finance, lançado recentemente pela Getnet e pela Mastercard, em parceria com a Lina Open X, permite que consumidores previamente habilitados confirmem pagamentos por reconhecimento facial, impressão digital ou PIN, sem precisar acessar o aplicativo do banco a cada transação.
O movimento mostra como a evolução dos pagamentos não depende apenas da criação de novos meios de pagamento. Parte importante da inovação está em reduzir as etapas necessárias para utilizar aqueles que já existem.
Publicidade
O papel do Open Finance
Para que essa experiência funcione, a compra precisa conseguir se comunicar com a instituição financeira onde o consumidor mantém sua conta. É aí que entra o Open Finance.
O modelo permite que diferentes instituições troquem informações e deem andamento a operações com a autorização do cliente. Em uma iniciação de pagamento, por exemplo, essa conexão permite que a transação seja autorizada e concluída sem que o consumidor precise sair da jornada de compra para abrir o aplicativo do banco e fazer o pagamento por conta própria.
Na prática, o pagamento deixa de ser necessariamente uma etapa à parte. O consumidor continua escolhendo a conta de onde o dinheiro será retirado e autorizando a operação, mas não precisa necessariamente passar pelo aplicativo do banco para concluí-la.
Com isso, o pagamento pode acontecer dentro da própria experiência em que a compra começou, sem exigir que o consumidor alterne entre diferentes ambientes para finalizar a transação.
A biometria ajuda a confirmar quem está realizando uma determinada operação, enquanto a inteligência artificial interpreta o contexto e entende o que o usuário pretende fazer. Essa combinação abre espaço para experiências em que o consumidor não precisa percorrer diferentes telas para encontrar uma função específica: pode simplesmente informar o que quer fazer, e a tecnologia conduz a operação, recorrendo à biometria quando for necessário confirmar sua identidade.
Na prática, o pagamento passa a ser apenas uma das etapas de um processo que começa na intenção do consumidor e segue até a conclusão da transação.
O pagamento como parte da experiência
Essa evolução também pode alterar a forma como empresas de comércio eletrônico estruturam a experiência de seus clientes. Se a conclusão da transação exige menos interrupções, o momento de pagar deixa de ser necessariamente separado da escolha do produto e da finalização do pedido.
Isso ganha peso principalmente no ambiente digital, em que cada ação adicional pode levar o consumidor a abandonar a operação. Simplificar esse caminho não garante, por si só, mais conversões, mas pode retirar obstáculos que hoje fazem parte desse processo.
Para as empresas, o ponto passa a ser conciliar essa simplicidade com o controle sobre a operação. Mesmo com menos passos, o consumidor precisa saber o que está sendo feito, qual conta será usada e em quais condições o valor será movimentado.
Quanto mais essa última etapa se integra ao restante da experiência, mais importante é manter claras as informações de segurança para quem está do outro lado da operação.
O que vem a seguir?
Pix, Open Finance, biometria e inteligência artificial cumprem funções diferentes, mas apontam para uma mesma direção: tornar as transações mais simples e integradas ao ambiente em que acontecem. O Pix acelerou a movimentação de dinheiro, o Open Finance aproximou diferentes instituições, a biometria facilitou a confirmação da identidade e a IA começa a permitir que o usuário diga o que pretende fazer, em vez de procurar essa função em diferentes telas.
Para o consumidor, isso pode significar menos ações para concluir uma operação, sem perder a possibilidade de saber o que está acontecendo e de manter o controle sobre a decisão.
Para as empresas, a consequência prática é que o checkout deixa de ser o único ponto de atenção. Será preciso revisar também o que acontece antes dele: como o cliente escolhe, inicia e confirma uma transação, quais informações recebe ao longo do caminho e onde ainda encontra obstáculos desnecessários.