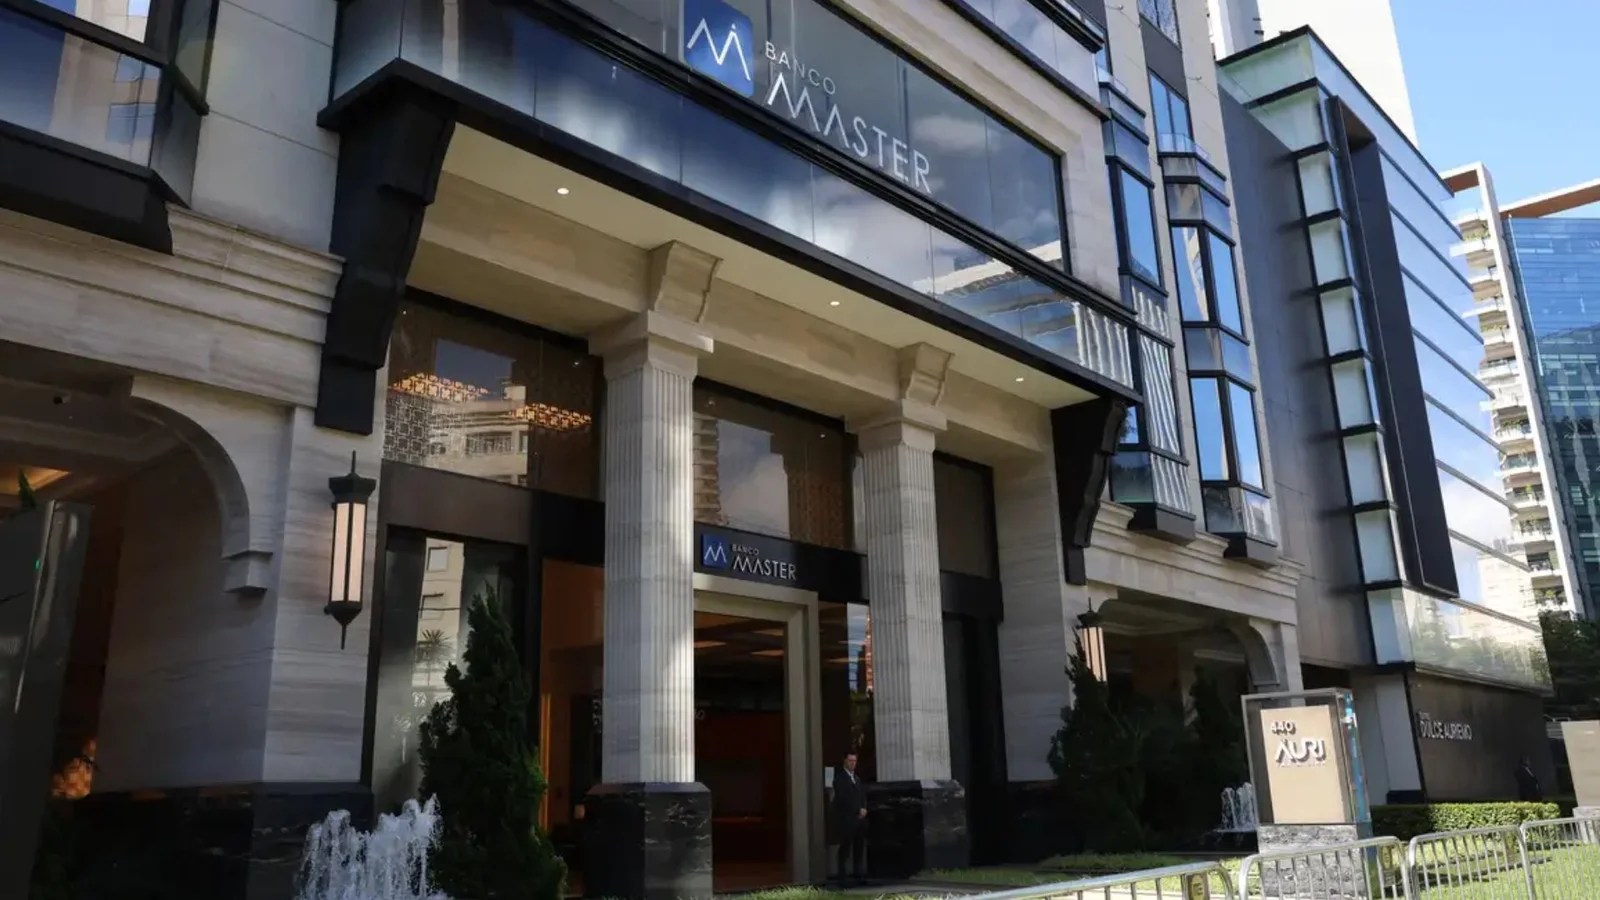
O Banco Central chegou a preparar um termo de comparecimento contra o Banco Master em maio de 2024, quando identificou deficiência de capital de R$ 885 milhões, mas recuou depois que Daniel Vorcaro apresentou propostas. O ciclo se repetiu em novembro. Nesse intervalo, as captações garantidas pelo FGC dobraram para R$ 60 bilhões.
Supervisão do BC sobre o Master: marcos de 2021 a 2025
| Período |
O que o BC identificou |
Resposta |
| 2021-2022 |
Fragilidades de governança; irregularidades em crédito e precatórios |
Ciclo de supervisão; ofícios exigindo correções |
| 2023 |
Captações pelo FGC multiplicadas por 10 desde 2019, chegando a R$ 30 bi |
Novas regras de capital para precatórios; resolução CMN 5.114 limita FGC |
| Mar/2024 |
Risco de desequilíbrio de caixa; vencimentos concentrados nos 12 meses seguintes |
Ofício ao Master; sem escalada |
| Mai/2024 |
Deficiência de capital de R$ 885 mi (PL de R$ 2 bi); informações falsas sobre risco de crédito |
Ofício 10.400/2024; termo de comparecimento preparado, não assinado |
| Nov/2024 |
Captações FGC dobraram para R$ 60 bi; plano de R$ 15 bi em captações fracassado |
Carta-compromisso de Vorcaro aceita; termo novamente adiado |
| Abr/2025 |
Fraudes confirmadas pelo Departamento de Monitoramento (Desig) |
Primeiro termo de comparecimento assinado |
| Nov/2025 |
Insolvência e fraudes mapeadas; escalada de liquidações em cadeia |
Liquidação extrajudicial decretada |
Fonte: Valor Econômico
Como 25 alertas do BC não frearam o Banco Master
O Departamento de Supervisão (Desup) enviou pelo menos 25 ofícios ao Master entre 2021 e 2024, exigindo correções em insuficiência de capital, irregularidades na classificação de risco de crédito e informações inconsistentes sobre investimentos em precatórios. A fiscalização já registrava alertas desde 2020, quando o Comitê de Avaliação de Riscos atribuiu ao banco um “rating” baixo por “fragilidades relevantes na estrutura de governança e na gestão de riscos”.
Em 2023, o BC adotou as primeiras medidas mais concretas: aprovou novas exigências de capital para operações com precatórios e, em dezembro, impôs via resolução CMN 5.114 limites quantitativos às captações garantidas pelo FGC. Quem ultrapassasse teria que esterilizar os recursos com títulos públicos. Desde que Vorcaro recebeu autorização para adquirir o Banco Máxima em 2019, ele havia multiplicado por dez as captações, chegando a R$ 30 bilhões. A medida não funcionou: em 2024 o volume dobrou para R$ 60 bilhões, gerando um passivo que extravasaria para o BRB, com provisão bilionária exigida pelo BC ao banco regional.
O instrumento que o BC preparou e não usou contra o Master
Em maio de 2024, os fiscais identificaram que o Master apresentava informações falsas sobre risco de crédito e utilizava o Fundo Bravo, administrado pela Reag, com ativos que não representavam liquidez real. O ofício 10.400/2024 foi enviado exigindo solução, e um termo de comparecimento chegou a ser preparado pela equipe do Desup. O instrumento é o de maior poder de coerção disponível: coloca o controlador diante da possibilidade implícita de liquidação e transfere a interlocução do nível técnico para quem realmente comanda. “É o medo de o remédio matar o paciente”, disse ao Valor um ex-diretor do BC. “O BC costuma preferir uma solução negociada.”
O termo foi adiado porque Vorcaro apresentou espontaneamente um conjunto de propostas, incluindo promessa de aumento de capital e instalação de comitê de auditoria. O ciclo se repetiu em novembro: com o plano de captar R$ 15 bilhões junto a investidores institucionais já fracassado, o BC novamente se encaminhava para assinar o documento. Vorcaro antecipou-se com uma carta-compromisso assinada em 7 de novembro. O primeiro termo de comparecimento só veio em abril de 2025, num caso que já afetava a reputação do setor financeiro.
As fraudes só foram confirmadas em 2025, quando o Departamento de Monitoramento (Desig) rastreou fluxos de caixa entre empresas e fundos em vez de avaliar ativo por ativo, revelando o desvio de recursos. A cada descoberta anterior, Vorcaro reconhecia o problema, comprometia-se a corrigi-lo e substituía os ativos por estruturas ainda mais complexas. Em nota, o BC afirmou que sua atuação “na supervisão prudencial do Conglomerado Master foi proporcional ao risco, progressiva e baseada em critérios técnicos”.
O que observar
A questão central que emerge do caso não é só se a supervisão falhou, mas se os instrumentos de coerção preventiva do sistema financeiro têm discricionariedade excessiva. O termo de comparecimento e os mecanismos de supervisão preventiva existem, mas dependem de julgamento caso a caso, o que expõe fiscais a riscos jurídicos e cria incentivo estrutural para soluções negociadas. Vale acompanhar se o episódio gera pressão por critérios mais automáticos para acionamento desses instrumentos, com gatilhos objetivos que reduzam a janela de negociação com o controlador.
O caso também coloca em foco a resistência dos sistemas de supervisão a operações não padronizadas. Instituições que operam com fundos de participações e direitos creditórios de alta complexidade exigem metodologias que as bases de dados convencionais do supervisor não alcançam. O ajuste adotado em 2025, com rastreamento de fluxos de caixa em vez de análise ativo a ativo, pode sinalizar uma nova abordagem, mas a pergunta é se ela será institucionalizada antes do próximo caso de crescimento acelerado com estrutura opaca.
Fontes: Valor Econômico • Let’s Money • Let’s Money • Let’s Money