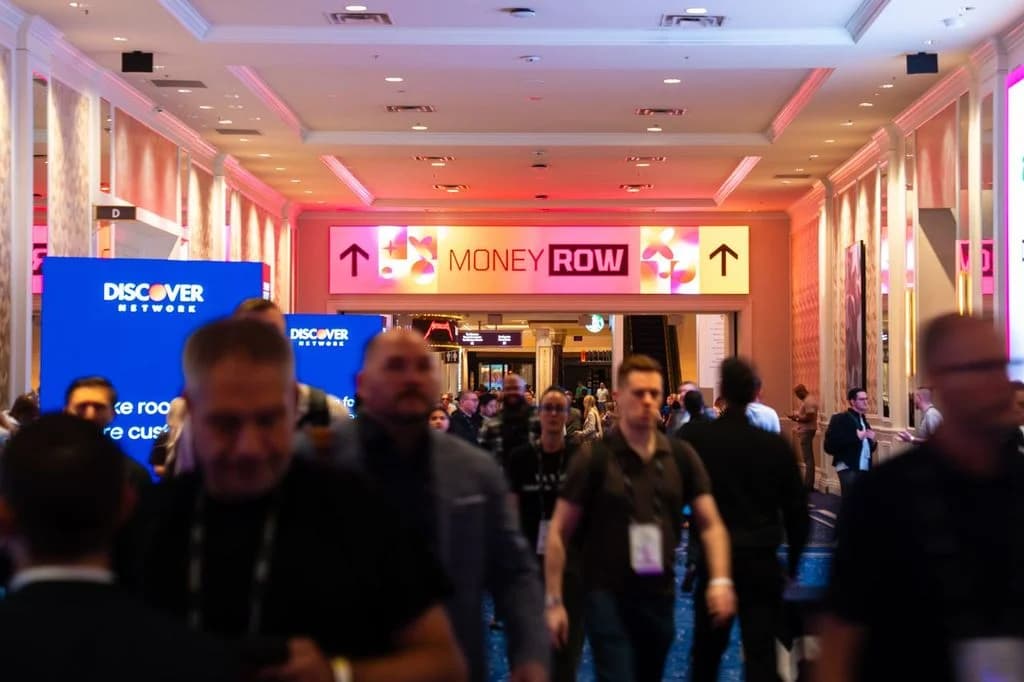
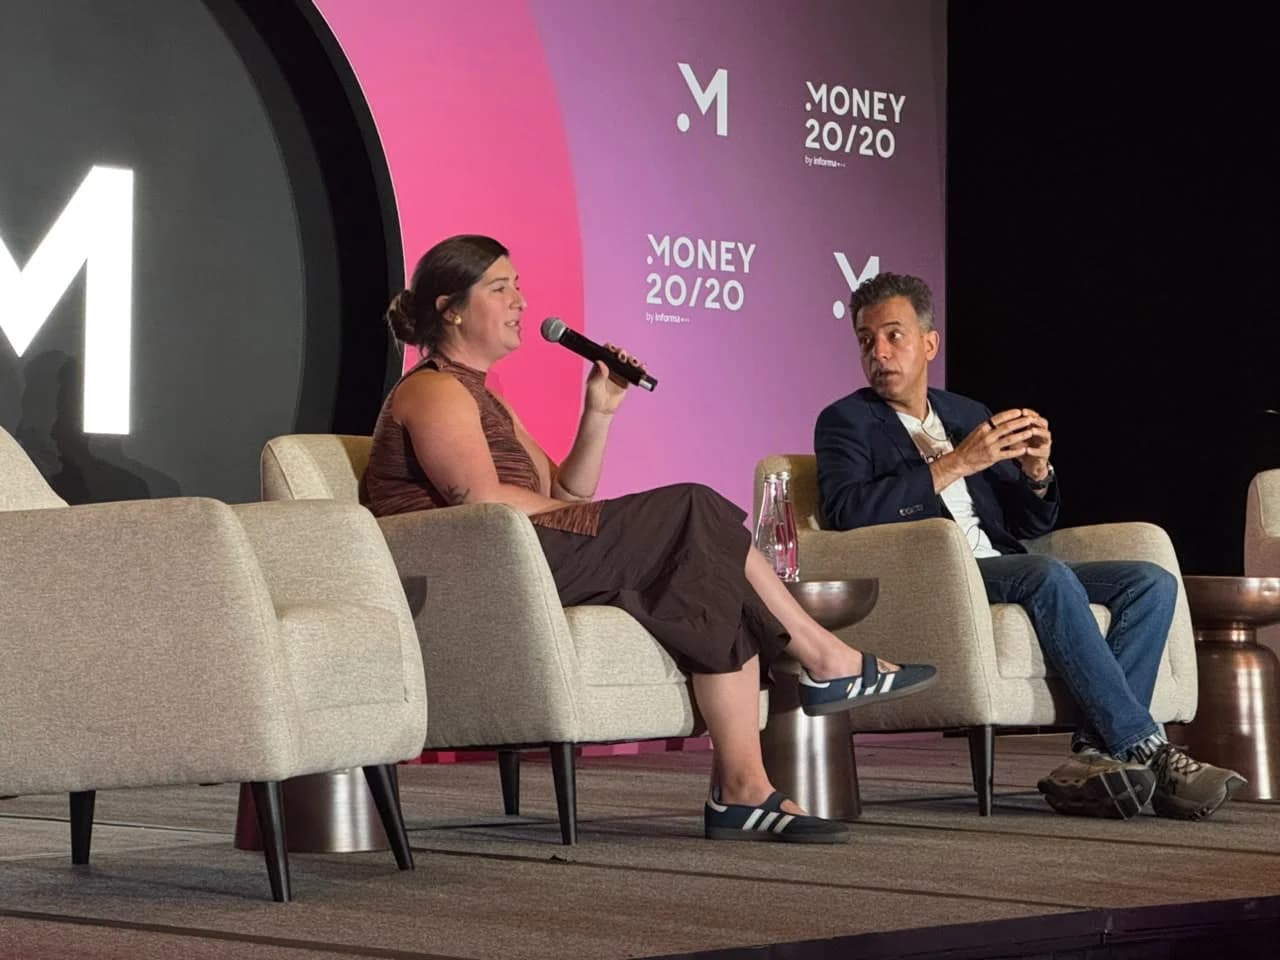
A Omnisient, fundada na África do Sul, conquistou o Grand Prix na categoria Banking do Money Awards 2026, realizado durante o Money20/20 USA, por utilizar dados de compras em supermercados para ajudar bancos a avaliar pessoas sem histórico de crédito suficiente. Desenvolvida com dois grandes bancos e uma importante rede nacional de supermercados, a iniciativa identificou que 40% dos consumidores avaliados passaram a se qualificar para crédito que anteriormente lhes seria negado.
O Grand Prix é a principal distinção da categoria Banking, e a Omnisient concorreu inscrita na área de Financial Inclusion. Na mesma premiação, a brasileira Trace venceu o prêmio de startups do Money20/20. O reconhecimento se soma à seleção da Omnisient como finalista da Fintech Arena no Febraban Tech 2026, no Brasil, e ao prêmio Best Technology Provider, recebido no UK Credit Awards 2026, no Reino Unido.
38% dos invisíveis avaliados pela primeira vez
Na África do Sul, onde a iniciativa foi implementada inicialmente, o histórico de compras em supermercados permitiu avaliar pela primeira vez 38% da população considerada invisível ao crédito. Entre os consumidores que passaram a ser avaliados, 40% se qualificaram para crédito que anteriormente lhes seria negado.
Em outra implementação operacional, uma instituição financeira parceira aprovou aproximadamente 20% dos candidatos anteriormente invisíveis ao crédito que foram avaliados pela solução ao longo de 12 meses.
Omnisient · crédito com dados de supermercado
Histórico de compras revelou capacidade de crédito fora do cadastro
Resultados das implementações descritas pela empresa, cada número com o seu universo
Percentuais de universos diferentes, não somáveis. Fonte: Omnisient (19/10/2026). Arte: Let’s Money.
Publicidade
Quem os modelos convencionais deixam de fora
Consumidores invisíveis ao crédito não possuem histórico ou informações suficientes para obter uma pontuação convencional. Muitos pagam suas contas e administram com cuidado o orçamento doméstico, mas os bancos não conseguem enxergar esses comportamentos nos dados financeiros disponíveis. Outros, incluindo trabalhadores com renda variável, são avaliados com base em dados desatualizados ou incompletos.
Os modelos convencionais dependem fortemente do histórico de pagamentos de financiamentos imobiliários, de veículos e de cartões de crédito. Com isso, pessoas que nunca tiveram acesso a essas modalidades podem ser deixadas de fora, mesmo quando administram seu dinheiro de forma responsável.
“Um cadastro de crédito captura apenas uma parte da vida financeira de uma pessoa. Quase todo mundo faz compras de supermercado semanalmente, ao longo de anos. Quando esses padrões são analisados cuidadosamente, é possível identificar pessoas com capacidade de crédito que simplesmente permaneciam invisíveis para o sistema”, afirma Jon Jacobson, CEO e cofundador da Omnisient.
Da África do Sul ao Brasil, com a TransUnion como sócia
Fundada na África do Sul e com sede no Reino Unido, a Omnisient está levando essa abordagem a novos mercados, incluindo o Brasil, os Estados Unidos, o Reino Unido e o Oriente Médio. A empresa usa dados de compras no varejo para ajudar instituições financeiras a identificar consumidores com potencial de crédito que seus modelos tradicionais não conseguem enxergar. Para a Omnisient, no Brasil a abordagem abre possibilidades para que as instituições financeiras ampliem sua capacidade de avaliação por meio de informações complementares, sem comprometer a privacidade dos consumidores.
A Omnisient tem a TransUnion como investidora minoritária e parceira estratégica, além da certificação ISO/IEC 27001:2022. Foi reconhecida como Technology Pioneer pelo Fórum Econômico Mundial, integrou a lista World’s Top Fintech Companies da CNBC e recebeu um prêmio Finovate por sua contribuição à inclusão financeira.
O que observar
O modelo interessa a bancos e financeiras que querem avaliar clientes sem histórico de crédito ou com renda variável, e a redes de supermercados, parceiras na iniciativa premiada. Vale acompanhar quais instituições adotam a abordagem no Brasil, se os percentuais de qualificação vistos na África do Sul se repetem em outros mercados e como o uso de dados de compras convive com as regras de privacidade de cada país.