Como a Omie transformou o ERP em vertical financeira
GM Financial Services da Omie conta como o sistema de gestão virou canal de conta e crédito para pequenas e médias empresas, com o risco trazido para dentro.
Numa segunda-feira qualquer, o dono de uma pequena empresa olha o caixa e vê R$ 50 mil. Vai receber mais R$ 100 mil na semana e tem R$ 200 mil em obrigações. A pergunta que ele faz não é onde captar: é quem vai deixar de pagar. A cena é de Rafael Sobral, GM Financial Services da Omie, e ajuda a explicar como um sistema de gestão empresarial (ERP) foi parar dentro de um mercado de serviços financeiros embarcados que mira US$ 18 bilhões no Brasil até 2030.
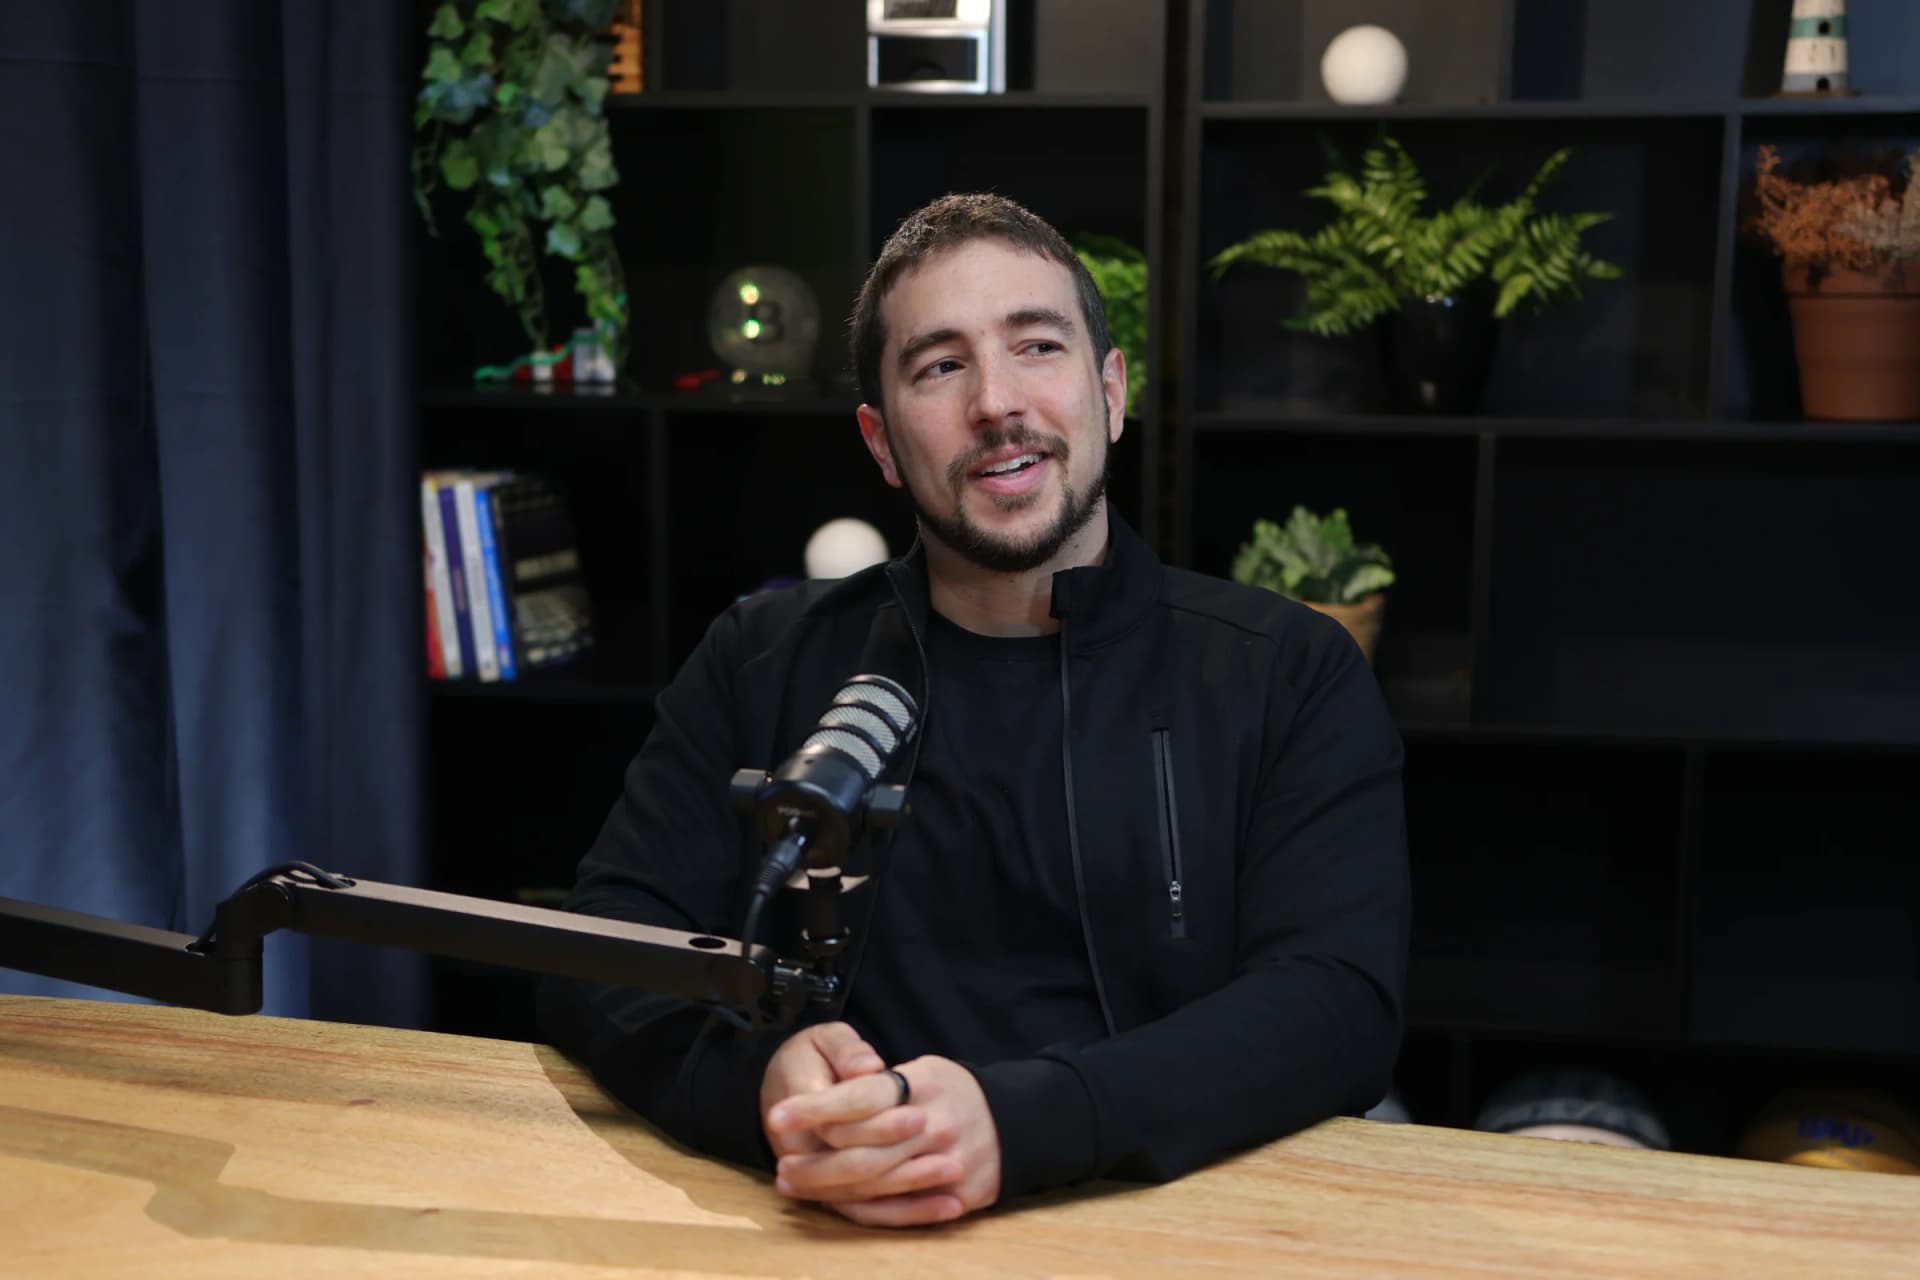
Em entrevista ao Verticalizando Gigantes, série do Let’s Money Podcast que é um oferecimento do Bradesco, em sua vertical as a service, Sobral contou como a Omie montou essa vertical. Ele lidera a área há pouco mais de dois anos e conversou com o host Gabriel Pereira e com a co-host do episódio, Ticiana Amorim, CEO da Aarin. A história começa longe do crédito. Começa no arquivo que o empreendedor subia e baixava para fechar o caixa.
A trajetória contada no episódio
Quando
Marco
2013
A Omie é fundada, um ano antes do marco regulatório que criaria as licenças de infraestrutura financeira
2014
O Banco Central cria os modelos de licença que hoje sustentam quase todos os provedores de infraestrutura
Últimos dois anos
Serviços financeiros ganham peso na estratégia: time interno de crédito e time de políticas de crédito
No ano da gravação
A operação de crédito é verticalizada, com o risco num fundo com subordinação e a licença num parceiro de bancarização
No mês anterior à gravação
Primeiro fundo de direitos creditórios, de R$ 75 milhões, para capital de giro com desconto de recebíveis
Hoje
Três frentes: conta integrada ao sistema de gestão, crédito e serviços, com cartão corporativo rodando em parceiro
Próximos cinco anos
Ambição de que serviços financeiros respondam por cerca de um terço do faturamento
Marcos e números ditos no episódio do Verticalizando Gigantes.
O empreendedor que passava o dia no alt + tab
O diagnóstico começa numa rotina que ninguém defende. A venda era registrada no sistema, virava um arquivo CNAB, subia no banco, esperava o pagamento, voltava como arquivo de retorno e só então baixava as contas a receber. Depois vinha o extrato, outro download, outra importação, para conciliar o caixa. Com a conta integrada, descreveu Sobral, o ciclo roda sozinho.
O ganho que ele apresenta não é tarifa, é controle. “E ele passa a ter um nível de controle, que é andar com o caixa dele, por exemplo, conciliado e fechado em real time, que mesmo empresa grande não tem. Uma empresa grande, às vezes, demora 20 dias para fechar a contabilidade”, afirmou.
Foi por isso que a conta veio antes de tudo. É o produto que encaixa no coração do sistema de gestão, contas a pagar e contas a receber, e potencializa o que o cliente já usava. Ela roda sobre um parceiro de infraestrutura e chega com banco, agência e número.
Publicidade
A licença que não existia quando a Omie nasceu
A empresa foi fundada em 2013, um ano antes da virada regulatória. Em 2014, disse ele, o Banco Central criou os modelos de licença que hoje sustentam praticamente todos os provedores de infraestrutura financeira. Quando a Omie nasceu, supôs ele, tomar a licença emprestada de alguém não era a decisão óbvia que veio depois.
Por isso o relógio da estratégia financeira é o do mercado, não o da empresa. “Foi quando o mercado começou a amadurecer e começaram de fato a ter players maduros de infraestrutura, de Banking as a Service”, disse.
O mapa do cliente explica a aposta. O Brasil tem cerca de 100 mil escritórios contábeis atendendo 22 milhões de CNPJs, e o contador é o principal canal de distribuição da companhia. A faixa das pequenas e médias empresas, onde está o cliente-alvo, reúne cerca de 7 milhões de CNPJs. O varejo, disse ele, já passou por sua transformação digital. Serviço, indústria e agro, não.
Crédito começou na esteira de um parceiro
A vertical de crédito não nasceu com risco próprio. “Crédito a gente também começou assim, a gente começou ligeiramente diferente, a gente começou ofertando crédito numa esteira de terceiro. Então, aí era uma parceria onde o cliente na hora que contratava o crédito, sabia que estava contratando um crédito de um banco parceiro”, contou.
A escolha era deliberada. Risco e decisão ficavam do lado do parceiro, e era um jeito de “aprender sem trazer risco desproporcional para dentro de casa, mas aprender com quem sabe”, nas palavras dele.
Nos últimos dois anos a companhia montou time interno de crédito e time de políticas de crédito, e então verticalizou a operação. A palavra, porém, tem limite. “Quando eu digo verticalizar, não é verticalizar a parte regulatória, por exemplo”, explicou. “Então o que a gente fez basicamente é que a gente trouxe para dentro o risco.”
O risco passou a morar num fundo com subordinação, enquanto um parceiro de bancarização segue oferecendo a licença para bancarizar o título de crédito. A companhia levantou R$ 75 milhões no primeiro fundo de investimento em direitos creditórios (FIDC), voltado a capital de giro de duração curta, num mercado de fundos de direitos creditórios que chegou a R$ 754 bilhões.
O motivo tem duas partes, e nenhuma delas é tarifa. “[…] a gente fez esse passo de trazer o risco por duas razões, porque a gente queria ter controle total sobre a experiência, sobre a política e a segunda razão é porque depois de testar, a gente viu que a gente sabia fazer isso e que era possível ganhar dinheiro com isso”, disse.
O que fica dentro e o que fica com parceiro
A fronteira entre o próprio e o alugado não é ideológica. A conta nasceu sobre um parceiro de Banking as a Service e deve seguir assim por um bom tempo, segundo ele. O cartão corporativo também roda com parceiro, posicionado menos como veículo de crédito e mais como ferramenta de orçamento. Para dentro vieram a política de crédito, o motor de risco e a experiência do cliente.
É na escolha do fornecedor de infraestrutura que ele vê o erro mais caro. O setor saiu de dezenas para talvez centenas de provedores, e numa sondagem todos respondem que atendem. “Eu acho que precisa de um trabalho, e aí que eu vejo as pessoas errarem no mercado, é que é não fazer o trabalho de ir na segunda e na terceira derivada. E eu vi muitos casos de arrependimento”, afirmou.
O método tem três camadas: robustez regulatória do fornecedor, tradução dos casos de uso da operação em requisitos de API e conversa com clientes daquele parceiro sem ele na sala. “Você precisa ter confiança que esse player não vai quebrar, não vai ter problema de capital, não vai ter problema de solvência, enfim, esse cara vai estar aqui pelos próximos 5 anos enquanto você quer que ele te atenda”, disse.
Do outro lado do balcão, a leitura bate. “A simbiose do Banking as a Service, ela é tão grande que você só prospera se o seu parceiro prosperar”, disse Ticiana Amorim, CEO da Aarin.
O crédito é a parte que ele não vê virando commodity
A tese de crédito se apoia em três vantagens que ele credita à posição de sistema de gestão. A primeira é um viés de seleção positivo: quem escolhe usar um ERP tende a ser o pequeno empresário mais organizado. A segunda é o dado, porque o sistema enxerga o contas a receber inteiro e o histórico entre sacado e cedente. A terceira é o ecossistema.
A terceira é a menos evidente. Quando falta caixa, o empresário escolhe quem deixa de pagar. “Quando você é o sistema operacional da empresa, quando você é o ERP, você ganha alguns níveis de senioridade nessa fila”, disse. “Porque eu sou mais importante para ele, porque eu sou um fornecedor crítico da operação dele, a nossa relação é uma relação simbiótica, uma relação positiva.”
A demanda é medida por dentro. A Omie processa quase R$ 40 bilhões em documentos fiscais por mês, segundo ele, e sonda a própria base: entre as principais respostas sobre o que impede a empresa de crescer, duas são ligadas a crédito. O crédito a essas empresas bancado por programas do governo só recentemente ganhou linha própria nas estatísticas de crédito do Banco Central. “Muitos deles não têm acesso a um cartão corporativo, muitos deles não têm acesso a crédito”, afirmou.
Para o futuro, ele projeta que os serviços financeiros possam responder por cerca de um terço do faturamento da companhia ao longo dos próximos cinco anos. O caminho passa por completar a oferta, e ele reconhece o que ainda falta. “Então, hoje eu não estou brigando para esse empreendedor largar o banco dele tradicional e ficar 100% aqui, porque eu ainda não entrego tudo o que ele precisa”, disse.
Sobre onde está o valor que não se dissolve com o tempo, ele não titubeia. “Na minha visão, nunca vai ser comoditizado crédito, porque você tem uma assunção clara de risco.”
O que observar
O caso desenha uma verticalização em que a licença fica de fora e o risco entra. Para quem opera software de gestão com base cativa, o ponto de atenção é onde a fronteira foi cravada: conta e cartão seguem em parceiro, enquanto política de crédito, motor de risco e experiência do cliente foram trazidos para dentro. Vale acompanhar como um fundo com subordinação atravessa um ciclo de crédito ruim, e em quanto tempo a receita financeira chega à proporção projetada. Num mercado de infraestrutura sob régua regulatória mais dura, a escolha de fornecedor tende a pesar tanto quanto a de produto.