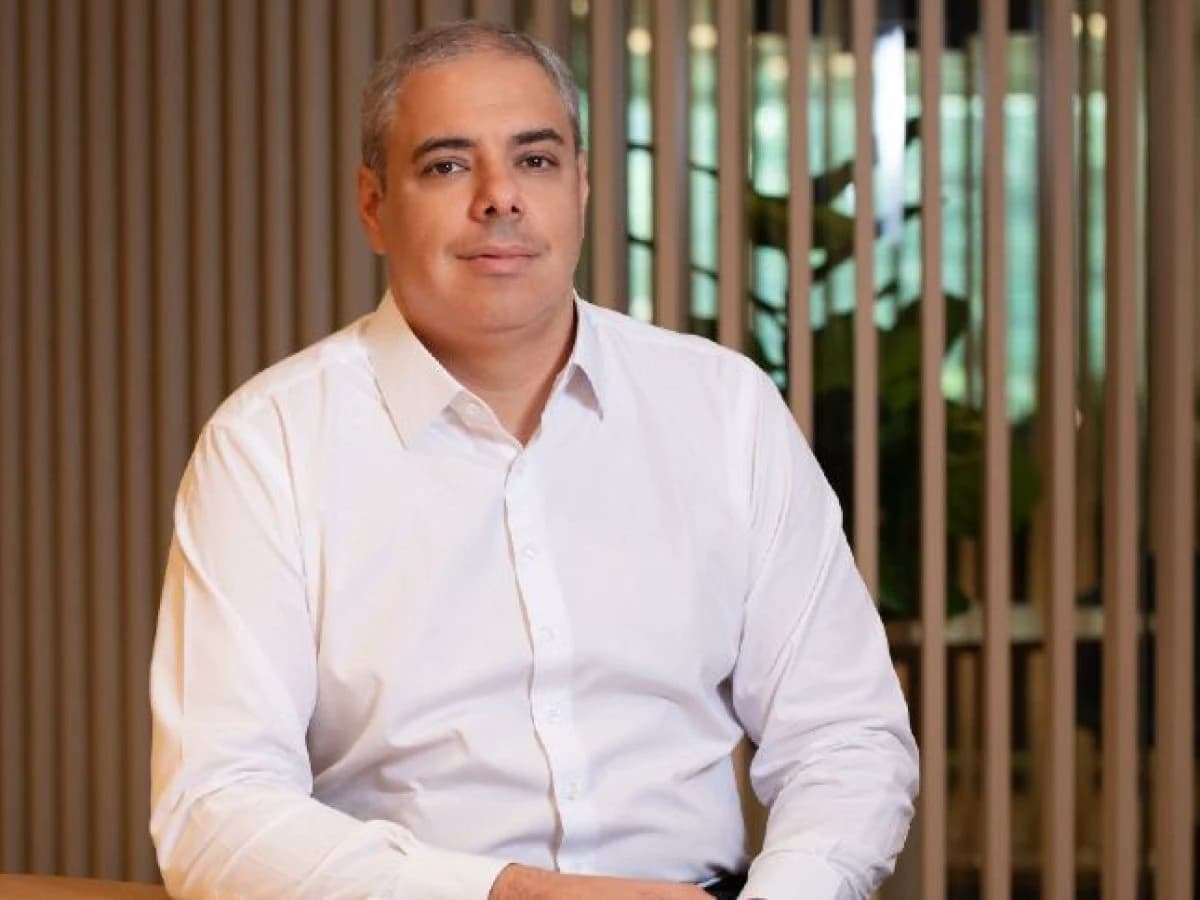
O crédito deve continuar perdendo fôlego em 2027, na avaliação de Milton Maluhy, CEO do Itaú e presidente do conselho da Federação Brasileira de Bancos (Febraban). Os freios, para ele, são os juros, que podem ficar altos por mais tempo, e o peso das dívidas na renda das famílias, que ele vê em patamar recorde. Maluhy falou nesta terça-feira (17) na abertura de dois congressos da Febraban.
“Taxa de juros num patamar elevado, possivelmente por um período mais longo. Isso traz um desafio gigantesco na demanda”, afirmou Maluhy. Na leitura do executivo, o efeito chega por dois lados: cai a procura por empréstimos e, ao mesmo tempo, aumenta o risco sobre o que os bancos já emprestaram. “[Temos] Menos pessoas e empresas demandando crédito, demandando operações. Ao mesmo tempo, um risco para as carteiras já instaladas no sistema, para o estoque”, disse.
Ele também apontou a inadimplência em alta nos indicadores do sistema financeiro e disse que o setor terá de observar como esse quadro evolui em 2027.
No balanço do Itaú, a inadimplência acima de 90 dias passou de 1,9% em junho de 2026 para 2,0% em setembro.
Publicidade
Ajuste fiscal e juros de um dígito
Maluhy também relacionou o custo do dinheiro às contas públicas: pela leitura dele, com o governo em linha fiscal expansionista, o Banco Central fica obrigado a manter a política monetária mais apertada. O executivo lembrou que a dívida pública equivale hoje a 83% do Produto Interno Bruto (PIB), depois de subir 12 pontos percentuais em quatro anos, e apontou o risco de ela passar de 100% se o próximo governo não fizer ajuste. “Ela é exponencial. O risco é a gente terminar mais quatro anos, se nada for feito, acima de 100%. Isso é muito ruim para o sistema, é muito ruim para o país”, afirmou.
Dívida pública · % do PIB
Sem ajuste, a dívida pode passar de 100% do PIB, diz Maluhy
Relação dívida pública/PIB citada pelo CEO do Itaú na abertura dos congressos da Febraban
Para ele, o ajuste fiscal é o caminho para juros menores. “Na nossa visão, juros de um dígito é o que deveria funcionar numa economia que tem a disciplina”, disse Maluhy. Segundo ele, um ajuste bem feito reduz o prêmio de risco embutido nos prazos mais longos da curva, porque o investidor passa a enxergar disciplina nas contas.
O que observar
A pergunta para 2027 é qual dos dois efeitos descritos pelo executivo vai pesar mais: a procura menor por empréstimos ou a piora das carteiras já concedidas. Se a desaceleração vier sobretudo da demanda, bancos grandes e fintechs de crédito podem acabar disputando um grupo menor de tomadores com bom perfil. Se vier do estoque, o efeito tende a aparecer antes nas provisões e no custo de crédito dos balanços.
Vale acompanhar as próximas estatísticas de crédito do BC e se as linhas com garantia, como o consignado, seguem crescendo com a renda das famílias apertada. A curva de juros longa é o outro termômetro: é nela que se vê se o mercado passa a cobrar menos pelo risco fiscal.