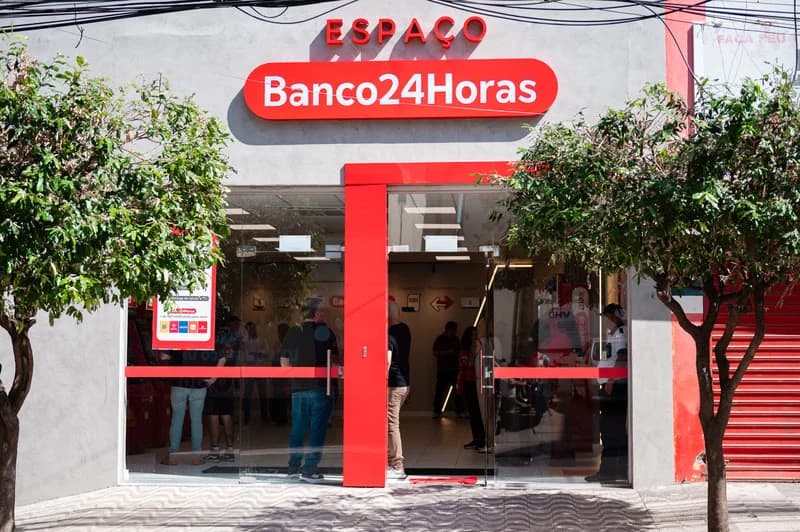
A Tecban, empresa que opera a rede Banco24Horas, levantou R$ 535 milhões na 10ª emissão de debêntures e usou todo o valor para quitar dívidas mais caras. O papel paga CDI + 1,38% em cinco anos, e a folga abre espaço para um plano anual de investimento entre R$ 400 mi e R$ 500 mi.
Entre os débitos quitados havia parcelas que venceriam no ano que vem; com a troca, segundo o CFO, o próximo vencimento ficou para 2029. Metade do orçamento anual sustenta a operação atual, e a outra metade vai para frentes novas, como administrar agências de bancos e montar pontos de atendimento usados por várias instituições. “Mais do que reduzir o custo da dívida, foi deixar um espaço de caixa importante nos próximos dois anos para investimentos”, disse Leonardo Vannucci, CFO da Tecban, à Exame.
Quanto a troca de dívida economiza
Pelas contas de Vannucci, o custo médio ponderado do endividamento recuou de CDI + 1,68% para CDI + 1,35%, o que deve tirar perto de R$ 5 mi por ano da conta de juros.
Tecban · custo da dívida
Com a nova emissão, custo médio da dívida cai para CDI mais 1,35%
A oferta saiu com o crédito privado sob pressão de spreads mais largos e resgates nos fundos do segmento. Investidores se dispuseram a pôr mais R$ 200 mi, o que elevaria o total a R$ 735 mi, mas a empresa recusou o extra por não precisar de mais dívida. Para o CFO, contou a alavancagem baixa, com dívida líquida de 1,5 vez o EBITDA ao fim da operação. “Nosso nível de endividamento atual é muito saudável. Foi isso que permitiu essa colocação”, afirmou. UBS BB e Bradesco BBI coordenaram a distribuição, que trouxe gestoras independentes e assets ligadas a grandes bancos.
Publicidade
Agências de bancos viram a próxima frente
A geração de caixa, de cerca de R$ 600 mi ao ano, deve bancar o plano. A ideia é reduzir a dependência do Banco24Horas com serviços que deixam os bancos manterem presença física gastando menos. “Acreditamos que o principal vetor de crescimento será a gestão de agências dos bancos”, disse Vannucci. Isso inclui cuidar de unidades dos próprios bancos e abrir salas divididas entre vários deles, formato que a empresa já testa no espaço compartilhado por bancos aberto em Cuiabá.
Como tudo segue em teste, nem a forma de cobrança nem o custo de cada unidade foram fechados. Pela estimativa do executivo, um ponto numa cidade grande pode pedir investimento de R$ 1 milhão para cima.
Menos dinheiro vivo, sem chegar a zero
Nas contas da Tecban, o que se saca em caixas da rede e em agências bancárias soma perto de R$ 2 trilhões anuais, algo como 15% do PIB. A empresa projeta que esse volume encolha à metade até 2030, e que o uso de espécie fique entre 2% e 3% das transações com meios de pagamento. “Somos supercéticos e realistas: a tendência é de continuidade da queda. Só que não acaba”, disse o CFO. Em janeiro de 2026, o Let’s Money mostrou como a Tecban redesenha o acesso ao dinheiro na era do Pix.
Para 2026, a projeção é faturar R$ 3,3 bi em receita líquida, cerca de 10% acima de 2025, com os novos negócios crescendo 30% e a meta de segurar a margem EBITDA perto de 24% nos próximos três anos.
O que observar
A troca de dívida arruma o calendário até 2029, mas a aposta de crescimento depende de um modelo ainda sem preço nem custo por unidade definidos. Vale acompanhar quantos bancos aceitam dividir balcão, aluguel e transporte de valores, como já fazem nos caixas eletrônicos, e se essa receita sobe rápido o bastante para compensar a queda prevista nos saques. Outra pergunta é se a demanda que sobrou nesta oferta reaparece em emissões de outras empresas de infraestrutura financeira.