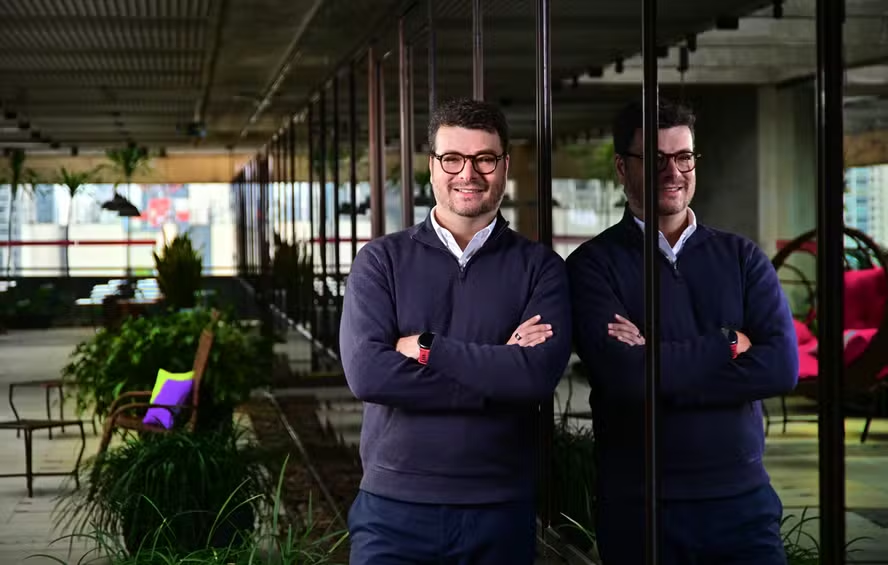
Daniel Mazini, Chief Partnerships Officer do Wellhub — Foto: Divulgação
O Wellhub, antigo Gympass, acrescentou R$ 100 milhões ao fundo de direitos creditórios (FIDC) com que empresta a academias e estúdios da sua rede no país. Pela versão da companhia, o reforço já está captado. A primeira rodada, do mesmo tamanho, foi consumida em cerca de um ano, abaixo do horizonte que a companhia projetava. A Exame trata a operação como um novo FIDC; o InfoMoney a descreve como ampliação do fundo estruturado em agosto de 2025, e o NeoFeed, como uma nova série desse mesmo fundo.
A Galapagos Capital estrutura e faz a gestão do veículo, enquanto a QI Tech responde por administração, custódia e escrituração, de acordo com o InfoMoney. A garantia é o próprio fluxo que a plataforma deve aos parceiros pelas visitas dos usuários: a prestação sai desse repasse antes de o valor chegar à academia, e só uma parte da transferência mensal fica comprometida. Para pedir, o estabelecimento precisa de ao menos um ano de casa no Wellhub.
O contrato médio rondou R$ 130 mil, com quitação em no máximo 30 meses, mas a dispersão é grande. Para despesas pontuais, houve quem tomasse só R$ 50 mil. Um parceiro precisou de R$ 1 milhão para levar uma unidade a outro ponto, e um único tomador no Rio obteve R$ 5 milhões, dinheiro destinado a inaugurar três unidades, segundo a Exame.
Daniel Mazini, líder de Parcerias Globais do Wellhub, disse à Exame que o dinheiro saiu mais rápido do que o previsto. “Eu imaginava que esses R$ 100 milhões fossem durar de 12 a 18 meses e acabou que estamos aqui, 12 meses depois, lançando um outro”, disse. A companhia classifica a inadimplência como baixa, sem revelar o índice.
Publicidade
Academias pequenas e sem exclusividade
Os tomadores são, na maioria, negócios pequenos. Perto de 95% dos parceiros do Wellhub têm registro de micro ou pequena empresa, e cerca de 85% funcionam num único endereço, conforme os números que Mazini passou à Exame. Pela conta da companhia, aproximadamente 15 mil estabelecimentos, algo como um terço dos parceiros ativos, já contam com limite pré-aprovado. Mais de mil usaram a linha, e o volume liberado passou de R$ 100 milhões.
Boa parte do crédito ficou com academias que também recebem clientes de aplicativos concorrentes: perto de quatro em cada cinco contratos e cerca de 75% do valor emprestado. A TotalPass chegou a 36 mil academias afiliadas neste ano, conforme dados do BTG Pactual reproduzidos pela Exame, enquanto o Wellhub declara uma rede de mais de 45 mil estabelecimentos no país. Mazini define a lógica como retenção sem exigir exclusividade.
O primeiro FIDC estreou em agosto de 2025, quando o Let’s Money mostrou como o Wellhub virou motor de crédito para o fitness. O executivo afirma que a empresa não quer virar instituição financeira nem fazer dessa frente uma receita relevante: “Tentamos fazer tudo cobrindo apenas os custos administrativos de executar o instrumento financeiro”, disse.
O lastro em recebíveis de plataforma depende de o usuário continuar indo à academia pelo aplicativo. Num mercado em que plataformas de benefícios corporativos disputam os mesmos estabelecimentos, vale acompanhar se o fluxo de check-ins que garante as parcelas se mantém estável quando o parceiro atende mais de uma, e como gestoras de FIDC precificam esse risco nas próximas séries.
A outra pergunta é de transparência. Sem taxa de juros nem índice de inadimplência divulgados pela companhia, a qualidade da carteira fica, por ora, apoiada na palavra de quem origina o crédito. Se outras plataformas repetirem o modelo, a abertura desses números pode pesar no custo de captação das próximas séries.