Depois de estruturar o Open Finance, o novo plano da Chicago
Carlos Jorge, sócio-fundador da Chicago Advisory Partners, conta como o que a empresa aprendeu ao estruturar o Open Finance apoia o mercado na nova fase.
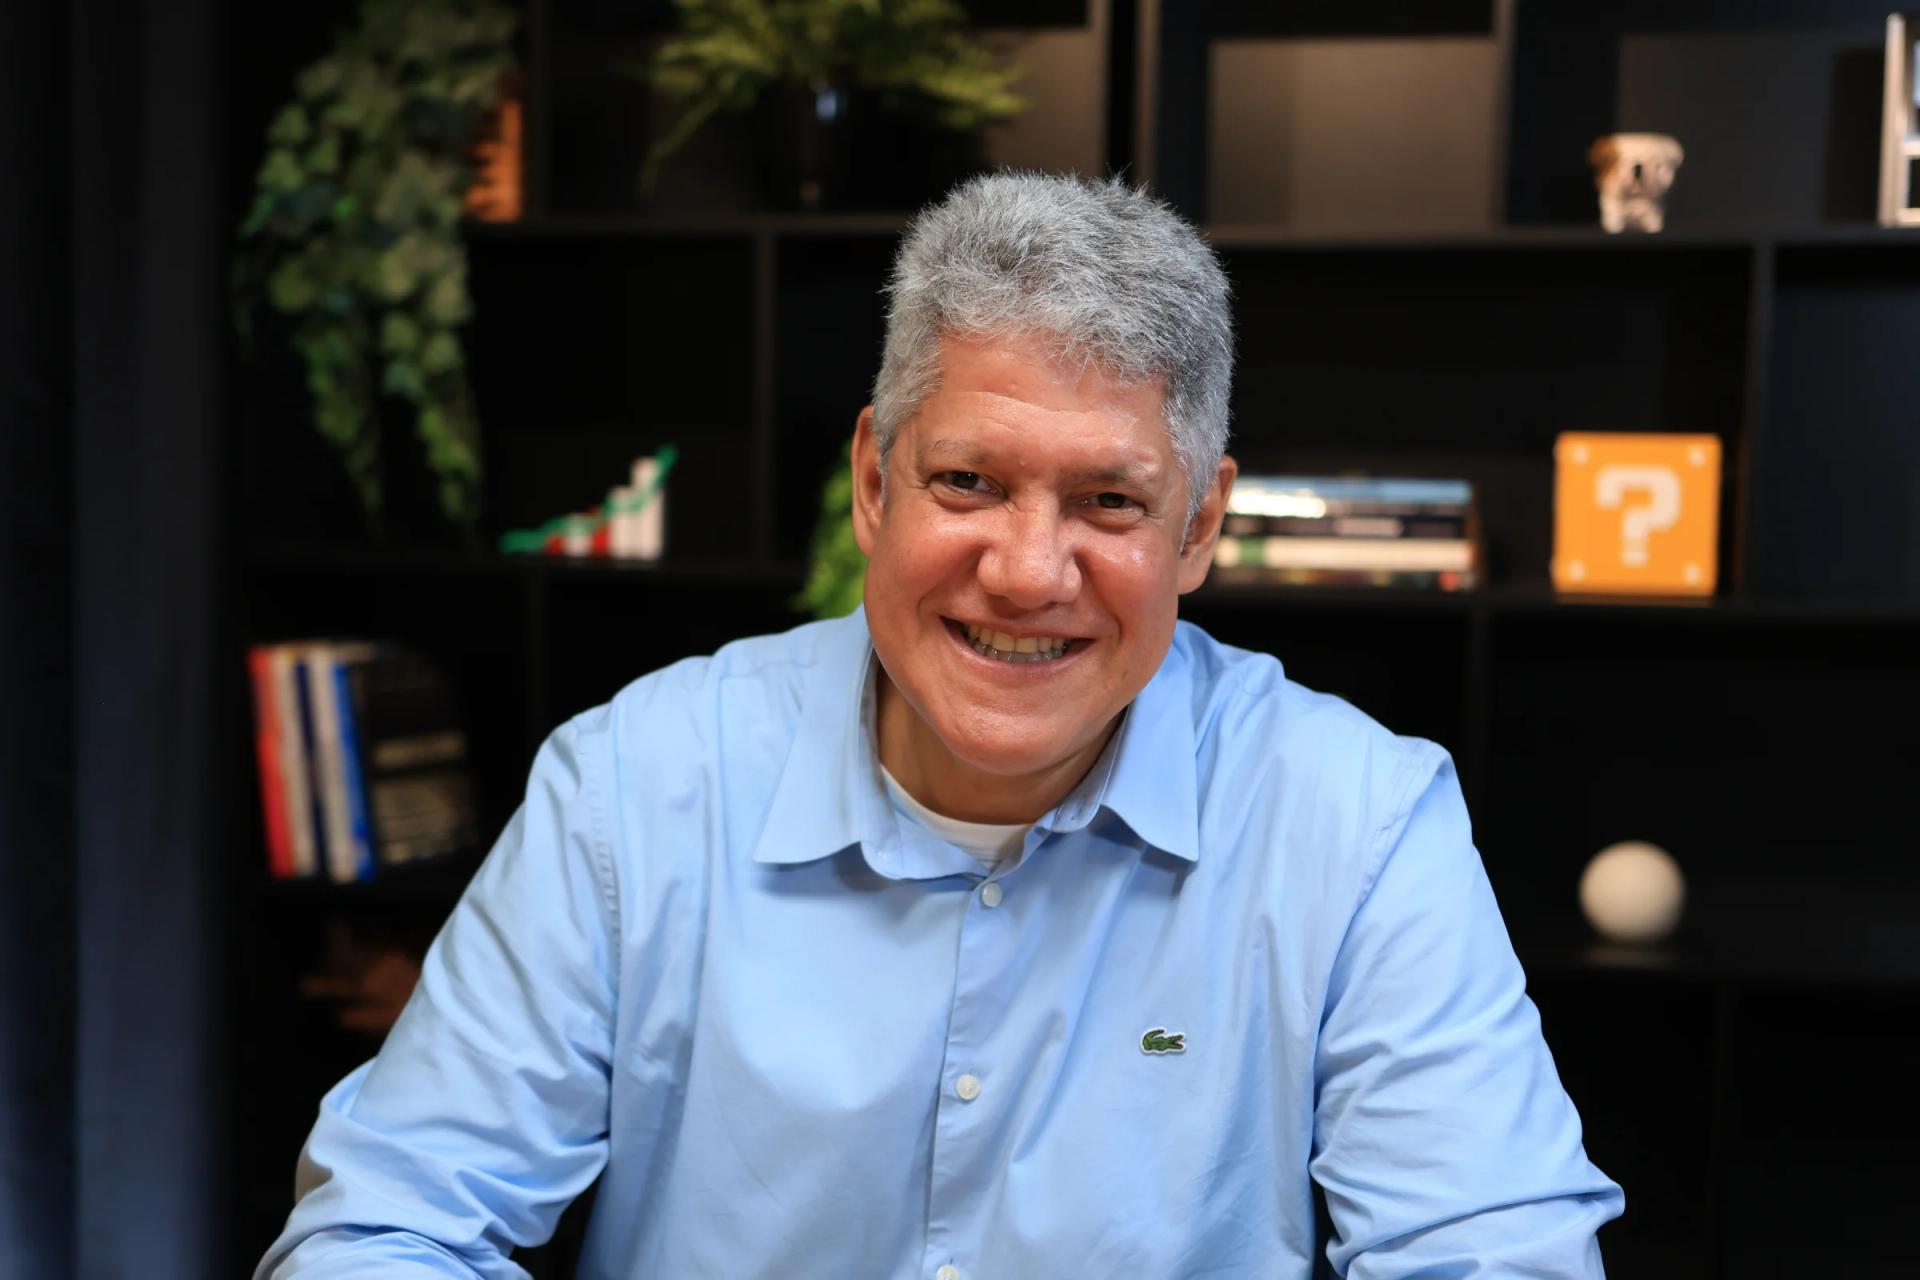
Carlos Jorge, Chicago. Foto: Abner Garcia / Let’s Money
Em outubro de 2020, dois consultores que nunca tinham trabalhado no sistema financeiro entraram na sala onde bancos, fintechs, cooperativas e o Banco Central desenhavam o Open Banking brasileiro. A falta de histórico no setor, que em qualquer outra concorrência pesaria contra, foi um dos fatores que garantiu o contrato. “Foi a única vez na vida que a gente ganhou uma licitação ou ganhou um contrato por não ter experiência específica naquela indústria”, lembra um deles. Em entrevista ao podcast Let’s Money, Carlos Jorge, sócio-fundador da Chicago Advisory Partners, contou como a empresa que nasceu para servir ao Open Finance entregou a estrutura inicial à associação do setor e agora usa o conhecimento acumulado nesses cinco anos para apoiar o mercado numa nova fase: da atuação em consultoria estratégica às quase 900 contas de teste que mantém em instituições financeiras, criadas para certificar o sistema em produção, e que viraram a base de uma plataforma de comparação e inteligência de mercado, a Vector360.
O motivo da escolha, segundo ele, era neutralidade. “Porque precisavam de alguém realmente isento para fazer isso”, disse. Ao lado do sócio André Olinto, Carlos venceu as duas licitações abertas na época, a RFP 27, do secretariado, e a RFP 28, da camada administrativa. A primeira era o trabalho de sempre de um escritório de gestão de projetos. A segunda era montar do zero uma operação que, nas palavras dele, funcionava “como se fosse uma incubadora da empresa que era necessária para fazer o Open Finance funcionar”: orçamento, rateio entre instituições, cobrança, contratação e gestão de fornecedores.
Linha do tempo da Chicago no Open Finance
Quando
Marco
Outubro de 2020
Carlos Jorge e André Olinto entram no programa pelas licitações do secretariado e da camada administrativa
1º de fevereiro de 2021
Lançamento do Open Finance, com cerca de 700 instituições cadastradas no diretório
Outubro de 2023
Chicago vence a licitação de testes de APIs e monitoramento de jornada
Janeiro de 2025
A recém-criada Associação Open Finance escolhe sua diretora-presidente
Início de 2025
Camada administrativa passa da Chicago para a associação
Novembro de 2025
Chicago lança a Vector360, plataforma de comparação de produtos financeiros
Fevereiro de 2026
Começa a portabilidade de crédito via Open Finance, pelo crédito pessoal sem consignação
Julho de 2026
Estudo com dados da Vector360 simula queda de 39% para 19,7% no comprometimento de renda das famílias com dívidas
Setembro de 2026
Quase 900 contas de teste em 150 marcas e mais de 110 instituições
A decisão de virar empresa própria veio depois, com o programa já rodando. Os sócios da consultoria de origem não compartilhavam o mesmo entusiasmo pelo tema, e Carlos e André resolveram seguir separados, com o aval do Conselho e do Banco Central. A condição imposta foi manter as mesmas pessoas para não haver ruptura no meio da implementação, e a troca de casa precisou caber entre agosto e outubro. “A Chicago nasceu efetivamente por causa do Open Finance e por a gente acreditar no programa”, disse. Na página da empresa, Carlos aparece como primeiro secretário-geral do Open Finance Brasil.
O ambiente que encontraram era o de concorrentes diretos sentados à mesma mesa. Cada associação representava interesses legítimos e, muitas vezes, conflitantes. Mesmo assim, ele cita uma lembrança de um ex-conselheiro da Febraban de que “por volta de 90% das decisões do Open Finance foram tomadas em consenso entre as cadeiras”. Nos casos restantes, cabia ao secretário segurar o rito. “Por mais que eu concorde ou discorde de determinadas decisões, foi a decisão tomada aqui pela governança”, dizia às associações insatisfeitas, segundo ele.
Publicidade
700 instituições no primeiro dia e 30 grupos técnicos em paralelo
O primeiro marco tinha data fixa. Até 1º de fevereiro de 2021, a infraestrutura central mínima precisava estar no ar: diretório de participantes, portal, autoridades certificadoras com chaves próprias para o Open Finance. O Banco Central exigiu que todas as instituições já estivessem cadastradas, inclusive as que participavam de forma voluntária. “Isso eram 700 instituições. […] Só de fazer o onboarding de todo mundo, já são 700”, contou. Na comparação que a equipe fazia, o Reino Unido tinha começado com nove bancos, o grupo conhecido como CMA9.
Os grupos técnicos, por onde passava a definição de cada API, começaram em sete. “Em algum momento, a gente teve em paralelo 30 grupos”, disse Carlos. A empresa geriu mais de 20 fornecedores e toda a infraestrutura tecnológica do ecossistema, segundo a página institucional.
A lição que ele tira do período é sobre o regulador. “Sem um regulador forte, um programa assimétrico, tipo o Open Finance, ele não vai para frente”, afirmou. A explicação vem logo depois: “Você está mexendo em estruturas que são estruturas de poder, estruturas de quem detém o quê, e as pessoas, as instituições não abrem mão disso facilmente.” Até a cobrança dos rateios refletia isso: “Nossa inadimplência era muito baixa. É óbvio que a gente fazia as coisas de forma adequada, mas, sendo justo também, o nosso cobrador era o Banco Central.”
A estrutura inicial vira associação
O fim do mandato estava previsto desde a largada: depois das quatro fases do cronograma do regulador, o modelo provisório daria lugar a um arranjo permanente. “A gente sempre trabalhou muito em projetos, então é um projeto que tem início, meio e fim, e uma transição para quem vai assumir isso”, disse Carlos. A previsão interna era que a mudança viesse entre o terceiro e o quarto ano. Quando ela chegou, a constatação geral, segundo ele, foi de que nunca haveria um momento ideal e esperar mais não resolveria.
Em janeiro de 2025, a recém-criada Associação Open Finance escolheu Ana Carla Abrão Costa como diretora-presidente. Ao longo de 2025, a camada administrativa saiu da Chicago para a associação, com CNPJ, equipe e contas próprias. Carlos descreve o peso da operação: “Você tem um orçamento de três dígitos de milhão, as coisas tinham que funcionar”. E o resultado: “a gente se orgulha muito de ter conseguido fazer essa transição para a associação […] de forma muito transparente, de forma muito aberta, muito participativa com eles e muito rápida.”
O tema agora está em outra etapa. Em agosto de 2026, o Let’s Money registrou que o debate do setor entrou em nova fase, com o desafio de governança no centro. O volume também mudou de patamar: o painel oficial do Open Finance Brasil marcava 254,1 milhões de consentimentos ativos em 28 de agosto de 2026, ante 104,9 milhões em 29 de agosto de 2025.
Quase 900 contas de teste viram inteligência de mercado
A frente que mais cresceu dentro da Chicago nasceu de um problema da primeira fase. “Na prática, o que foi testado dessas APIs? Quase nada”, disse Carlos. “Aí as APIs, ó, que surpresa, deram problema.” Em outubro de 2023, a empresa venceu a licitação para fazer os testes das APIs e o monitoramento da jornada do usuário, conferindo se cada instituição seguia o guia de UX do ecossistema. Enquanto ocupava o secretariado, só prestava esse serviço à associação. “Não vou prestar esse serviço para uma instituição, porque eu vou perder minha postura isenta e independente”, explicou. Fora dele, o cardápio se abriu: “a gente fornece esse serviço também para as instituições que quiserem testar dentro de casa, dentro da casa deles.”
Testar só em homologação não bastava. Uma instituição ajusta algo para conversar com uma terceira e deixa de funcionar com a segunda. “Porque ela mexeu uma coisa em produção, depois que certificou”, resumiu. Para certificar em produção é preciso ter conta de verdade em cada participante. “Hoje, a gente tem quase 900 contas em 150 marcas diferentes. […] E mais de 110 instituições”, disse. São cerca de 20 testadores, com testes em iOS, Android e desktop. “Tem uma fazenda de celulares, modelos diferentes.” Tudo gravado e entregue “de uma forma que respeite o sigilo bancário da pessoa, respeite a LGPD”.
Foi dessa base que saiu o segundo negócio. Quando as contas eram cerca de 400, a pergunta interna foi o que mais fazer com elas além dos testes. A resposta foi a Vector360, que a Chicago lançou em novembro de 2025 já analisando mais de 100 instituições financeiras. “Você pode comparar jornadas, você pode comparar produtos, você pode comparar eficiência”, disse Carlos. A comparação sai de contas de verdade, abertas por pessoas e empresas, e não de um ambiente simulado. Além do que fica na plataforma, a Vector produz estudos especiais sob encomenda, como a comparação do onboarding de uma instituição com o de seus principais concorrentes. O passo seguinte já está em curso: “acho que é a última fronteira que a gente está indo, para a eficiência comercial também”, com a ideia de “monitorar a eficiência comercial de times, para ver jornadas de venda de varejo ou de empresas.”
Consultoria estratégica de origem
A consultoria de origem segue de pé. “A gente é bom em gestão de projetos complexos, que nem o Open Finance é, PMO”, afirmou. Em seguros, ele cita um caso de reestruturação: “A gente tem um super caso com uma empresa de seguros”, em que a empresa conseguiu “fazer um turnaround junto com o pessoal da empresa, obviamente, em dois anos.” Fora do Brasil, a Chicago levou a experiência a reguladores. “Então, a gente ajudou o Chile, ajudou a Colômbia”, contou. “Fui para a Ruanda ajudar lá o pessoal a fazer o open banking deles.” O conselho que repete lá fora é o mesmo: “O regulador precisa ter um papel forte. E se você quer que coisas importantes funcionem, elas têm que ser mandatórias.” E o vínculo com o tema não muda. “Então, Open Finance é a nossa casa. E vai sempre ser.”
Os dados da Vector viram estudo: a portabilidade de crédito
Um dos estudos feitos com os dados da Vector360 tratou da portabilidade de crédito, frente que a Chicago acompanha desde o secretariado e na qual segue testando as instituições. “Vamos botar número nessa história que a gente acha que é bastante grande da portabilidade”, disse Carlos. Desde o início de fevereiro de 2026, a portabilidade via Open Finance está disponível para o crédito pessoal sem consignação, com conclusão em até cinco dias úteis, contra 20 a 25 dias no processo tradicional. Pelo cronograma divulgado na época, a do consignado do INSS deve entrar em operação a partir de novembro de 2026.
O estudo partiu da base da plataforma. “A gente pegou os dados lá da Vector e pegou 10 instituições diferentes e fez uma simulação de contratar um CPC”, contou. Segundo os números publicados pelo InfoMoney, a simulação usou um empréstimo de R$ 15 mil em 36 meses: com juros próximos de 9% ao mês, a parcela consome cerca de 39% da renda de um trabalhador médio; numa instituição com taxa próxima de 3,3% ao mês, o comprometimento cai para 19,7%. No episódio, Carlos ressalvou que trabalhava com os extremos. “Óbvio que eu estou pegando os casos extremos aqui”, disse, antes de concluir que “você reduz em 49% o comprometimento de renda dele com o pagamento de dívida”.
Ele faz questão de separar alívio de solução. “A portabilidade vai ajudar a minimizar os custos do endividamento”, afirmou. “A questão do endividamento vai muito além disso.” Quem migra a dívida continua devendo, mas pode trocar de patamar: “ela pode sair de algo que é 10% ao mês para algo que é 4% ao mês.” O contexto pesa. O Banco Central já sinalizou que prepara medidas contra as linhas de crédito mais caras para as famílias, e o estudo da Chicago estima o mercado total de crédito em R$ 7,2 trilhões, R$ 4,5 trilhões deles com pessoas físicas. “Precisamos de educação financeira. Precisamos que as pessoas entendam como as coisas funcionam de verdade”, acrescentou Carlos.
O gargalo hoje é de oferta. A dinâmica depende de uma instituição proponente que faça a proposta e de uma credora que possa responder com contraproposta. “Hoje em dia a gente tem apenas uma proponente, que é a Caixa, que está lá, trabalhando”, disse Carlos, que defende mais adesão do mercado. O produto só pega, na leitura dele, se “ganha adesão das instituições para que tenha adesão das pessoas.”
O que observar
Com os consentimentos ativos mais que dobrando em um ano, cada ajuste feito por uma instituição em produção pode quebrar a conversa com outra. A questão é se testar em contas reais e comparar jornadas entre instituições vira rotina das áreas de produto, num sistema que a maioria dos brasileiros conhece de nome, mas poucos entendem como funciona.
Na portabilidade, a escala vai depender de quantas instituições se dispõem a fazer propostas e de como a entrada do consignado do INSS muda o volume.
Para Carlos, o sucesso do sistema é quase invisível: “O que realmente precisa aparecer é a iniciação de pagamento, é o Pix, é a portabilidade de crédito”, disse. “É você conseguir ter acesso a mais crédito, um crédito mais barato, e por trás daquilo você nem vê o que acontece.”