FlowCredi amplia acesso ao crédito com garantia de imóvel
Bruno Gama conta como a FlowCredi leva o crédito com garantia de imóvel a parceiros, com as concessões do setor em alta de 30,9% no 1º semestre de 2026.
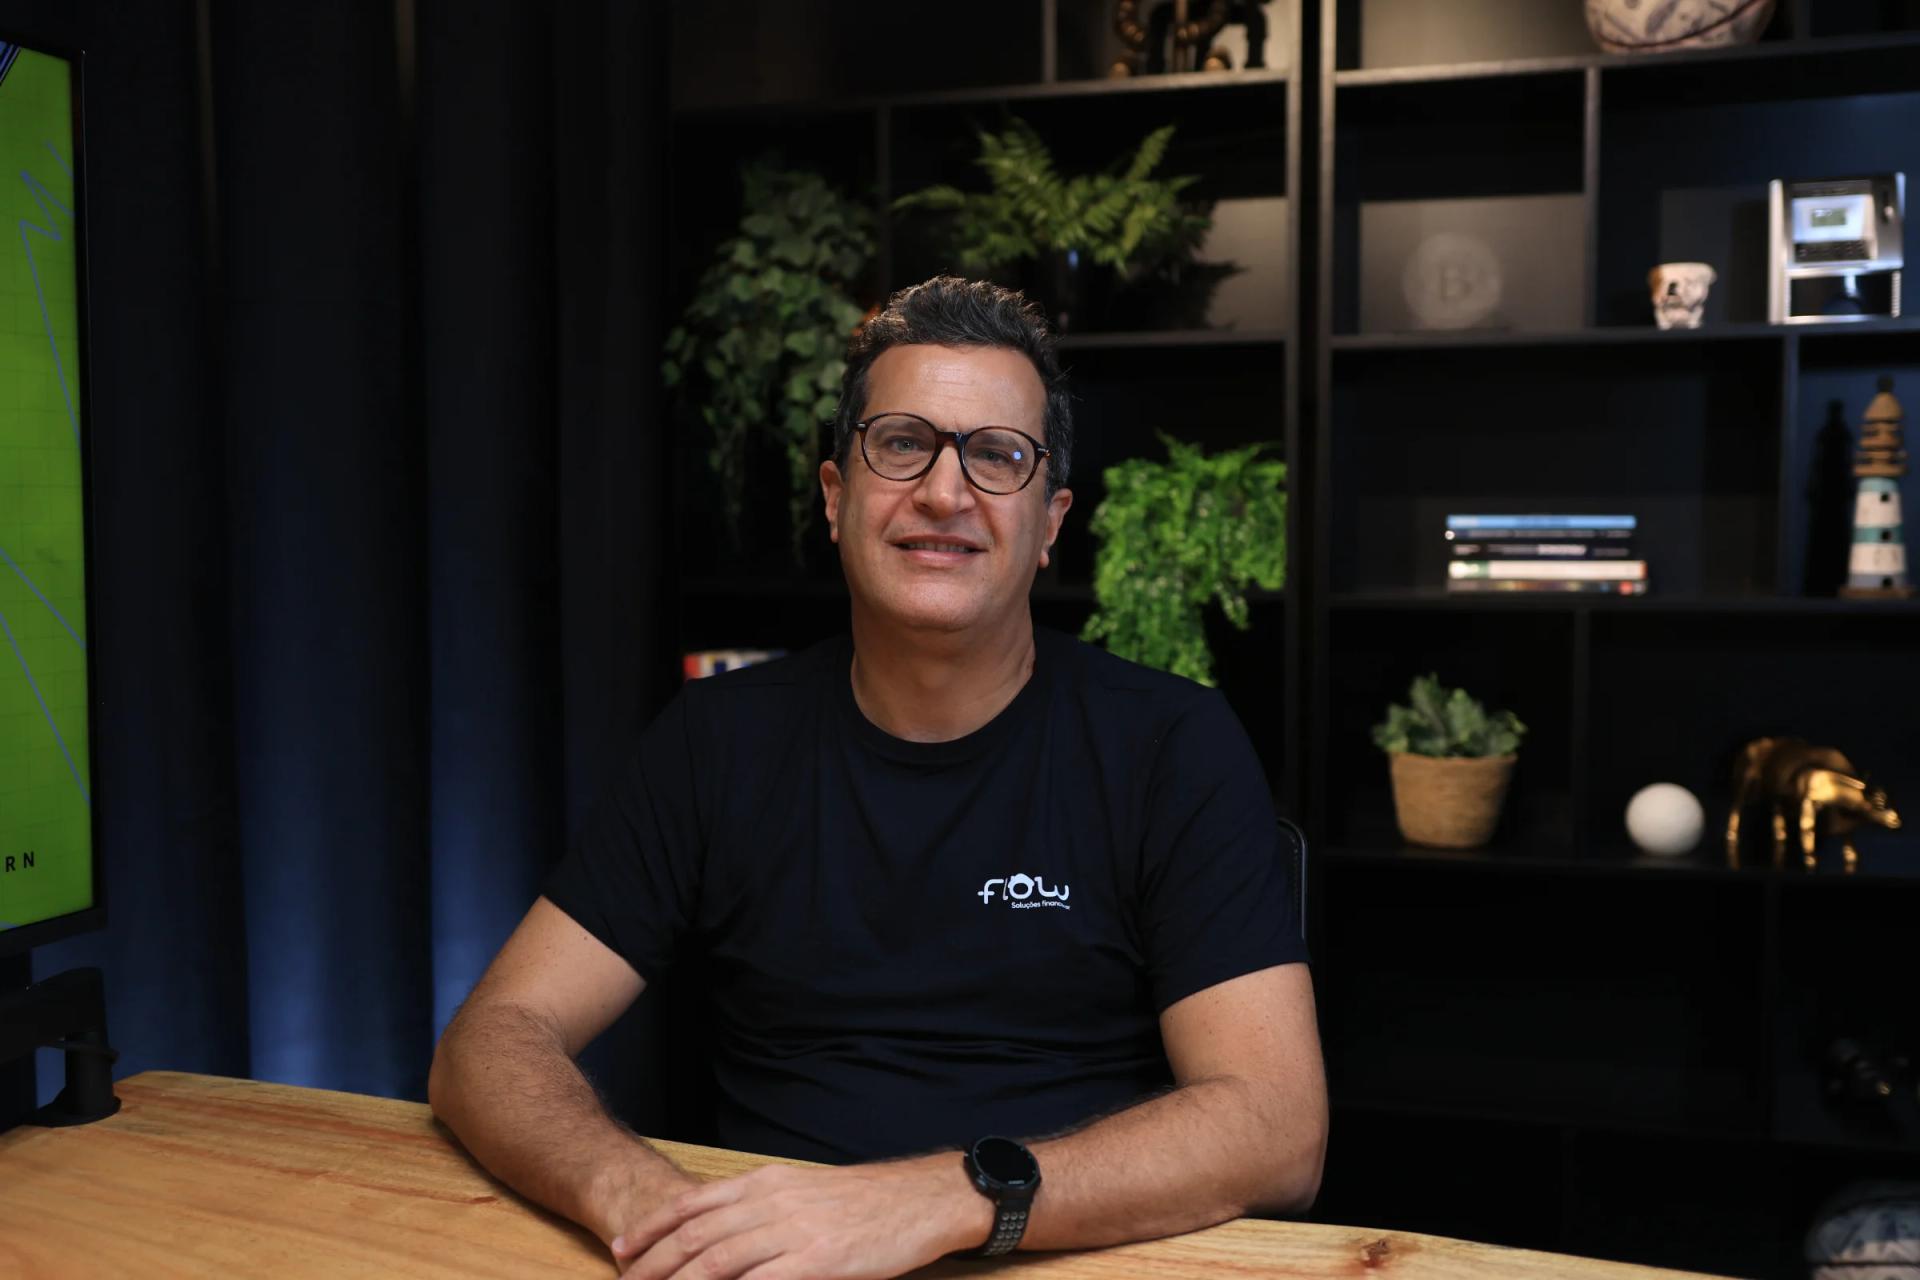
Bruno Gama, FlowCredi. Foto: Abner Garcia/Let’s Money
Taxa menor e prazo longo, com o empréstimo oferecido por parceiros na hora em que o cliente precisa dele. É esse o modelo que a FlowCredi aplica ao crédito que usa o imóvel como garantia. “Muitas vezes o crédito com garantia tem um custo menor do que o financiamento de automóvel. As pessoas não sabem disso”, diz Bruno Gama, CEO da FlowCredi, em entrevista ao podcast Let’s Money.
A estratégia de Gama é distribuir o produto dentro de clínicas, escolas e franquias, setores que historicamente não ofereciam crédito ao cliente. A FlowCredi, marketplace ligado a mais de 20 instituições financeiras, captou R$ 3,5 milhões numa rodada pré-seed liderada por Verve Capital e Norte Ventures, segundo o Startupi, e informa ter passado de R$ 500 milhões em crédito aprovado em 2025 só nessa modalidade. O mercado em volta voltou a crescer: as concessões somaram R$ 6,67 bilhões no primeiro semestre de 2026, alta de 30,9% sobre o mesmo período de 2025, pelos dados da Abecip publicados pelo Estado de Minas.
Dois meses de papelada para um único financiamento
Gama fez carreira executiva em cartões, bancos e telecomunicações e passou uma temporada na Espanha, pela Telefônica. “Foi nessa época que eu vi o tamanho e o potencial de mercados como esse, de crédito imobiliário e home equity”, conta. De volta ao Brasil, passou quase nove anos numa joint venture de crédito imobiliário entre um banco e uma imobiliária, que chegou a comandar como CEO.
Naquela fase, o produto ocupava um canto do banco de varejo. Quem capta poupança precisa direcionar 65% do saldo ao financiamento habitacional, lembra Gama, com margem estreita. “A estrelinha eram os produtos de crédito, era cartão de crédito, spread alto, investimento. O crédito imobiliário era meio que o mal necessário.” Fechar um contrato tomava dois meses e, em banco público, seis. “Você tinha que juntar uma documentação que parecia aquelas pastas do Fórum João Mendes para começar o processo. Era uma maluquice.”
Entre 2016 e 2017, deixou a joint venture para empreender no próprio crédito imobiliário. A empresa que montou foi vendida em agosto de 2021, e Gama saiu da operação no fim de 2023. Em 2025, juntou-se a ex-sócios que tinham começado a FlowCredi. O motivo, nas palavras dele, era o produto que o mercado ainda tratava como nicho: “Tem um outro mundo surgindo que tem um potencial enorme.”
Publicidade
A lei que acordou o valor parado no imóvel financiado
O crédito com garantia de imóvel começou a aparecer nos anos 2000, em bancos menores, e nunca ganhou escala. Os grandes bancos tinham a poupança para escoar no financiamento habitacional e resistiam a trocar linhas caras por uma barata. Gama reproduz o raciocínio da época: “Eu vou canibalizar meu crédito pessoal, meu rotativo de cartão, o cheque especial e outras linhas que eu tenho pelo crédito com garantia imobiliária? Não era o momento.”
A virada, na leitura dele, veio com o Marco Legal das Garantias. “O Marco das Garantias define uma nova regulação para esse produto e para o crédito colateralizado, que começou em 2023 e foi ativado ano passado.” A Lei 14.711, de 30 de outubro de 2023, permitiu estender a alienação fiduciária já constituída a operações novas com o mesmo credor e passou a admitir o registro de uma segunda alienação sobre o mesmo bem, que ganha eficácia quando a primeira é cancelada.
Antes, imóvel ainda financiado não servia de garantia para outro empréstimo. “Ninguém faz essa operação”, diz Gama sobre aquele cenário. No exemplo que ele usa, o dono de uma casa avaliada em R$ 1 milhão, com saldo devedor de R$ 100 mil, tem 90% do valor livre e sem uso. “Esse equity está morto, você não faz nada com ele, ele não serve para nada.” Com o crédito aprovado, esse cliente poderia somar uma nova operação até chegar a 60% do valor do imóvel, teto que a FlowCredi informa para a modalidade, com prazo de até 240 meses.
Na série da Abecip, as concessões passaram de R$ 8,5 bilhões em 2023 para R$ 13,4 bilhões em 2024, alta de 58,5%, e recuaram 14,4% em 2025, para R$ 11,5 bilhões. No primeiro semestre de 2026, o empréstimo médio foi de R$ 267 mil, com prazo de 13 anos, cerca de um terço do valor do imóvel dado em garantia. Para comparar, o financiamento imobiliário com recursos da poupança somou R$ 192,4 bilhões nos 12 meses até agosto de 2026. Gama aposta que a modalidade vai repetir o ciclo do crédito imobiliário e chegar a R$ 100 bilhões de originação em quatro ou cinco anos.
Crédito com garantia de imóvel · concessões por ano no Brasil
Concessões saltaram 58,5% em 2024 e recuaram 14,4% em 2025
Concessões de crédito com garantia de imóvel, em R$ bilhões
O obstáculo maior, para Gama, está na percepção do cliente. Nos primeiros anos, o produto atraía quem já não tinha saída. “Ele atraía exatamente o cliente que tinha uma condição financeira muito ruim e um crédito muito ruim, porque ele estava à beira do precipício.” Até o nome em inglês do produto, home equity, pesa contra. “É proibido falar de home equity lá na empresa”, conta. O medo de perder o imóvel, observa, não aparece quando a mesma pessoa compra a casa a prazo, com garantia idêntica.
A execução, explica, passa por cobrança, negociação e dois leilões. “Não é que você ficou inadimplente 30 dias e perdeu o imóvel. Não existe isso.” O credor tampouco quer o bem, que traz manutenção e IPTU. “Ninguém quer retomar teu imóvel.” Pelas contas de Gama, a inadimplência fica abaixo de 2% no crédito imobiliário, com média de 1,5%, e abaixo de 4% no crédito com garantia de imóvel.
A mudança de perfil, segundo ele, vem por dois caminhos: uma geração com mais educação financeira e famílias que esgotaram o espaço para rolar dívidas curtas a juros de três dígitos. O crédito pessoal não consignado cobrava em média 110,94% ao ano em setembro de 2026, pela série do Banco Central. O BC já separa as taxas das operações com e sem garantia nessa modalidade e estuda medidas contra o crédito predatório. Trocar essas dívidas por uma de prazo longo alivia o orçamento: no exemplo de Gama, juros de R$ 6 mil a R$ 7 mil por mês podem cair para R$ 1.500. “Ela quita isso tudo, toma uma dívida de longo prazo, num prazo maior, e consegue se organizar. Ela tem uma folga financeira na família.”
Na alta renda, o uso é outro. “Ele toma o crédito com garantia para não descapitalizar”, diz Gama sobre clientes que bancam reforma, investimento ou a faculdade de um parente sem abrir mão da liquidez.
Seis pessoas e IA no lugar de um time de 30
A FlowCredi nasceu mais enxuta que a primeira empresa de Gama. Naquela, ele chegou a ter 25 desenvolvedores e um CTO, e erguer integrações, CRM, aplicativo e portais tomou cerca de dois anos com quase 30 pessoas. Na FlowCredi, conta, uma estrutura parecida saiu com um quarto da equipe. “A gente fez isso com IA com 6 pessoas.”
A IA entra nas etapas que emperravam o crédito com garantia, que já chegou a levar seis meses. “Tinha matrícula com 50 páginas, eu tinha que ler inteira”, lembra. “Hoje ela, em 5 segundos, já traz um resumo.” Na avaliação do bem, modelos automatizados, os AVMs, cruzam valores de ITBI, que a prefeitura paulistana abre por API, com preços de anúncios; quando o dado não basta, um avaliador vai ao local.
Pelas contas de Gama, o mercado leva hoje até cinco dias para aprovar e, em geral, mais uma semana para contratar. “Eu acho que em breve a gente vai conseguir fazer esse processo inteiro em até 3 dias.” Montar a operação ficou mais simples; vender, não. “O desafio de distribuir continua muito grande”, diz.
Do consultório ao arquiteto, o crédito vai aonde a conta aparece
Por isso, diz Gama, boa parte do esforço do time hoje vai para explicar o produto e abrir canais. O roteiro repete o da primeira empresa, que começou só distribuindo: primeiro os parceiros, depois a avaliação de um produto próprio. “A nossa intenção é criar um embedded home equity, um crédito com garantia imobiliária embedado, para assumir o papel de crédito em canais não tradicionais.” A lista inclui educação, saúde, imobiliário, franquias e arquitetos.
Na saúde, a FlowCredi já atendeu um paciente que precisava pagar uma cirurgia, fechou operações com médicos que montavam consultório ou compravam equipamento e prepara uma parceria com empresas de home care. “Uma vertical só de saúde, a gente está indo de ponta a ponta”, diz Gama. O convite se estende a fintechs e outros negócios: “A gente tem uma solução para embedar o home equity na sua estrutura, para você trazer crédito barato de longo prazo para o seu cliente.”
Para Gama, a próxima fronteira depende dos cartórios. Ele aposta na matrícula digital, com campos padronizados que permitiriam consultar por API se o imóvel tem ônus, e admite que a mudança vai demorar, porque os cartórios terão de se adaptar. Quando ela vier, prevê, o efeito será amplo: “Essa facilidade de você tomar crédito barato vai mudar completamente a maneira como a gente se relaciona com o mundo de crédito no Brasil.”
O que observar
A alta de 2026 vem depois de um ano de queda e com os juros ainda altos. Em 2025, o segundo semestre concedeu cerca de 25% mais que o primeiro, pelos números mensais da Abecip. Se essa diferença se repetir, o ano passa dos R$ 13,4 bilhões de 2024 e marca um recorde. O teste de qualidade vem junto: os índices baixos de inadimplência citados por Gama precisam se sustentar à medida que cresce o peso das famílias que usam o imóvel para quitar dívida cara, hoje um dos principais perfis de cliente, segundo ele.
A outra incógnita é a distribuição. Dentro de uma clínica, de uma escola ou de uma franquia, o crédito com garantia concorre com o parcelamento no cartão, que sai na hora; enquanto a aprovação levar uma semana, o modelo embutido tende a ficar restrito a tíquetes altos, como cirurgias e cursos de medicina. A matrícula digital pode mudar essa conta: se a consulta de ônus passar a sair por API, tomar 10% do valor do imóvel num ano e mais 10% no seguinte deixa de ser operação de cartório e vira linha de crédito recorrente.