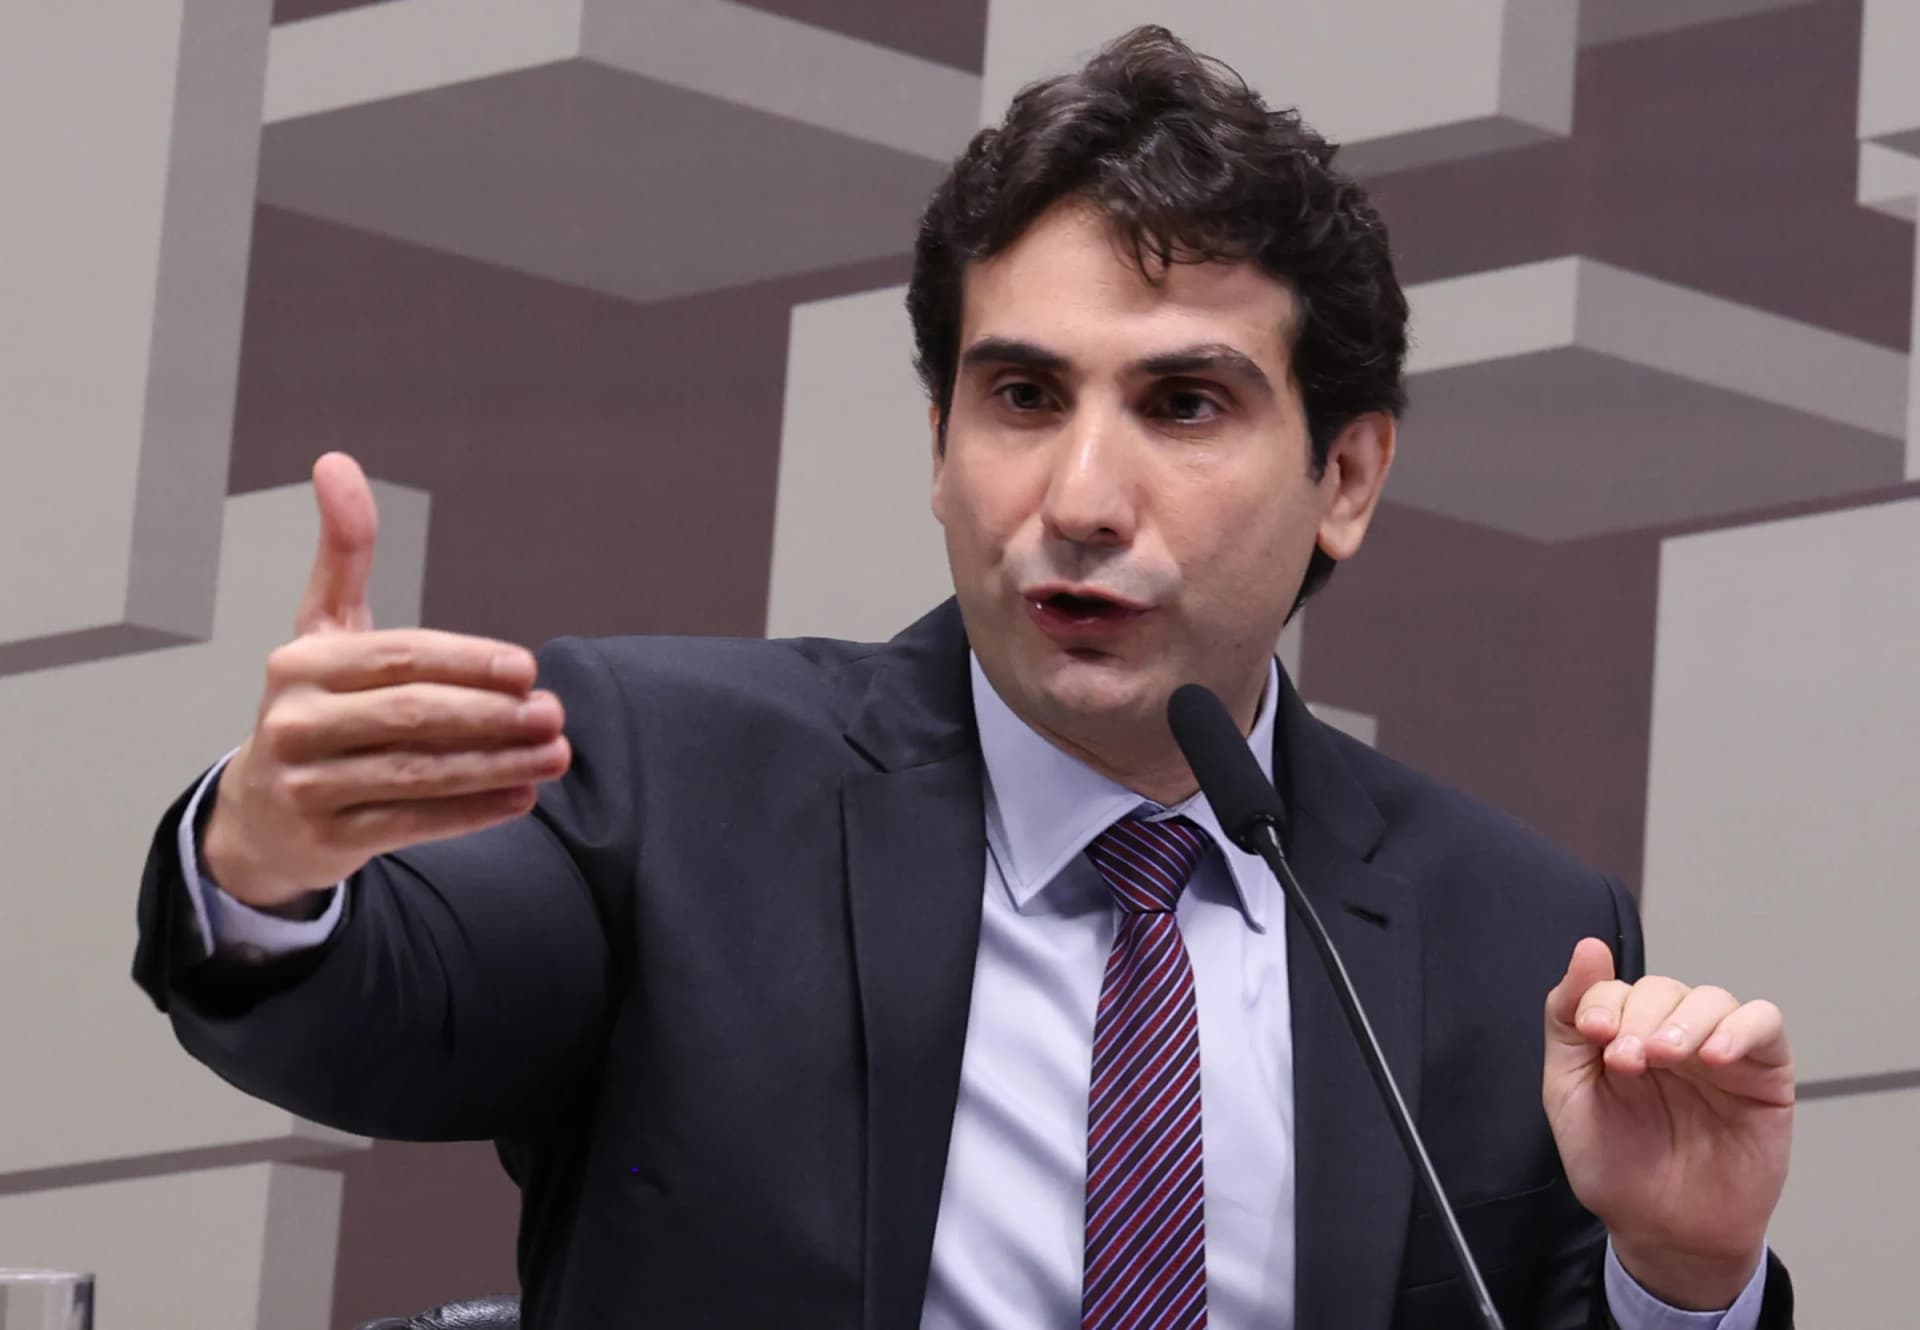
O Banco Central estuda medidas contra a oferta de crédito que Gabriel Galípolo, presidente do BC, chamou nesta quinta-feira (24) de agressiva e até predatória. O exemplo escolhido foi o rotativo do cartão, que, pelas contas dele, tem inadimplência de 65% entre pessoas físicas. No mesmo dia, o relatório trimestral do BC registrou comprometimento de renda recorde.
Os recordes do crédito no relatório do BC
Indicador
Nível
Referência
Endividamento das famílias
49,9% da renda
Janeiro de 2026, recorde
Comprometimento de renda com dívidas
28,9%
Junho de 2026, recorde
Inadimplência da carteira total do sistema financeiro
4,9%
Julho de 2026, recorde
Inadimplência do crédito livre a pessoas físicas
7,8%
Dado mais recente, recorde
Relatório de Política Monetária de setembro de 2026. Fonte: Banco Central
Os dois problemas que Galípolo descreveu
Galípolo falou com jornalistas no lançamento do RPM, o relatório trimestral do BC sobre política monetária, e separou a questão em duas. A primeira é o produto: sem garantia, o rotativo sai caro. “Um produto com 65% de inadimplência tem problema de design”, disse Galípolo, presidente do Banco Central. Sobre quem oferece, o tom foi de intervenção: “Toda vez que a gente entende que existe oferta predatória, precisa ser limitada”.
A segunda envolve o cliente que fecha uma linha cara quando tinha outra, mais adequada, ao seu alcance. Para esse caso, a ideia é mexer na jornada de contratação e deixar explícita a escolha feita pelo consumidor. No conjunto, segundo ele, as medidas buscam prevenção e transparência, “que criem consciência no processo de contratação do crédito”. Entre os modelos estrangeiros que o BC poderia eventualmente copiar, ele citou um: “O BC de Cingapura define quem pode receber uma oferta de cartão de crédito.”
O desenho ainda não está fechado. Pela apuração do Valor, uma das frentes deve elevar o capital que o banco precisa reservar para vender cartão. No fim de agosto, o Comef, comitê de estabilidade financeira do BC, já tinha avisado que o regulador prepara medidas contra o crédito mais caro às famílias, sem listar quais.
Publicidade
O retrato que o relatório traz
O endividamento das famílias bateu 49,9% da renda em janeiro de 2026, recorde, e ficou praticamente estável depois disso. O comprometimento de renda, parcela do orçamento que vai para dívidas, subiu a 28,9% em junho de 2026. Entre as causas, o BC lista inclusão bancária, inovação tecnológica e emprego aquecido e, mais recentemente, juros mais altos e “a expansão da demanda por crédito emergencial, tipicamente mais caro”, segundo o relatório citado pelo Valor.
No sistema financeiro inteiro, a inadimplência chegou a 4,9% da carteira em julho, puxada pelas famílias, patamar que já aparecia quando a inadimplência bateu recorde nas estatísticas de julho. No crédito livre às famílias, em que banco e cliente negociam a taxa, o atraso sobe a 7,8%, o maior da série. O BC atribui cerca de 40% da alta da inadimplência apurada até junho de 2026, na comparação com dezembro de 2024, às mudanças que a Resolução CMN 4.966 trouxe, a partir de janeiro de 2025, à forma de classificar o atraso.
O crédito novo também migrou para linhas mais caras. Nas concessões livres às famílias, o volume caiu 1,3% no trimestre até julho, com recuo nas linhas de prazo longo, enquanto rotativo, parcelado do cartão e cheque especial seguiram crescendo. Para 2026, o BC agora espera expansão de 9,1% no saldo total de crédito; no segmento livre, a estimativa caiu a 7,2%.
O que observar
Se sair do papel, o pacote tende a pesar mais sobre emissores de cartão com carteira concentrada em rotativo e parcelado e sobre quem distribui empréstimo pessoal sem garantia em canais digitais. A pergunta central é como o regulador vai separar oferta predatória de concessão legítima de risco mais alto, critério que a entrevista não detalhou, pelo relato do Valor.
A referência a Singapura aponta para uma régua de elegibilidade, que deslocaria a regulação do produto para o perfil de quem recebe a oferta. Vale acompanhar se o BC segue por esse caminho ou fica na transparência da contratação, e como ficam as instituições que usaram tecnologia para levar crédito a quem estava fora do sistema.