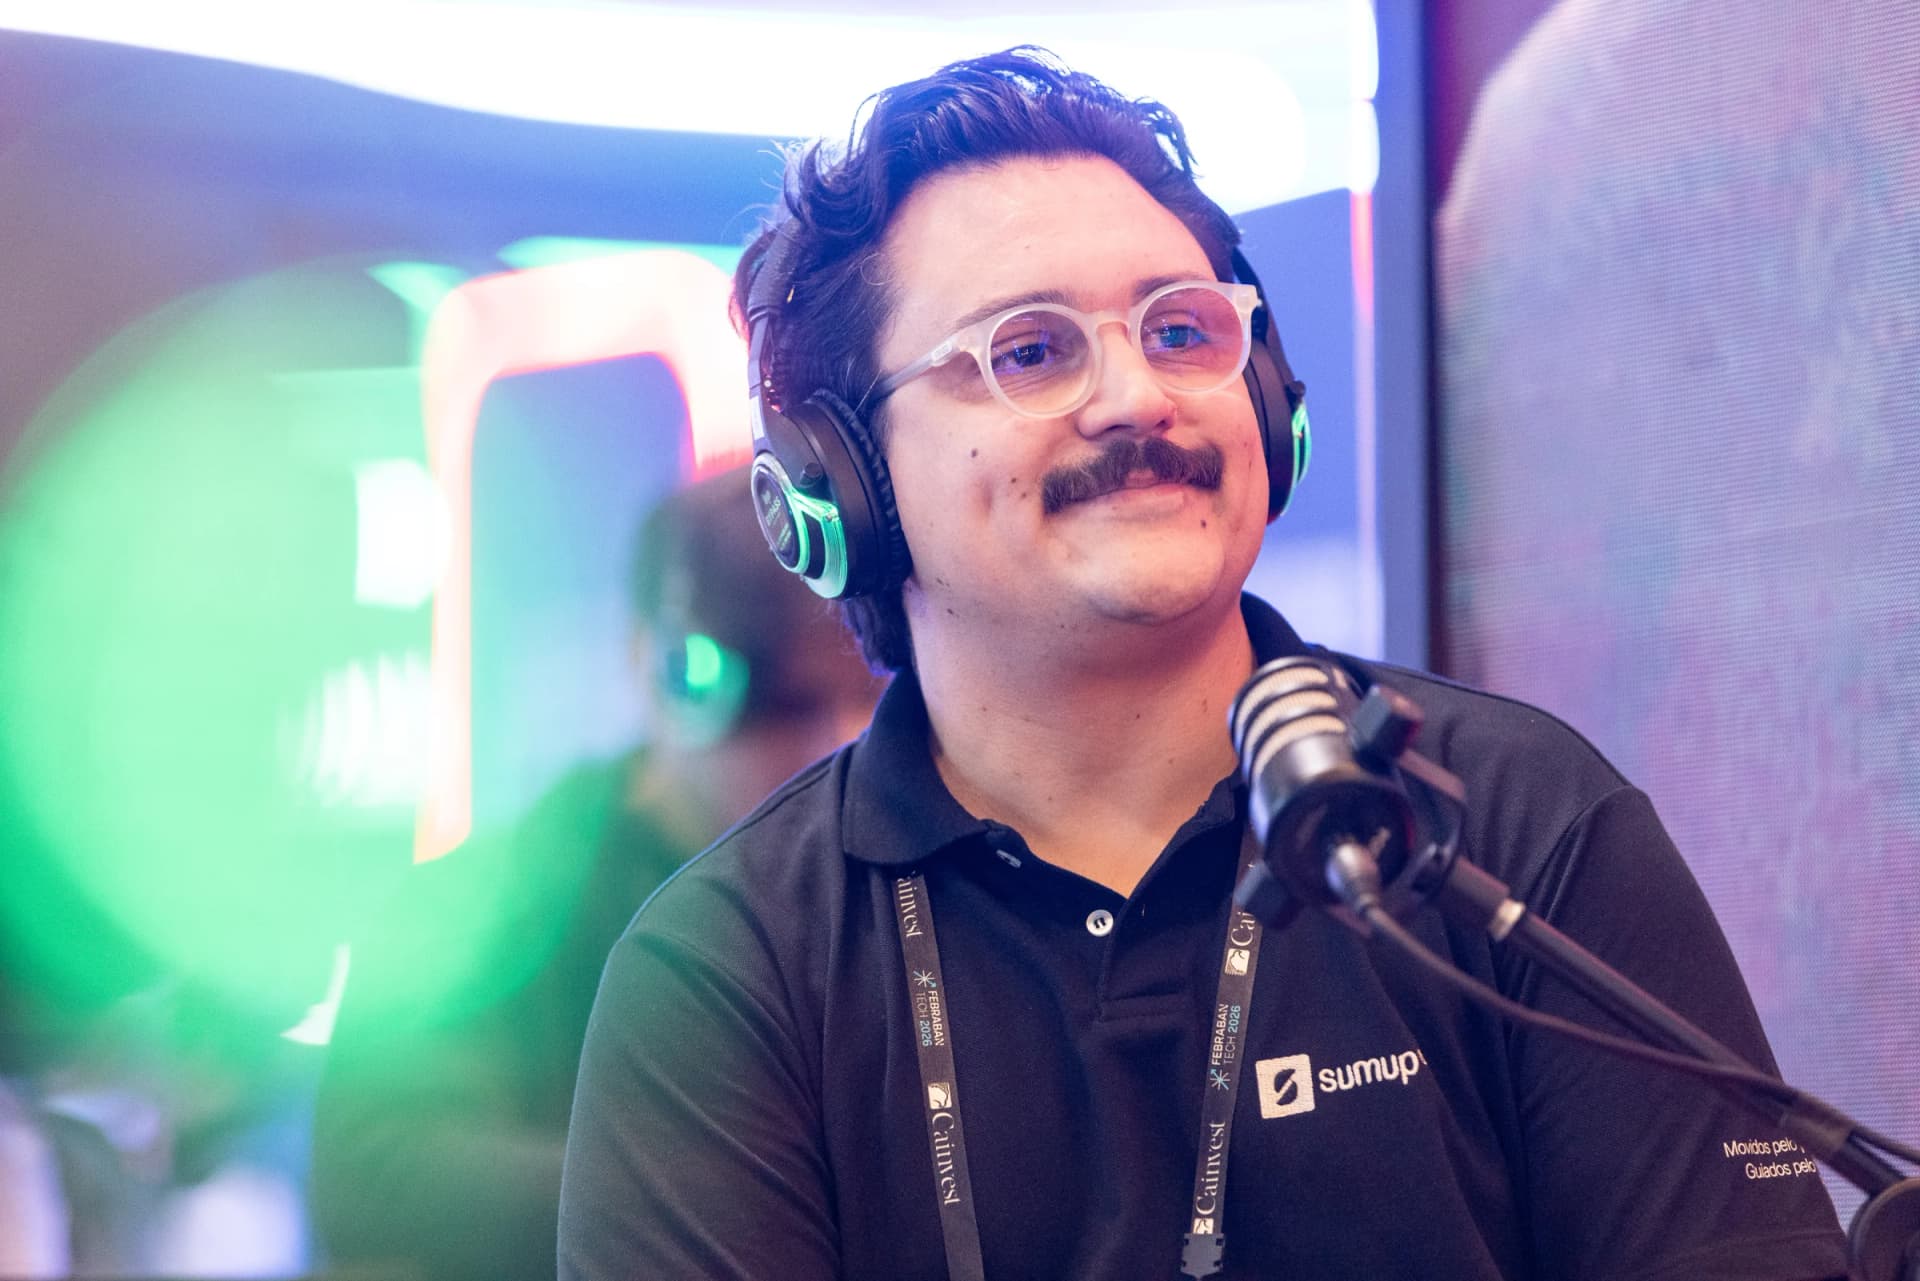
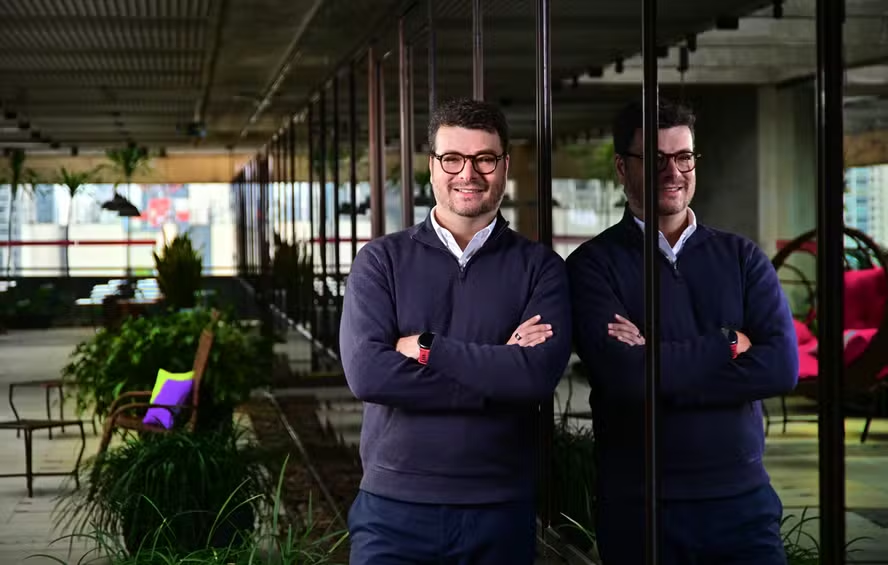
No estúdio montado pela 180 Seguros na Febraban Tech 2026, no Distrito Anhembi, em São Paulo, a conversa sobre o pequeno negócio começou na maquininha e parou no boleto. Afonso Caetano Neto, Head of Lending Brasil da SumUp, descreveu uma operação de crédito em que a parcela sai das vendas do mês, sem data fixa.
Em entrevista ao 180Cast, podcast da 180 Seguros em parceria com o Let’s Money, gravado ao vivo no evento, ele disse que a companhia está perto de completar seis anos no crédito para o pequeno empreendedor. A empresa tem aval do Banco Central para operar como financeira no Brasil.
O boleto sai do centro da cobrança
Quando o cliente aceita o empréstimo, o pagamento deixa de depender de um documento com vencimento. “O método primário de repagamento é através de uma dedução fixa das transações que ocorrem durante o mês”, afirmou Afonso. Quem devolve o dinheiro antes economiza juros.
“Mais de 80% dos pagamentos on-time acontecem através desse modelo de pagamentos contínuos onde o nosso cliente nem percebe”, disse o executivo, sobre os pagamentos feitos em dia. Sobra uma fatia de aproximadamente 20%, que o cliente completa quando falta valor para a parcela.
O desenho puxa transação para o ecossistema. Entre os clientes com crédito rodando e repagando, as vendas crescem em dois dígitos ao ano, acima do resto da base. Outro engate é o Pix sem custo, inclusive na maquininha, e a prateleira ganhou investimentos no app para os lojistas aplicarem o saldo.
A trajetória contada no episódio
Quando
Marco
Perto de seis anos
Tempo de operação no crédito para o pequeno empreendedor
Primeiros três anos
Fundo criado no pós-pandemia, com limite de precificação, hoje encerrado
2021 e 2022
Interoperabilidade das câmaras de recebíveis entra em discussão
Hoje
Carteira com capital próprio e de investidores; mais de 80% dos pagamentos em dia vêm da dedução das vendas
Sem data
Seguro tratado como oportunidade para proteger a renda do empreendedor
Marcos citados por Afonso Caetano Neto em entrevista ao 180Cast.
Publicidade
Garantia de recebível e um ticket que não paga cobrança
O empréstimo é limpo: o recebível dá uma expectativa de garantia que pode ser não realizável, disse Afonso. No contrato, a SumUp garante os recebíveis futuros do cliente. A interoperabilidade das câmaras de recebíveis, em discussão desde 2021 e 2022, demorou a maturar e hoje é uma das grandes alavancas de garantia do mercado, segundo ele.
Do outro lado está o custo de cobrar. A operação atende micro e nano empreendedor, com tickets de R$ 2.000 e R$ 2.500, valor em que cobrança terceirizada não se paga. “Então, na nossa visão, a gente sabe que cobrança é muito essencial, mas o nosso foco está muito mais em não deixar o nosso cliente entrar nessa fase de cobrança”, afirmou.
O que o crédito do pequeno negócio ainda não cobre
Um dos produtos é um crédito mensal renovável, quase um cheque especial. Um cliente ficou sem a linha em um ciclo. “Ele ligou pra gente e falou, cara, como assim? Eu não recebi esse mês. […] Cara, eu preciso disso, é meu salário”, contou Afonso.
Nesse ponto ele coloca o seguro como oportunidade: garantir fluxo de caixa e cobrir a parcela se o empreendedor perde renda ou para de operar. Não há produto, parceiro nem data. “O mercado vai visceral na cobrança e não vai tão visceral na construção de um negócio junto com o cliente”, disse.
A operação brasileira também exporta desenho. “Não era imaginável na Europa fazer uma linha de crédito tão curta. E na hora que a gente testou lá, falou assim, tem aderência, vamos escalar”, afirmou, sobre o empréstimo de um mês levado à Europa.
O que observar
Quando a parcela é deduzida do fluxo de vendas, a inadimplência da carteira deixa de ser comparável à de quem cobra por data fixa. Para quem financia esse segmento, o ponto de atenção é o ticket: abaixo de certo valor, régua terceirizada de cobrança custa mais do que recupera. Para o mercado de proteção, o sinal a acompanhar é qual jornada de crédito ganha cobertura primeiro, já que, no pequeno negócio, perda de renda do dono e parada do faturamento tendem a ser o mesmo evento.