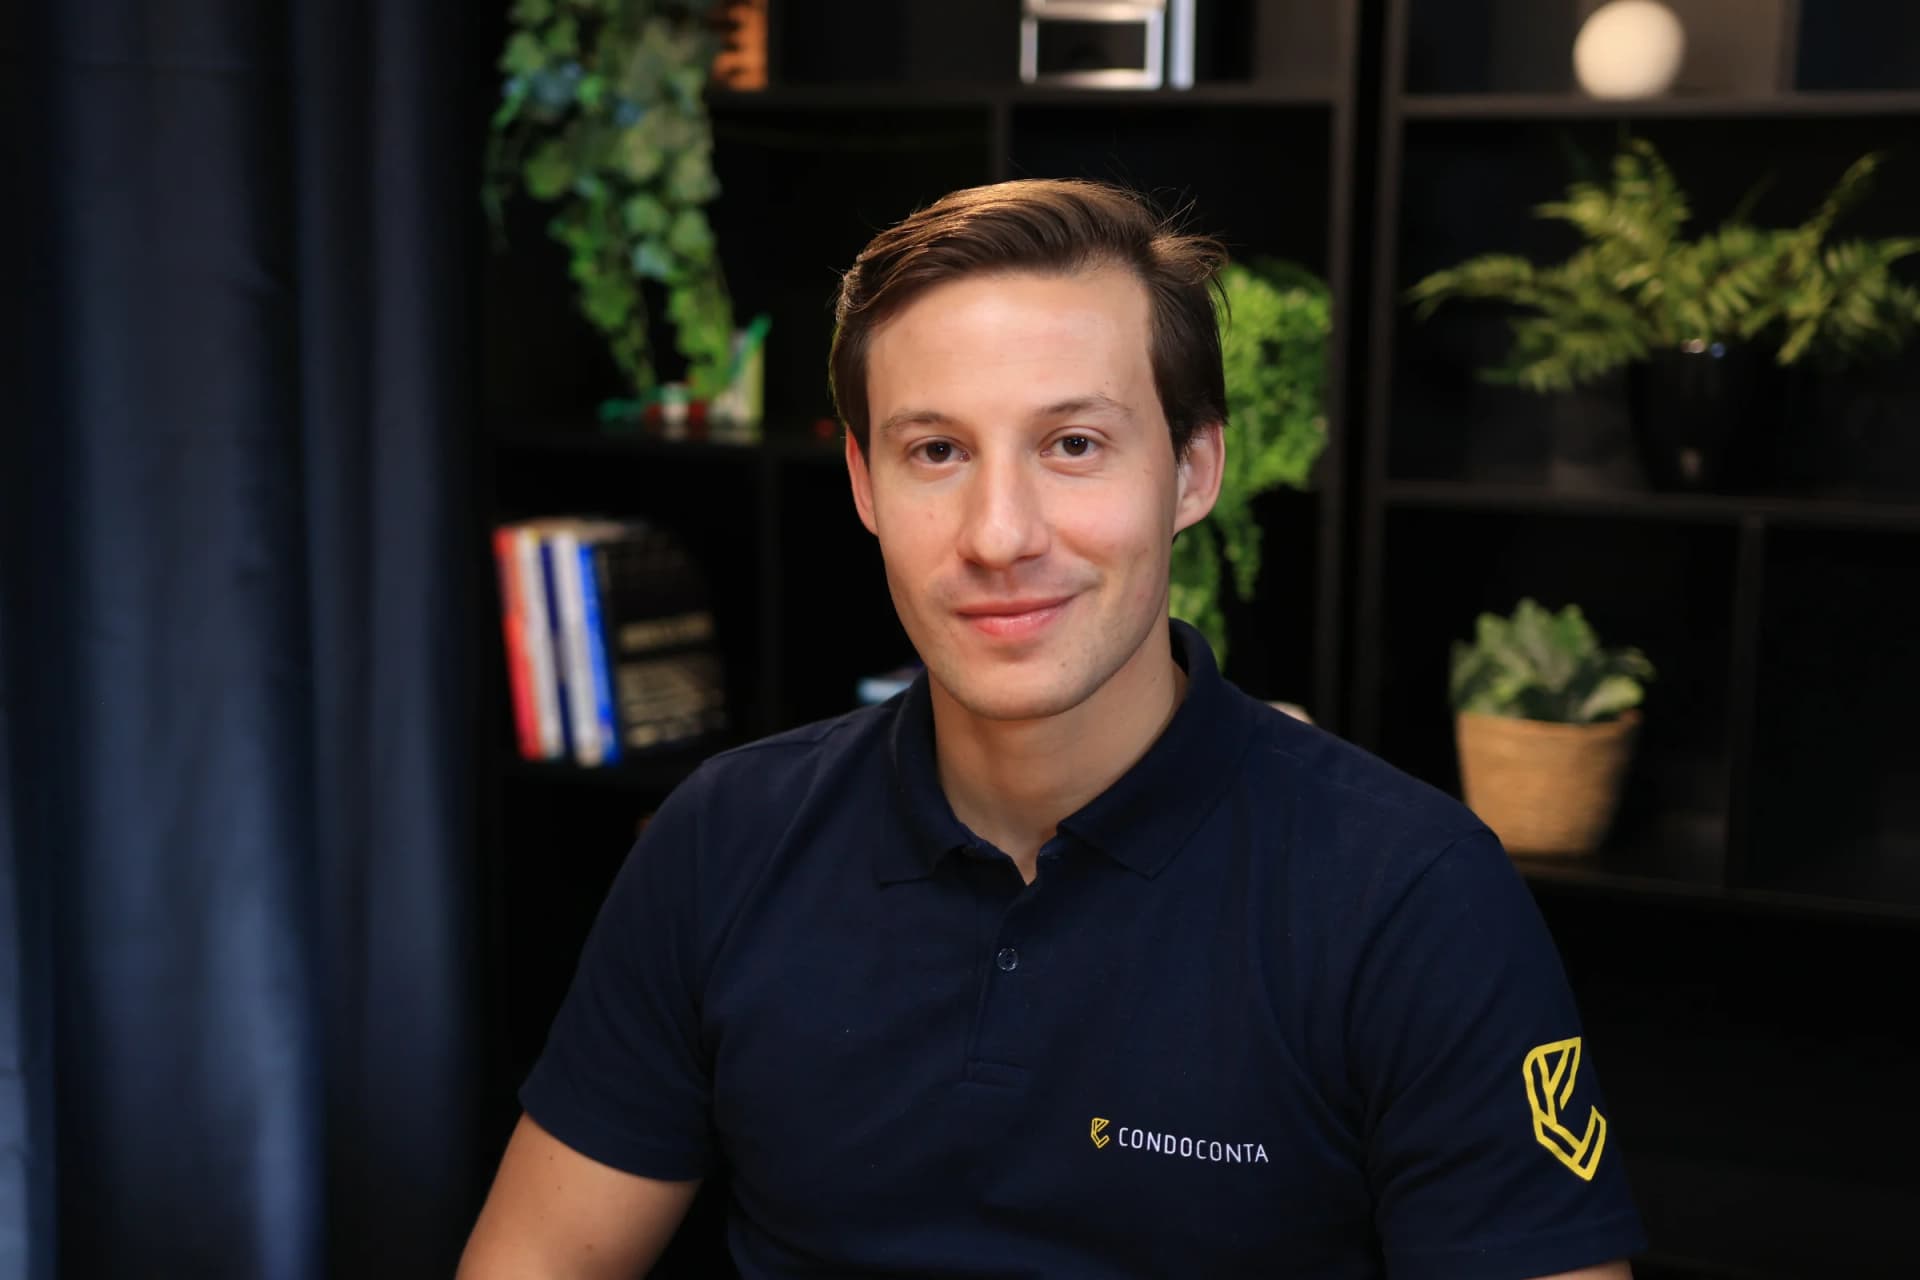
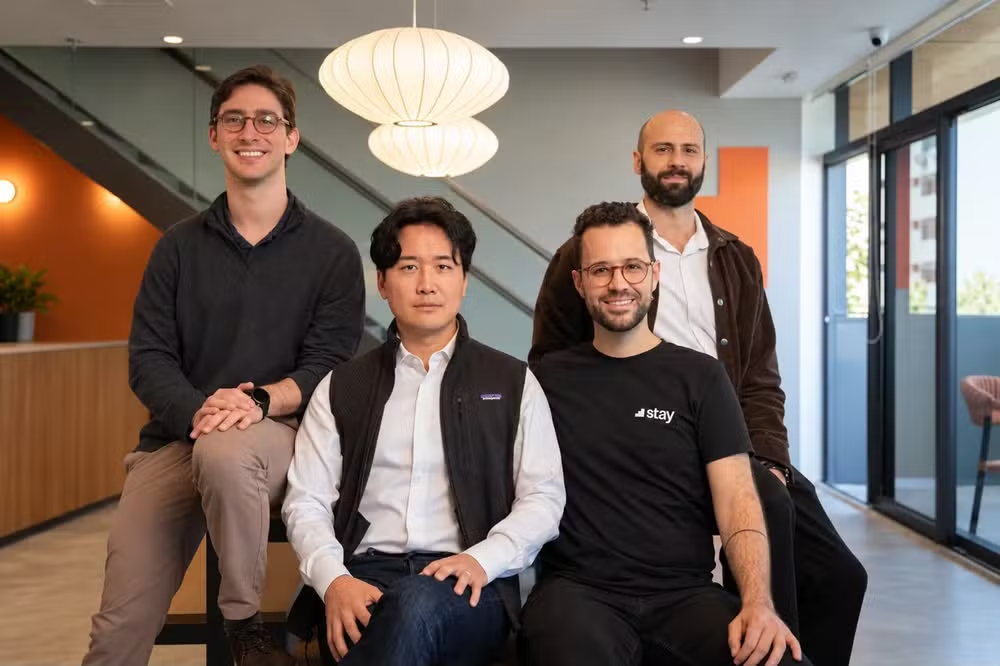
Rodrigo Della Rocca, Condoconta. Foto: Abner Garcia/Let’s Money
Um condomínio com conta no mesmo banco havia trinta anos precisava de R$ 100 mil para trocar a fachada. Levou um não. A resposta do banco, segundo Rodrigo Della Rocca, fundador e CEO da CondoConta, era sempre a mesma: a gente não financia condomínio.
Della Rocca cresceu vendo essa cena. O pai tinha uma administradora em Florianópolis havia mais de três décadas, e ele entrou no mercado imobiliário aos 14 anos. Em entrevista ao Verticalizando Gigantes, série do Let’s Money Podcast que é um oferecimento do Bradesco, em sua vertical as a service, ele conversou com o host Gabriel Pereira e com a co-host do episódio, Ticiana Amorim, CEO da Aarin, e contou como transformou aquela recusa num negócio de serviços financeiros embarcados que hoje atende mais de 25 mil condomínios.
O cliente que o sistema financeiro nunca modelou
O diagnóstico começa por uma classificação que não existe no cadastro dos bancos. “Condomínio não é uma conta PJ nem uma conta PF. É uma conta condominial”, disse. Não há contrato social, sócio, imposto de renda nem contabilidade. Há convenção, ata de eleição e prestação de contas.
A consequência prática é uma exclusão silenciosa. “[…] o condomínio sempre sofreu, ou condomínio síndico, ou condomínio administradora, que é quem administra uma carteira de condomínios, sempre ficou à margem do sistema financeiro”, afirmou. “Com processos não feitos para ele, pagando caro e sem acesso a capital, sem acesso a crédito.”
O tamanho do problema surpreende pelo avesso. São mais de 500 mil condomínios no Brasil e, pelas contas da própria empresa, é onde mora ou trabalha cerca de metade da população. Ele estima ainda que quase 80% dos prédios do país foram construídos antes dos anos 2000, o que empurra a conta da modernização para prédios que envelheceram sem linha de crédito à disposição.
A trajetória contada no episódio
Quando
Marco
2019
Cinco cofundadores fecham a tese e começam o desenvolvimento
Março de 2020
A conta digital para condomínio entra no ar, no início da pandemia
2021 e 2022
Onda de financiamento de portaria remota e segurança
2022
Estruturação de um fundo de recebíveis para garantia condominial
2022 e 2023
Onda de placa solar
Fim de 2024 em diante
Onda de carro elétrico
Hoje
Mais de 25 mil condomínios, mais de 1.300 administradoras e mais de R$ 6 bilhões movimentados em 12 meses
Marcos e números ditos no episódio do Verticalizando Gigantes.
Publicidade
Um ano de desenvolvimento e cem condomínios na mão
A tese ficou clara em 2019, para ele e mais quatro cofundadores. Veio quase um ano de desenvolvimento até o lançamento, em março de 2020, exatamente quando a pandemia fechou o país. Segundo Della Rocca, era a única opção de abrir conta digital para condomínio no Brasil naquele momento.
A entrada no mercado não passou por marketing. Foram atrás de síndicos profissionais em São Paulo, no Rio de Janeiro e em Florianópolis, chegaram aos cem primeiros condomínios validando produto com eles, e foram esses mesmos síndicos que abriram a porta das administradoras. A tentativa de crescer por produto, sem gente na rua, não funcionou. “[…] é um mercado físico, ele quer te ver olho no olho, ele quer que tu vá lá na cidade dele, aperte a mão dele”, afirmou. Ele viaja em média duas vezes por mês para estar dentro de administradoras.
Tarifa zero, receita só no crédito
A escolha que define o modelo apareceu cedo. Conta e boleto entraram com tarifa zero desde o início, e o dinheiro passou a vir de outro lugar. “E nossa receita é exclusivamente em crédito, logo nesse primeiro passo de CondoConta”, disse.
O crédito veio em ondas, cada uma casada com uma necessidade concreta do prédio. Entre 2021 e 2022 foram centenas de milhões financiados em segurança e portaria remota. Depois vieram a placa solar, entre 2022 e 2023, e o carro elétrico, do fim de 2024 em diante. É a mesma lógica do embedded finance que empurra a projeção do setor no Brasil: o financiamento aparece dentro da jornada em que a decisão de compra já está sendo tomada.
Comprar a inadimplência do prédio
O produto mais ousado da casa inverte quem carrega o calote. No Receita Garantida, a CondoConta deposita todo mês a arrecadação inteira na conta do condomínio, independentemente de quem pagou. “E dali pra frente, quem deixar de pagar condomínio, passa a ser inadimplente do CondoConta e não mais do condomínio”, explicou. “Então a gente compra esse risco e resolve a vida do síndico e do condomínio, garantindo o caixa dele todo santo mês.”
Para sustentar isso foi preciso montar risco onde não havia bureau. A empresa embarcou dentro das administradoras e usou o histórico de 20 a 30 anos daqueles condomínios, morador a morador, como matéria-prima. “Foi ali que a gente montou o primeiro motor de crédito do CondoConta”, disse. O algoritmo de crédito e a régua de cobrança são próprios. Em 2022 veio a estruturação de um fundo de recebíveis para a garantia condominial, que ele descreve como o primeiro do país nesse recorte, num mercado de fundos de direitos creditórios que já passa de R$ 754 bilhões.
O resultado que ele apresenta é de inadimplência. Pela leitura dele, a média do condomínio no Brasil está em 15%, e nos prédios em que a empresa atua o número fica na casa dos 6% a 7%, cerca de metade do mercado. Parte disso vem de um detalhe operacional: 99% dos condomínios ainda são cobrados por boleto, e o pico histórico de calote é dezembro, janeiro e fevereiro, quando o morador viaja e o boleto fica sem ser visto. O Condopay, lançado no ano anterior à gravação, troca esse boleto por link de pagamento com cartão ou Pix automático.
A CondoConta se declarou empresa de inteligência artificial
Nem tudo foi construído dentro de casa, e o critério é explícito. “[…] um dos pontos que a gente sempre balizava essas decisões era, ok, essa estrutura aqui de produto vai ser um diferencial pra gente no longo prazo, e por isso a gente tem que fazer própria ou não”, contou. App, internet banking, controle de saldos, extratos e core banking ficaram dentro. A liquidação foi plugada em parceiros já regulados, e nenhum deles foi trocado desde a escolha inicial. O boleto, por não ser diferencial de longo prazo, saiu com o parceiro. A experiência do Pix ficou em casa, com o regulado só na ponta da execução.
Há dois anos veio a virada mais recente. “Que a gente seria uma empresa de inteligência artificial que, por acaso, teria serviços financeiros”, resumiu. O time quase não cresce, perto das 150 pessoas, enquanto a empresa segue avançando mais de 100% ao ano, e o agente de cobrança faz dez vezes mais do que o time humano, que continua existindo. Hoje a operação atende quatro camadas de cliente ao mesmo tempo: o sistema de gestão condominial, a administradora, o síndico e o próprio morador.
Perguntado sobre o que destravou o negócio, ele volta ao mesmo ponto. “E para conhecer, na nossa visão, pelo menos, o que resolveu para a gente foi estar no front.”
O que observar
O caso mostra um caminho de verticalização que não depende de licença própria: a empresa segurou a experiência e o motor de risco e alugou a infraestrutura regulada. Para quem opera plataformas com base cativa, o ponto de atenção é o critério de fronteira, que aqui foi declarado como diferencial de longo prazo e não como custo. Vale acompanhar também o que acontece com garantia de receita em segmentos de arrecadação previsível, porque quem compra a inadimplência do cliente passa a precisar de funding, de motor de risco próprio e de fôlego para atravessar um ciclo ruim. E, num nicho em que a distribuição é física, a próxima disputa tende a ser por quem chega antes ao balcão da administradora.